息詰まる対立は、ひとまず終わった。ギリシャと債権者は第3次救済パッケージの作業を開始している。しかし、従来のプログラムが失敗に終わった理由から、どのような教訓を引き出せるのかについては、議論が続いている。
IMFのチーフエコノミストであるオリヴィエ・ブランシャール氏は、まさにこの問題を扱った重要な論文を最近発表した。ブランシャール氏が IMFの主要な決定を擁護する際、彼の主張の多くには同意できる。ギリシャが過去5年間に大規模な財政再建を行わざるを得なかったのは、ほぼ不可避だったはずだ。2010年に救済パッケージが開始された時点で、財政赤字は15%だった。それは持続可能ではなかった。
ブランシャール氏はヨーロッパの緊縮政策を強く批判してきた。しかし、ギリシャのケースでは、そうした厳格な節約がなければ資金調達の必要額は非現実的なほど高くなっていたはずだと、彼自身も認めている。これまでの救済パッケージの枠内で貸し付けられた総額は、すでにギリシャのGDPの40%を超えている。しかもそれは、ここ数年の財政赤字を埋めるためだけのものである。より高い赤字を賄う意思が存在しなかったことは、確かである。
ただし、ブランシャール氏の分析は二つの重要な点で不十分である。ギリシャにとって最も重要な問いは次のとおりだ。経済は成長しなければならないが、その成長はどこから生まれるべきなのか。政治家は戦略を示す必要があるが、救済プログラムは実際にはそれを優先課題としてこなかった。さらに、債務問題は一度も適切に扱われなかった。IMFも例外ではない。
ユーロ導入以降のギリシャの経済政策は、ポンジ・スキームを彷彿とさせるものだった。毎年、より多くの資金が借り入れられたが、それは以前の債権者への返済だけでなく、新たな支出を賄うためでもあった。そのためギリシャの国家支出は急速に拡大した。1999年から2009年にかけて、公共部門の給与は倍増した。比較すると、同期間にユーロ圏全体では40%しか増加していない。その結果生じた賃金圧力は民間部門での過度な賃上げにつながり、ギリシャ企業の競争力は次第に低下していった。これらすべてが、巨額の経常収支赤字と膨らむ対外債務を招いた。
ギリシャの救済パッケージが成功するためには、したがって、この競争力の問題を抑え込むことが不可欠だった。 しかし、トロイカ、とりわけIMFは、中途半端な取り組みしか行わなかった。たとえば、公式文書では必要な賃金削減について非常に詳細に論じていた。しかし当初は、それらを緊急融資の確固たる条件とはしなかった。十分な勇気がなかったのである。
また、賃金の引き下げだけでは不十分であることもよく知られていた。同時に、時代遅れの制度や既得権益を打破するため、製品市場の抜本的な改革が必要だった。さもなければ、新たな成長分野を育成することはほとんど不可能だっただろう。この誤った寛容さの結果、ギリシャの失業率は必要以上に速いペースで上昇した。国内需要が落ち込むことはおおむね避けられなかったが、ギリシャではそれが輸出の増加によってまったく相殺されなかった。たとえばポルトガルの場合とは異なり、そうはならなかった。
これは新たな救済パッケージが取り組むべき分野である。ギリシャには、輸出拡大を可能にする成長戦略が緊急に必要だ。そのために労働市場改革は必要ない。OECDによれば、ギリシャの労働市場はすでにドイツよりも柔軟だからである。代わりに、製品市場を開放し、競争政策を改革し、公共部門の効率を高めることが不可欠である。欧州の資金で賄われる新規事業向けの起業資金も、同様に役立つだろう。
第二の中心的な論点は、ギリシャが債務を返済する能力に関するものである。IMFの当局者や独立した専門家は、当初からこの点に疑問を抱いていた。それにもかかわらず、IMFは最初のプログラムに合意し、そのために内部規則さえ変更した。これを正当化するため、金融の安定に対するリスクが強調された。
これらのリスクが本当にそれほど大きかったかどうかは、長い議論の対象になりうる。とはいえ、当時、伝染の懸念や金融システムの安定性への懸念が相当に大きく、非常に意識されていたことは確かである。この点において、IMFの決定は批判されるべきではない。しかし、本当に批判されるべきなのは、IMFが強調していたまさにその金融リスクが、持続可能な救済プログラムに結びつかなかったという事実である。最終的な債務の元本削減(ヘアカット)でさえ、債務問題を解決するには遅すぎた。
投資には確実性が必要である:ユーロ
新たなプログラムは、この点にも取り組むべきである。さらなる成長を支えるため、ギリシャには信頼と新たな投資が必要だ。しかし、それらは、5年後もギリシャがユーロ圏にとどまり、その債務が持続可能であるという確実性が確保されて初めて実現するだろう。
債務返済をギリシャの経済成長に連動させることで合意がなされれば、政治がこの確実性をもたらしうる。現行の返済計画は、ギリシャが十分な成長を達成した場合にのみ適用される。それ以外の場合には、債権者は支払いのさらなる猶予と金利の引き下げを受け入れざるを得ないだろう。
これによりギリシャでは長期的な計画が可能になり、投資へのインセンティブが生まれる。同時に、この解決策は債権者の利益にも適うものである。成長が弱いままであれば、いずれにせよギリシャが債務を全額返済できないことは明らかだからだ。この経済的現実が今受け入れられれば、そのような計画はむしろ想定される返済額を増やしうる。
振り返ってみれば、ギリシャでは大きな過ちが犯されたことが明らかである。IMF、トロイカ、そしてとりわけギリシャ自身によってである。同国は今や、民間部門がより多く輸出し成長できるようにする抜本的な改革を、ついに実施する必要がある。その見返りとして、債権者は債務の持続可能性と現実的な基礎的財政収支目標を保証する用意があると表明しなければならない。投資がギリシャに戻ってこられるようにするためである。改革と債務の持続可能性は、同じコインの両面である。
本記事は Bruegalとの協力により発表されたものです。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
Agendaの最新情報を追うには、 週刊ニュースレターにご登録ください。
執筆者:Guntram B. Wolff氏は、2013年6月よりBruegelのディレクターを務めている。同氏の研究は、欧州の経済とガバナンス、財政政策と金融政策、そして世界の金融に焦点を当てている。
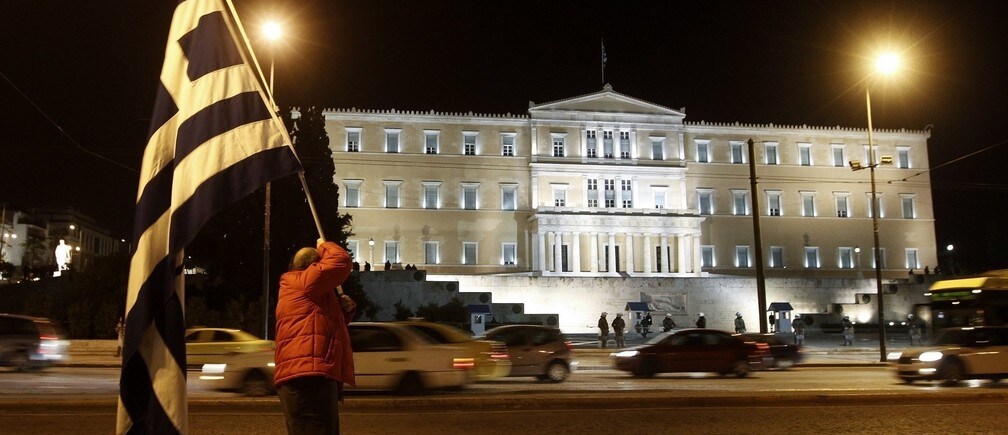
写真:アテネの国会議事堂前で行われた反緊縮集会で、ギリシャ国旗を掲げる抗議者。REUTERS/Yiorgos Karahalis




