過去10年間、IMFが本日発表した新興市場住宅価格指数の対象となる30カ国の大半で、住宅価格は着実に上昇してきました。同指数は、インドのバンガロールにあるインド経営大学院バンガロール校とIMFが共催した会議 で発表されました(図1)。
同指数によると、世界金融危機後にいったん停滞した後、2012年以降9四半期連続で上昇しています。この上昇ペースは先進国の4倍に達しますが、中国やインドなど、グループ内の規模の大きい国の比重を指数で高めれば、その傾向はさらに顕著になるでしょう。

住宅と信用の急拡大:二重の問題?
住宅価格の着実な上昇は懸念すべきでしょうか。歴史が教えるのは、住宅価格の急騰が信用供給の急拡大を伴う場合には警戒が必要だということです。住宅価格と信用のこうした「双子の急拡大」は、崩壊に至る可能性がより高く、崩壊からの回復は、所得の喪失という点で、より遅く、より高くつきます。
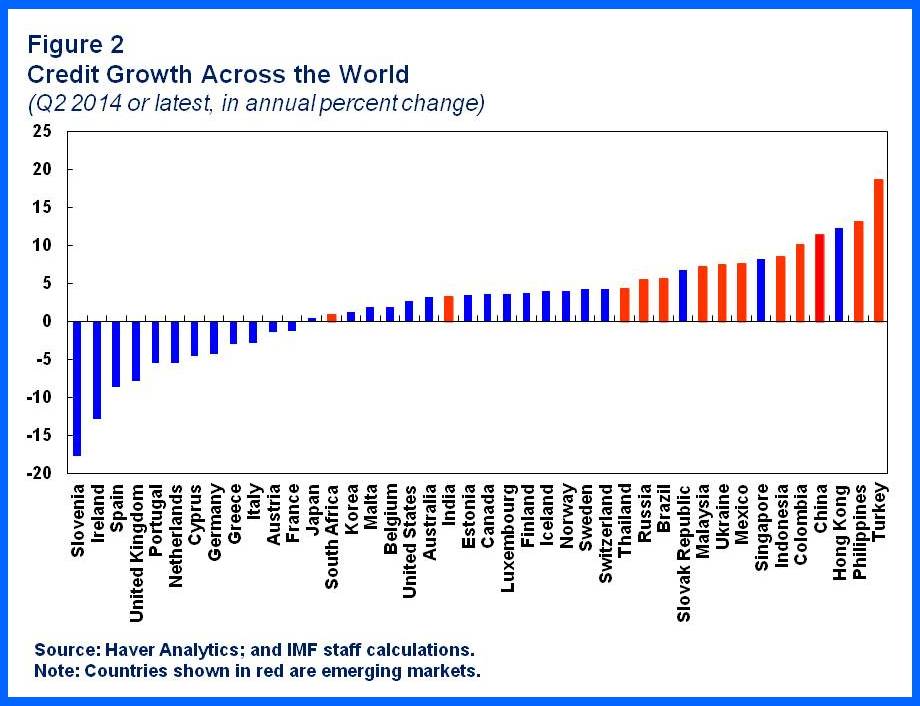
こうした状況を踏まえ、IMFは世界各地の信用の伸びも監視してきました。図2は、多くの新興市場で全体的な 信用の伸び が加速していることを示しています。特に2009年以降、信用供給の伸びがより速かった国(中国など)では住宅価格の上昇幅も大きくなっています。統計的には、2009年以降の各国の住宅価格上昇のばらつきのほぼ半分を、信用の伸びで説明できます。
「マクロプルーデンス政策」が救いに
政策担当者は当然こうした動きを認識し、住宅ブームを管理するため積極的な措置を講じています。これは、過去からの姿勢の変化を反映しています。以前は、住宅バブルの形成中にそれを見極めて破裂させるのは難しいため、バブルが崩壊した後に混乱を収拾すればよい、という見方が支配的でした。しかし今では、事後処理に使えるモップが十分に大きくないかもしれないと政策担当者は認識しています。そのため多くの国は、ブームの規模と崩壊による損害の可能性の両方を抑えようとしていますが、その取り組みは依然として困難です。
金融政策とミクロプルーデンス政策に加え、マクロプルーデンス政策が三本柱を構成し、実施されています。これには、信用全体のブームから金融システムを守るカウンターシクリカル資本バッファーなど、広範に適用される手段と、住宅市場を対象とする部門別の手段の両方が含まれます。後者には次のようなものがあります。
ローン・トゥ・バリュー(LTV)比率の上限。融資対象不動産の価値に対する住宅ローン額の割合に上限を設けます。
デット・サービス・トゥ・インカム(DSTI)比率の上限。債務返済額を家計所得の一定割合以下に制限します。
部門別の自己資本要件。貸し手に対し、不動産など特定部門向けの融資について追加の自己資本を保有するよう義務付けます。
引当要件。特定部門向け融資の将来的な不払いに備え、貸し手に準備金の積み立てを義務付けます。
これらの措置は、持続不可能な信用の積み上がりを抑え、そもそも住宅価格バブルの発生を防ぐこと、あるいは崩壊時に貸し手が十分なバッファーを備えていることを確保するための手段です。

新興市場では、こうした手段が積極的に活用されています。図3に示すように、マクロプルーデンス手段は2000年以降、アジアの多くの経済圏を含め、積極的に使われてきました。
こうした手段の有効性について、何が分かっているでしょうか。バンガロール会議でのIMFスタッフによる講演は、信用の伸びと住宅価格の上昇の双方を抑えるうえで、全体として成功していることを示す証拠を提示しています。ただし、重要な留意点があります。銀行システムから借り入れず現金で購入する海外の買い手による住宅需要が強い場合、信用の伸びを抑える措置の効果は弱まりました。同様に、住宅価格の加速を抑えることは、措置の対象が十分に絞られていない限り、常に成功したわけではありません。たとえば韓国では、住宅価格への投機圧力を抑えるため、江南(そう、あの江南)地区を特に対象とする必要がありました。
バブルの外に目を向ける
住宅の問題は「バブル」だけではありません。多くの新興市場では、住宅金融制度の整備と手頃な価格の住宅の供給が、依然として重要な課題です。実際、(インドの多くの都市などでは)市場の高価格帯では住宅が供給過剰である一方、低価格帯と中価格帯では供給不足ということがよくあります。だからこそ、バンガロールでの 会議 には、マクロプルーデンス政策の専門家だけでなく、官民連携を含む持続可能な住宅金融制度や都市化の管理に関する世界有数の専門家も集まります。
住宅ローン市場の規模は国によって異なります。たとえばブラジルの住宅ローン市場は小規模(GDPの5%未満)ですが、マレーシアでは住宅ローンがGDPの30%を超えています。による分析は、こうした住宅ローン市場の規模の違いが、法制度(貸し手の保護が不十分な制度では融資が減る)、信用情報制度の充実度、不動産登記手続きの煩雑さ、そして各国のマクロ経済不安定の歴史に起因することを示しています。
「食べ物、衣服、住まい」(ヒンディー語で「ロティ、カプラ、マカーン」)は、いずれも基本的な必需品です。多くの新興市場の政策担当者が直面する課題は、人々に住宅を提供しながら、最終的に彼らが大きな損失を被ることのないようにすることです。
この記事は、 IMF Directとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Forum:Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Min ZhuはIMFの副専務理事です。
画像:未開発の土地に隣接して建つ新築住宅。REUTERS/ Mike Blake




