グローバル金融サービス分野におけるAI調査、EYとInvescoの支援を受けたこの調査は、ビジネスモデルから労働力の変化に至るまで、AIが金融機関にもたらす影響を示しています。
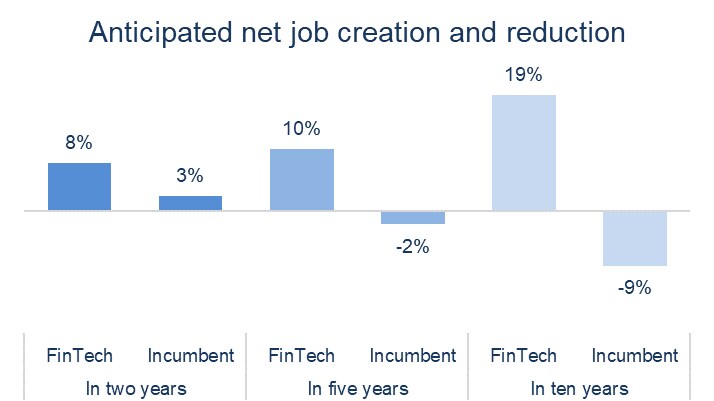
2030年までに、フィンテック企業はAIによって従業員数が19%拡大すると見込んでいます。
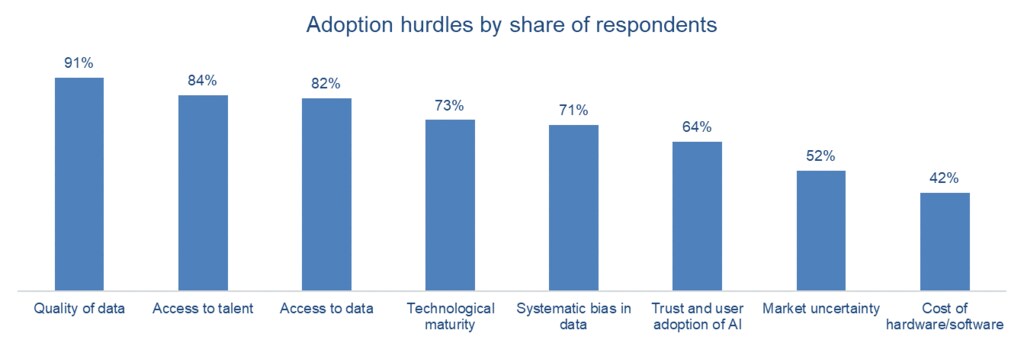
データの品質とデータへのアクセス、そして適切な人材の確保は、いずれもAIの導入における主要な障壁とみなされています。
ケンブリッジ大学ジャッジ・ビジネススクールのケンブリッジ代替金融センター(CCAF)と世界経済フォーラムが共同で実施したグローバル調査によると、人工知能(AI)は世界の金融サービス業界における多くのモデルを変革しつつあります。
研究は、EYとInvescoの支援を受けたもので、AIが金融機関によるデータからの洞察の生成と活用の方法を変えており、その結果としてビジネスモデルの新たな革新、競争環境や労働力の再編、新たなリスクの力学の生成が促され、企業および政策立案者の双方に新たな課題がもたらされていることを明らかにしています。
大規模な普及に向けて
調査は、既存企業とフィンテック企業の双方を含め、30カ国以上から集まった151の金融機関からの回答を得たもので、短期的に業界全体でAIが重要な事業推進力であることを確認しています。特筆すべき点として、AIの導入企業には、AIを導入するための特定の方法論があるわけではないように見受けられます。その代わりに、64%の企業が2年以内に大規模な導入企業になることを見込んでおり、幅広い事業機能にわたって、イノベーションと成長を促進するAIの潜在力が高まっていることを示しています。
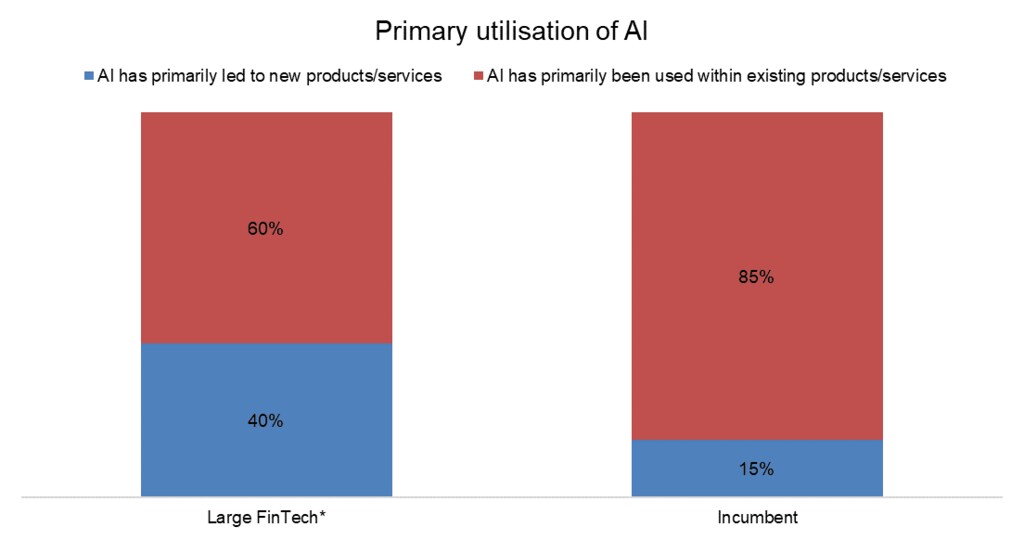
フィンテック企業と既存企業は、いずれもコスト削減を主な目的としたAIの利用から、収益創出のためにAIの能力を活用する段階へと移行しつつありますが、それを実現するために異なるAI戦略を追求しています。既存企業の多くは主に既存の製品・サービスを強化するためにAIを利用している一方、多くのフィンテック企業は新たな価値提案を生み出すためにAIを利用しており、これは以下の図に示されています。
この戦略はAIのサービスとしての販売とも並行しており、全フィンテック企業の45%(B2B専業企業を除く)がAIベースのB2Bソリューションを提供しているのに対し、既存企業では21%にとどまります。
EYのグローバルAIリーダーであるNigel Duffyは、大規模な導入が持つ意味を理解することの重要性を認識しています。「AIは金融サービス業界を変革しており、幅広い導入は今後も続くと予想されます。新たな技術が新たな収益源をもたらし、事業機能を変革するにつれて、組織がAI導入の長期的な影響に焦点を当てることがますます重要になっています。」
大規模な導入が進む中、調査参加者の見解によれば、AIは2030年までに既存の金融サービス業の雇用のほぼ9%を代替する可能性がある一方、フィンテック企業は同じ期間にAIによって従業員数が19%拡大すると見込んでいます。雇用の削減は投資運用分野で最も大きいと予想されており、参加者は5年以内に純減10%、10年以内に24%を見込んでいます。
新たなモデル、新たな課題
導入競争において、企業は同様の障壁に直面しています。データの品質とデータへのアクセス、そして適切な人材の確保は、回答者の80%以上がAIの導入における主要な障壁とみなしています。ハードウェア・ソフトウェアのコスト、市場の不確実性、技術の成熟度は、比較的小さな障壁であるように見受けられます。
しかし、こうした導入上の障壁が克服されたとしても、AIの普及は金融サービスの環境に関わるすべての関係者に、さまざまな課題をもたらします。
AIの導入により、特定の市場全体のリスクやバイアスが悪化すると予想されます。例えば企業は、特に非伝統的なデータセットが使用される場合、AIが信用分析においてバイアスを生じさせたり、悪化させたりすると予想しています。
AIの導入に対する規制の影響については見解が分かれるものの、ほとんどの企業は、管轄区域や主体間のデータ共有規制、および規制の不確実性と複雑さによって妨げられていると感じています。
回答者のほぼ半数は、GoogleやTencentなどのビッグテック企業が、AIの能力を用いて金融サービス市場に参入することを、大きな競争上の脅威とみなしています。
この調査は、これらの知見を定量的な実証データで裏付けるだけでなく、さまざまな分野や主体の種類にわたって一般化できる戦略関連の側面も明らかにしています。実際、調査結果を統合すると、成功するAI戦略の策定を目指すあらゆる企業は、持続可能で(理想的には)独占的な学習データの供給源を確保する必要があるという結論が導かれます。基盤となるアルゴリズムやシステムは複雑である可能性があるものの、商品化が可能であり、独自のデータセットに比べて差別化要因としては小さいものです。
大規模なデータに対する普遍的なニーズは、買い手と売り手の間で、データ豊富なインターフェースを形成し、AI対応の製品・サービスを統合するデジタル・プラットフォーム・モデルの創出を促しています。これは、Googleのような主要なテック企業において既に見られ、同社は大規模なAIの自己強化的な特性を活用して、検索分野での支配的地位を確立しています。
しかしながら、既存企業、フィンテック企業、ビッグテック間の力関係がどの方向に進展するかは依然として不明確であり、特に各社がもたらす補完的な能力を考慮するとなおさらです。これらの包括的な全体像を把握するには、AIにおける先行導入者の優位性の仕組み、既存企業のレガシー・インフラの負担、AIがもたらすネットワーク効果、AIによって生じるバイアスとリスクについて、さらに詳細な研究が必要になるでしょう。
第四次産業革命に関して、世界経済フォーラムは何に取り組んでいるのか?
フロンティア技術・イノベーションセンターは、科学者、政策立案者、ビジネスリーダーを結集し、新たな技術とその現実世界への影響を見極めることを目指しています。
協働と実験を可能にすることで、同センターはパートナーが研究によるイノベーションを、世界共通の課題に対処する実用的な応用へと転換することを支援しています。
こうした課題があるにもかかわらず、Invescoの最高技術責任者であるDonie Lochanは、AIが金融サービスにもたらす大きな機会に言及しています。「本報告書は、顧客と組織の利益のために人工知能と機械学習を活用する点で、金融サービス分野が前に控えている素晴らしい機会を明らかにしています。顧客の個別の目標に結び付いた投資を定義するための知能の活用、インテリジェントボットによる顧客体験の向上、代替データセットによる洞察を通じた追加的なアルファ創出、機械学習の自動化による業務効率化といった技術の進歩は、まもなく当業界における標準となるでしょう。」
完全版の調査はこちらでご覧いただけます。




