新たな研究は、認識された金融リスクと経済成長のつながりを探る。
世界的なリスク環境は、国内のリスク環境より重要であることが分かった。
この研究は、マクロプルーデンス規制や金融政策などの政策分野に特に重要な示唆をもたらす。
2008年の世界金融危機は、マクロ経済にとって金融セクターが重要であることを改めて思い起こさせた。前回の世界的危機である大恐慌の後、数十年にわたり多くの人々が忘れていた教訓である。金融リスクは重要だ。投資と成長に必要である一方、不確実性や非効率性、景気後退、危機も引き起こす。
ここでは、金融リスクが経済成長にどう影響するかに関心を寄せ、成長を促す金融政策の力、システミックリスクを抑えるマクロプルーデンス政策の役割、そして世界のリスク認識を左右するうえで米国が相対的に重要であることに光を当てる。
金融リスクと成長の関係は、単純明快に思えるかもしれない。高いリスクが成長に悪影響を及ぼすことは確かだ(例:Ahir et al. 2019、Bloom 2009)。では、低リスクは成長にどう影響するのだろうか。
Danielsson et al.(2021)では、まさにこの問いを取り上げ、リスクがマクロ経済とどのように相互作用するかを分析するための新たな理論的・実証的枠組みを提示する。主体が自らのリスク推定の正確さをどれほど信じているかが極めて重要であり、それが投資判断や資本フローを左右し、最終的には将来の不安定性や成長にも影響すると考える。
低リスクが成長に及ぼす影響
低リスクがマクロ経済に及ぼす影響は、高リスクの場合とは大きく異なることが分かった。経済主体がリスクを高いと認識すると経済成長は損なわれる一方、低リスクとの認識は好況から不況への影響をもたらす。初めはプラスだが、やがてマイナスに転じる。
低リスクと高リスクが非対称な影響を及ぼす理由は、リスクを直接測定できないことと、金融レバレッジの変化に根差している。リスクは潜在変数であり、直接測定できないため、市場価格からモデルを使って推定する必要がある。
実際には、主体が低いリスクの測定値を受け取っても、実際のリスクが低いとは限らず、主体もそのことを理解している。多額の費用を伴う投資に踏み切る前に、リスクが本当に低いと確信したいのである。
形式的には、主体はリスク測定の正確さについて事後信念を持っており、この事後信念が投資行動を理解する鍵となる。実証分析では、この事後信念の代理指標として、低リスクの継続期間(DLR)を提案する。
リスクが低いという強い確信は楽観的な見方を強め、主体のリスク選好を高めることで投資を促す。さらに、こうした平穏な時期には資産価格も上昇する(Danielsson et al. 2009、Brunnermeier and Pedersen 2009)。したがって、信念、金融摩擦、リスクテイクの誘因は相互に作用する。より大きなリスクを取る意欲、資産価格の上昇、信用条件の緩和はいずれも成長を促し、好況から不況への循環における好況をもたらす。
低リスクが続くと、時間の経過とともに有望な投資機会が減り、投資のリスクが高まるため、金融システムは次第に脆弱になる。これはミンスキーの格言「安定は不安定を生む」と符合する一連の出来事であり、反転の種をまく。すなわち、好況から不況への循環における不況である。
それでも、低リスクとの認識が成長に及ぼす全体的な影響はプラスである。ただし、信用の伸びが特に大きい場合や、低リスク環境が長期間続いた場合は例外となる。2008年の世界金融危機で見られたのは、まさにこの結果である。過剰な信用拡大と強いリスク選好が相まって好況から不況への循環を促し、2008年にその帰結を迎えた。
世界全体の環境は特に重要である。世界的な低リスクの認識、すなわち世界のDLRは、国内のリスクよりも成長に2倍以上の影響を及ぼす。世界的なつながりに関する既存の結果とも一致して、米国の存在感は大きく、世界のリスク認識の約3分の2を占める。
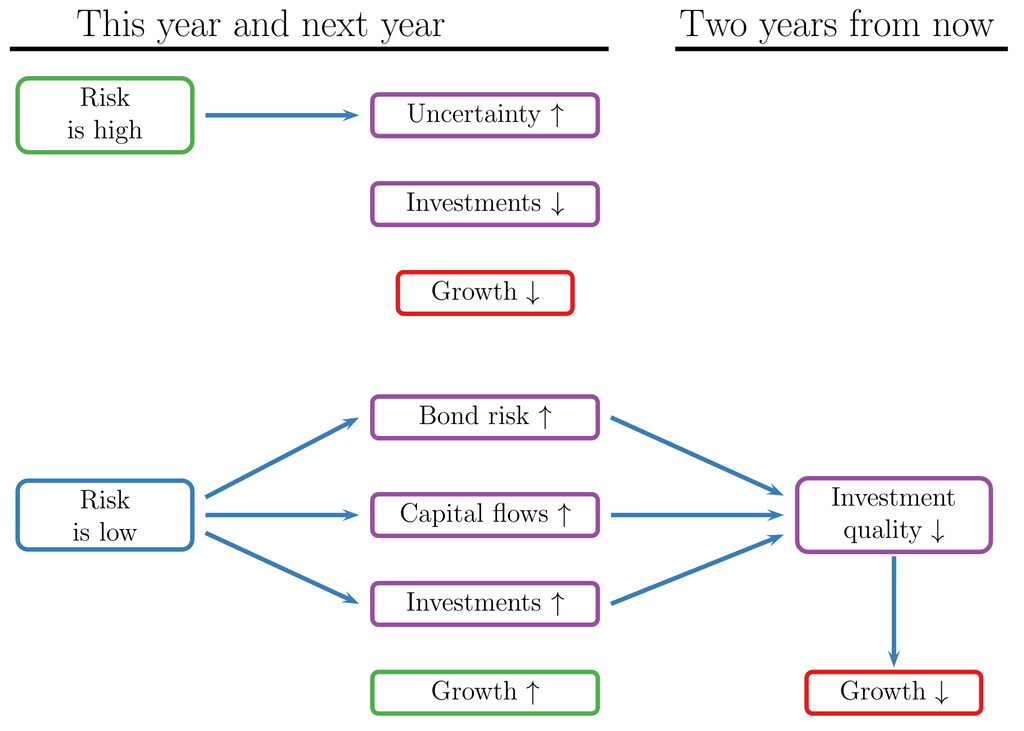
世界のDLRが成長に及ぼす影響は、投資、資本フロー、債券発行のリスク度という3つの主要な経路を通じて生じる。いずれも世界的な低リスクに対して、成長と同じ好況から不況への反応を示す一方、国内リスクの影響はごくわずかである。
低リスクと高リスクが成長に影響する仕組みを図1に示す。
図1認識されたリスクと成長
理論的・実証的アプローチ
出発点となるのは、マルコフ・スイッチング過程によって高ボラティリティ状態と低ボラティリティ状態が切り替わる、金融ボラティリティのモデルである。リスク状態は潜在的だが、主体はそのシグナルを得ることができ、ベイズ学習モデルを用いて、リスクが本当に低いという事後信念を形成する。この事後信念が、リスク選好を左右する。
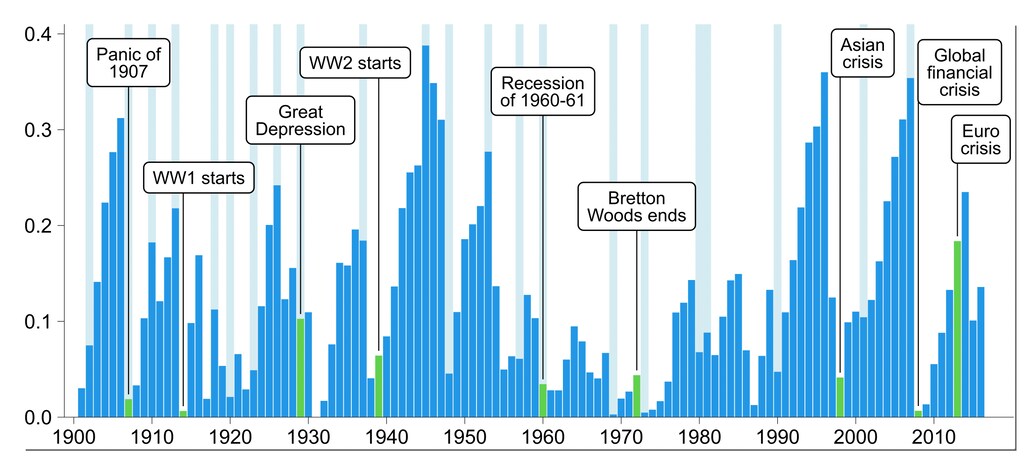
事後信念は観測できないが、その十分な代理指標としてDLRを構築できる。DLRは、ある国が低ボラティリティ環境にとどまる年数が増えるほど上昇するが、その上昇率は次第に低下する。
DLRは、年次実現ボラティリティを推定し、そのトレンドを算出したうえで、トレンドからの乖離を使ってボラティリティ状態(高または低)を特定することで構築する。その状態をDLRの算出に反映する。
リスク認識と成長の関係を推定するため、1900年から2016年までの73カ国を対象とする大規模なパネルデータを整備した。各国の観測期間は平均55年である。次に、各国について12カ月間の実質株式リターンを用いて年次実現ボラティリティを算出し、片側トレンド・フィルターからの乖離を用いてDLRを構築する。DLRの推定値を得た後、各年のデータがある全ての国について、GDPで加重平均して世界のDLRを算出する。
世界のDLRを図2に示す。
図2世界の低リスク継続期間と主な経済事象
DLRが成長に及ぼす同時点および最大5年先までの影響を調べるため、Jordà(2005)の局所射影法を用いてインパルス応答関数を推定する。
DLRは同時点の成長にプラスの影響を及ぼし、特に翌年の影響が大きい。その後、2年目には反転する。世界のDLRが成長に及ぼす影響は、国内のDLRよりはるかに大きい。
最後に、世界のDLRは資本フロー、総投資、債券市場における債務発行体の質にも、同様の好況から不況への影響を及ぼす。
主要な結果は、さまざまな代替的な仕様やパラメーター設定において頑健であり、内生性に関する懸念が軽減された場合にも変わらない。
より広い示唆
これらの結果を総合すると、いくつかの重要な政策論争に直接関わる示唆が得られる。
まず、世界的なリスクの重要性を考えよう。成長を重視する各国の政策立案者は、世界のDLRに表れる世界的な金融サイクルによって制約される。したがって、金融政策の独立性には限界がある。国内の金融当局が景気を刺激したり冷やしたりしようとしても、世界的なリスク認識と、それがリスクテイクに及ぼす影響が、国内の金融政策の決定を上回る可能性がある。
さらに、2008年の危機以降、同じ事態の再発防止を目指す政策立案者は、金融機関が取れるリスクの量を減らし、金融システムのリスク低減に積極的に取り組んできた。こうしたリスク低減は、コストの大きい危機の可能性を下げると期待される一方、成長にも影響する。このことは、危機の発生可能性と成長に対するマクロプルーデンス政策とリスク認識の複合的な影響を、政策立案者が考慮する重要性を示している。
金融当局にとって、もう一つの教訓がある。今回の結果は、主体が過去の市場の結果を通じて形成されたリスク認識に基づいて投資判断を下すことを示唆している。政策当局はこうしたリスク認識を変えられないため、主体のリスク認識が当局の望むものとは異なる投資判断を促している場合、景気を刺激したり冷やしたりする試みが効果を発揮しない可能性がある。
結論
金融リスクと経済成長の関係を、世界的なリスクに焦点を当てて検証した。
世界的なリスク環境は、国内のリスク環境の2倍重要であることが分かった。
世界的なリスクが高いとの認識は明確に成長を抑える一方、低リスクの影響はより複雑で、初めはプラスだが、やがてマイナスに転じる。それでも、全体としての影響はプラスである。
例外は、低リスクが非常に長く続く場合と、信用が過剰に拡大する場合の2つであり、金融面の脆弱性に起因する景気収縮を裏付けている。
世界のバリューチェーンの混乱への対応を、フォーラムはどのように支援しているのか?
さらに、米国のリスクは世界の成長に大きな影響を及ぼすものの、世界全体のボラティリティ環境が及ぼす影響は、米国単独の影響を大きく上回る。
これらの結果を総合すると、金融市場とマクロ経済の関係に新たな光を当て、マクロプルーデンス規制や金融政策などの政策分野に特に重要な示唆をもたらす。




