「欧州には投資できない」と、ロンドンのメイフェアで夕食をとりながらローストラムの一切れを切り分けるファンドマネジャーが言う。「フランスにはマリーヌ・ルペンがいて、英国のEU離脱があり、あちこちにポピュリストがいる。ユーロ圏のリスクは避けたい」。部屋にいるほかのファンドマネジャーたちは、黙ってうなずく。
ユーロ圏資産への投資を勧めるのは、かつてないほど難しくなっている。洗練されたマクロ経済モデルを備えていても、EUの複雑な政治情勢に自信を持てないこともある投資家は、欧州全体を見限ることが少なくない。私たちはそうしていない。
確かに2017年は政治的な地雷原のように見える。反ユーロ候補が、選挙を控えるオランダとフランスで支持を伸ばしている。英国はEUとの決別に着手しようとしており、交渉過程での投資の不確実性に対処するため、積極的な減税を実施するとしている。ギリシャの急進左派連合(シリザ)政権は、債権者との合意に再び苦慮している。ドイツも9月に選挙を実施する一方、イタリアの暫定政権は問題の先送りを図っている。
しかし、政治的不確実性の先には、好機があると私たちは考えている。
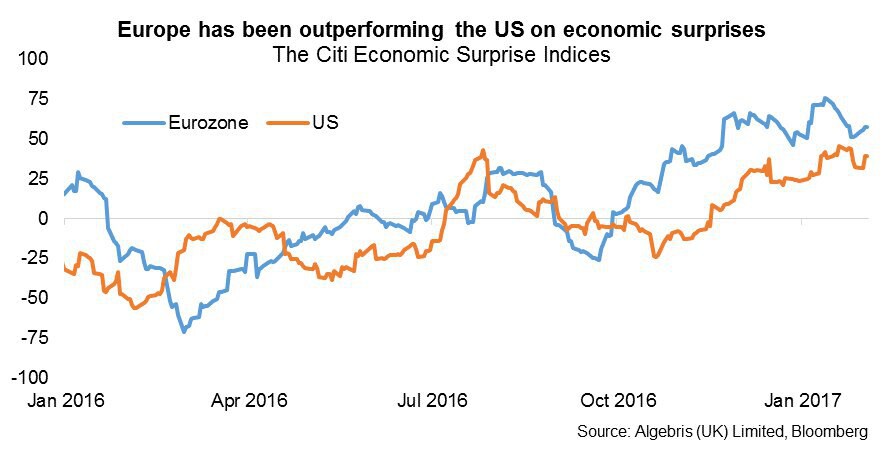
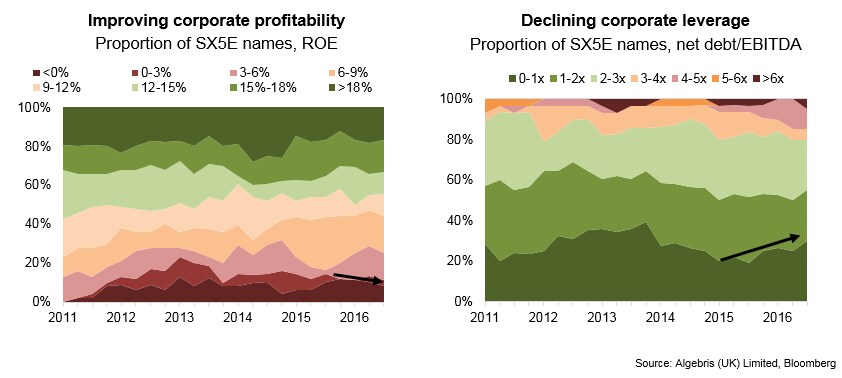
第一に、成長とインフレは引き続き加速しており、経済が予測に比べてどう推移しているかを示す最新の経済サプライズ指数では、欧州は米国を上回っている。イタリア、フランス、ポルトガルは出遅れているが、スペインやアイルランドを含む他の国々は、成長率2%を大きく上回る勢いで前進している。トランプ政権の景気刺激策とドル高は、ユーロ圏の輸出をさらに押し上げる可能性が高い。失業率は9.7%と依然高いものの、緩やかに低下する兆しが見られる。それに伴い消費者信頼感も高まり、自動車や耐久財への支出が増えている。後述するように、銀行は再び融資を始めている。企業の財務状況も改善し、過度な債務を抱えたり、赤字を計上したりする企業は減っている。
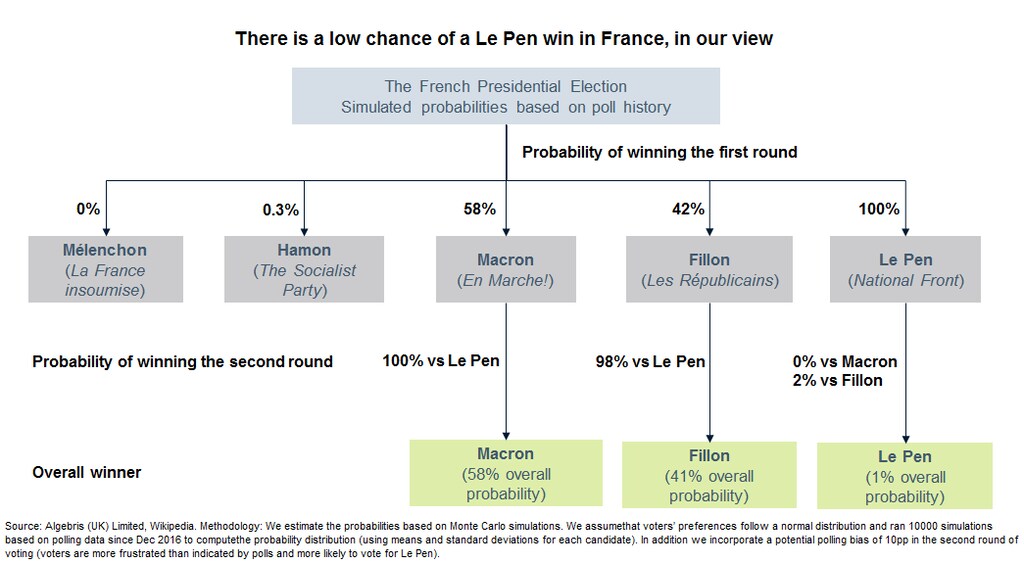
第二に、欧州政治には依然として好ましい展開の可能性がある。ポピュリスト候補のヘルト・ウィルダースとルペンはオランダとフランスで支持を伸ばしているが、いずれも対立候補と接戦を繰り広げている。フランスではエマニュエル・マクロンとフランソワ・フィヨンの両候補が国内改革を支持し、欧州統合を弱めるのではなく、さらに進めたいと考えている。私たちの試算では、ルペンが第1回投票を通過する可能性は高いものの、決選投票で勝利する可能性は極めて低い。マクロンまたはフィヨンがルペンに勝利し、ドイツでアンゲラ・メルケルが再選されれば、改革を推進する強力な仏独連合が生まれるだろう。その段階でEUは、ようやくより強い結びつきの構築に注力できる(欧州統合構想に常に冷淡だった英国の離脱後は、それも容易になる)。選挙後、ドイツは緊縮財政を支持する言辞を一部改め、同盟国が求めてきたインフラや防衛への国内支出を増やす可能性もある。
第三に、欧州中央銀行の金融政策による景気刺激策が、金融市場だけでなく、実体経済にもようやく恩恵をもたらし始めている。
昨夏以降、中央銀行は量的緩和の波及経路として銀行システムに重点を置き始めた。これは欧州にとって重要だ。米国とは異なり、企業向け信用の4分の3を銀行が供給しており、融資で資金を得る中小企業が新規雇用の80%を生み出しているからだ。実体経済向け融資が増え、それが必要とされる投資や雇用創出につながることが期待される。
これまで信用供給の波及を妨げる最大の要因は、ユーロ圏の銀行の経営不振だった。不良債権1兆ユーロをなお抱え、バランスシートも約31兆ユーロと過大なままだ(経済規模の3倍に相当し、世界の他地域では平均して経済規模の1~2倍である)。しかし現在、銀行は立ち直りつつあり、2010年以降に資本を2,600億ユーロ超積み増した。ECBの計画も実を結び始めている。債券購入を増やすのではなく減らす意向を示した中央銀行は、イールドカーブの長期部分を急勾配にし、短期で借り入れて長期で貸し出す銀行の収益性と株式評価を押し上げた。数年にわたり減少していた非金融企業向け融資の供給は、今や伸びを増しており、12月には前年同月比2%増となった。
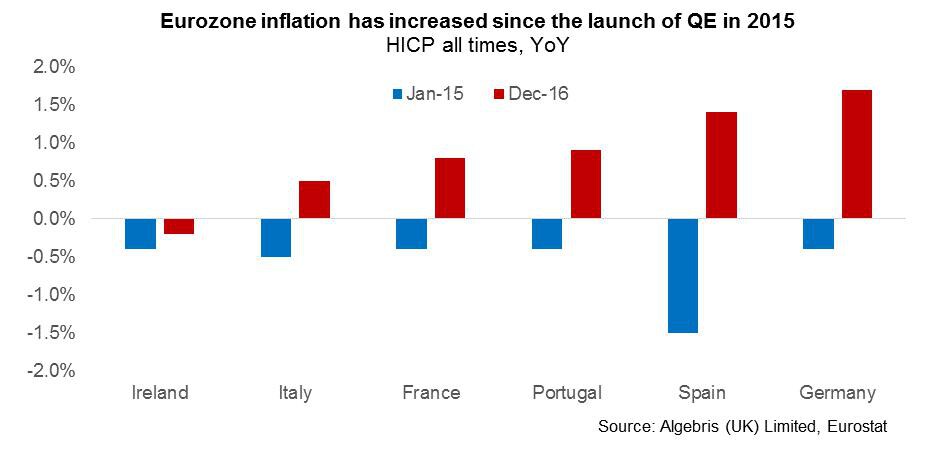
こうした改善にもかかわらず、金融市場の投資家は欧州に厳しい評価を下している。欧州株は将来利益1ドル当たり12.75ドルで取引されているのに対し、米国と日本ではほぼ16~17ドルだ。ドイツとフランスの国債利回りは、10年でインフレ率を1%下回り、実質リターンはマイナスとなる。一方、ギリシャや銀行が発行するようなリスクが高いと見なされる債券には、債券市場でも最も高い部類のリスクプレミアムが織り込まれている。
言い換えれば、金融市場は、トランプ政権の政策を背景に米国で高成長と高インフレがほぼ確実に起こるシナリオと、欧州が分裂するリスクが高いという見方に基づいて、割安な価格を付けている。私たちは、将来は異なるものになると考えている。
確かに、欧州理事会のトゥスク議長が最近示唆したように、ユーロ圏の指導者たちは将来戦略をより明確に描く必要がある。選択肢の一つは、ドイツのヴォルフガング・ショイブレ財務相が提唱する「可変幾何学」型の連合だ。これはギリシャやポルトガルのような国が離脱しやすくする一方、欧州をより弱く、結びつきの緩いものと受け止められる可能性もある。もう一つは、統合をさらに進め、共通の財政政策を持つ、より強い欧州だ。これはフランスとイタリア、そしてドイツの野党指導者マルティン・シュルツが支持する選択肢である。ドイツの野党が世論調査で支持を伸ばし、英国が離脱手続きを始めるなか、可変幾何学よりも統合強化が選ばれる可能性が高まっている。
どの新戦略が選ばれても、ユーロ圏の機関には、5,000億ユーロ規模の欧州金融安定基金をはじめ、なお十分な余力がある。さらに、市民は欧州連合構想を引き続き支持しており、景気後退で大きな打撃を受けた国々でも同様だ。欧州委員会のユーロバロメーターによると、2016年半ば時点で73%が肯定的または中立的だった。
金融危機前の数十年間、ユーロ圏諸国は米国や英国に後れを取っていた。その一因は、税負担の重さ、柔軟性に乏しい労働市場、手厚い福祉政策だった。しかし金融危機は、信用拡大、資産価格の上昇、生産性の停滞を土台とする危機前の成長サイクルが再現も持続もできないことを私たちに教えた。
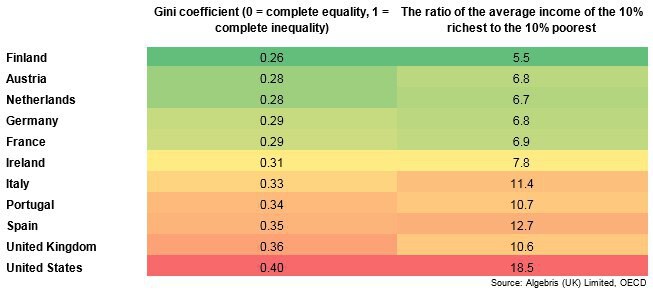
資産は豊かでも賃金は低いこのモデルの今日の帰結は、広範な不平等、仕事も資産も持たず社会から疎外された若者世代、そしてポピュリズムの台頭だ。OECDのデータによると、米国と英国はいずれも西側諸国の中で不平等度が最も高い国々に数えられる。こうした状況を踏まえると、欧州の社会的セーフティーネットと包摂的な福祉政策は強みとなり、投資家の予想を上回る社会的・政治的安定をもたらす可能性がある。歴史の皮肉とも言えることに、ドイツとフランスの首脳は最近、米国に市民権の重要性を改めて説いた。
2008年以来、多くの人がユーロ圏と欧州連合の崩壊を予測してきた。2017年にも、彼らはまた誤るだろうと私は考えている。




