第二次世界大戦終結以来、世界のGDPに占める米国の割合は、約30%から約18%へと低下した。他の先進国も、世界経済に占めるそれぞれの割合が長期にわたって縮小している。しかし、国際通貨制度を見ても、そのことには気づかないだろう。
同じ期間に、中国の世界GDPに占める割合はほぼ4倍の約16%(米国に次ぐ水準)となり、新興市場は現在、世界の生産高の約60%を占める。戦後間もない時期の約40%から上昇した。先進国の成長見通しが依然として低調であることを踏まえれば、中国やその他の新興市場で明らかな減速が見られるとしても、こうした傾向は続く可能性が高い。
それでも、世界金融は、先進国から新興国へというこの勢力バランスの変化を反映していない。戦後のブレトンウッズ体制は、主要な準備通貨としての米ドルの役割を制度化し、1970年代まで、世界のGDPのおよそ3分の2がドルを基軸としていた。残りの大部分は、英ポンドとソビエト・ルーブルに分かれていた。
最近発表した研究で、イーサン・イルゼツキとケネス・ロゴフとともに、米ドルが世界の準備通貨としての支配的な地位を、しかも大差をつけて維持していることを示した。全世界の国の60%超(世界GDPの70%超を占める)が、米ドルを基軸通貨としている。ドル建てで請求される貿易の割合や、中央銀行の外貨準備に占める米国資産(とりわけ米国債)の割合など、ほかの指標も、同程度の「ドル支配」を示唆している。
ユーロは大きく離れた2番手だ。1980年代初頭から1999年のユーロ導入まで、ドイツマルク(DM)の影響力は、まず西欧で、続いて東欧で拡大した。しかし、DM圏とフランス・フラン圏(アフリカ)を統合したユーロの台頭は、停滞したように見える。いくつかの指標によれば(世界の生産高に占める欧州の割合が縮小していることもあり)、その世界的な重要性は低下している。
現在、ほかに世界の主導権を争う主要な既存国際通貨はない。
図に示される生産と金融の動向の乖離は、相対的に規模が縮小した米国経済が、準備資産に対する世界的な需要の高まり(主に新興市場からの需要)に応じて、準備資産を供給していることで生じている。
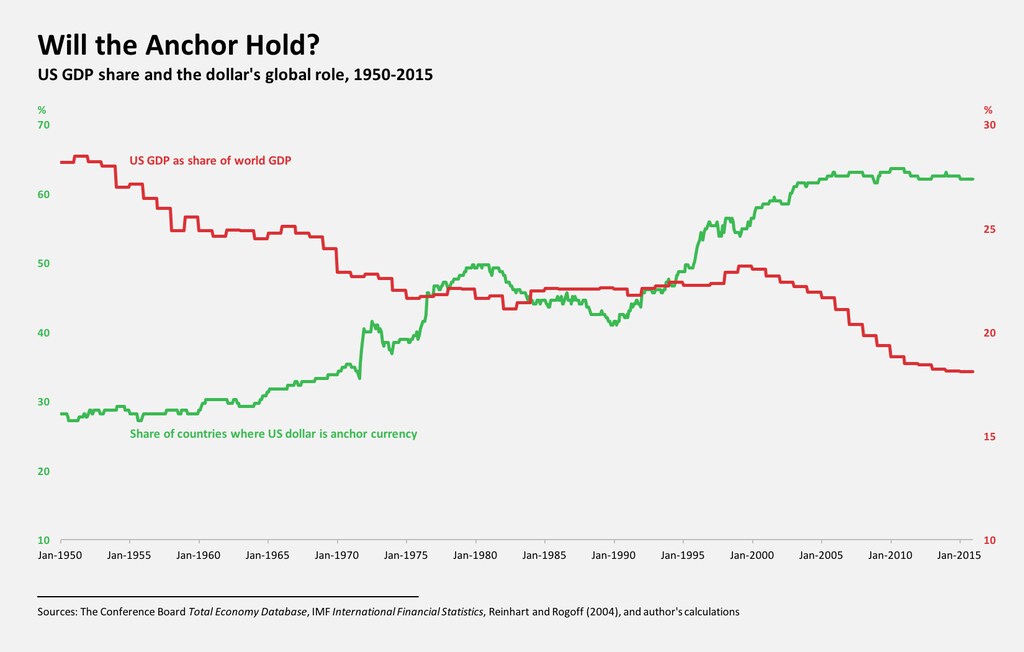
この乖離は、まったく新しいものではない。欧州で第二次世界大戦からの復興が進み、世界貿易が拡大するなか、準備資産への需要は1950年代に急速に増加し、1970年代初頭まで高水準を保った。当時、米ドルは金に裏付けられていた。世界の金の供給が準備資産への世界的な需要ほど速く増えなかったため、その不足分は米国の(紙幣による)債務で補われた。
時がたつにつれ、世界の準備資産需要を満たすことによって、「紙のドル」準備高の金準備高に対する比率が着実に上昇し、公式のドル・金平価の維持と両立しなくなった。平価の維持という国内目標と、準備通貨の唯一の供給者という米国の国際的役割との不整合こそ、ベルギーの経済学者ロバート・トリフィンが(早くも1960年に)ブレトンウッズ体制へのリスクとして予見したジレンマの本質だった。
1971年12月と1973年2月に行われた金に対する2度の切り下げでも、米ドルの「過大評価」は是正できなかった。1973年3月、ドルやその他の主要通貨が変動相場制に移行し、ドルがさらに下落したことで、ブレトンウッズ体制は終焉を迎えた。
当時と同様、現在も米国はドル建て債務をさらに発行することで、世界のドル需要に応えられる。そのためには、米国が財政赤字と連動する経常赤字を継続的に計上する必要がある。もちろん、金との連動は過去のものとなったが、米国の債務増加を抑える国内の財政目標は、準備通貨の唯一の供給者という国際的役割と相いれないだろう。
いずれにせよ、この現代の「トリフィンのジレンマ」の解決において、中国は重要な役割を果たすだろう。ひとつの可能性は、いずれ訪れる米国の経常赤字縮小が、(1970年代のような)ドルの継続的な下落によってもたらされることだ。その場合、中国や米国債のほかの大口保有者に資本損失が生じる。別の可能性として、中国が最終的に新たな準備資産の供給国となることも考えられる。このシナリオでは、準備資産の供給が、急速に成長する世界の地域に沿ったものとなる。
この結びつきは、人民元が準備通貨の地位を得れば直接的なものとなりうる。また、国際通貨基金(IMF)の計算単位である特別引出権(SDR)が、準備資産運用者に好まれる資産となれば、間接的なものとなりうる。人民元は現在、SDRの通貨バスケットに含まれている。SDRに準備資産としての地位を与えることは、IMFが長年掲げてきた目標だが、この構想はこれまでほとんど支持を得ていない。
しかし、第3の可能性もある。米国の準備資産に対する世界的な需要が減退することだ。中国からの資本流出が続き、米国債への需要が直ちに大幅に落ち込んでいる。一方、より持続可能なシナリオでは、中国がより厚みのある国内金融市場を備えた管理フロート制へ移行し、信頼できる外貨準備の蓄えを維持することへの重きを弱めることになる。