インパクト評価は客観的で定量的な知見を提供し、欧州の新たな持続可能性報告要件の要求に対応する情報となります。
影響を金銭価値に換算することで、持続可能性が事業にとってどの程度重要かについて共通の理解が得られます。
組織内でのより深い戦略的洞察と議論も、インパクト評価がもたらす追加的な効果であり、事業モデルの変革を後押しします。
企業がコーポレート・サステナビリティ報告指令(CSRD)やEUタクソノミーなどの法律の実施に取り組むなか、多くの企業がこれら新たな持続可能性報告要件によるコスト増を懸念しています。
こうした懸念はあるものの、これらの規制の本来の趣旨を念頭に置き続けることが重要です。すなわち、投資家やステークホルダーが十分な根拠のある包括的な情報にアクセスし、より的確な意思決定を行えるよう、企業に持続可能性情報の報告を求めること、そして企業が地球と人々に与える影響について、より高い透明性を確保することです。
しかし、報告要件の強化は、こうした本来の期待に応え、企業の持続可能性への転換を支えているのでしょうか。そうであるなら、インパクト評価はこの取り組みにどう貢献できるのでしょうか。
CSRDに基づく二重マテリアリティ
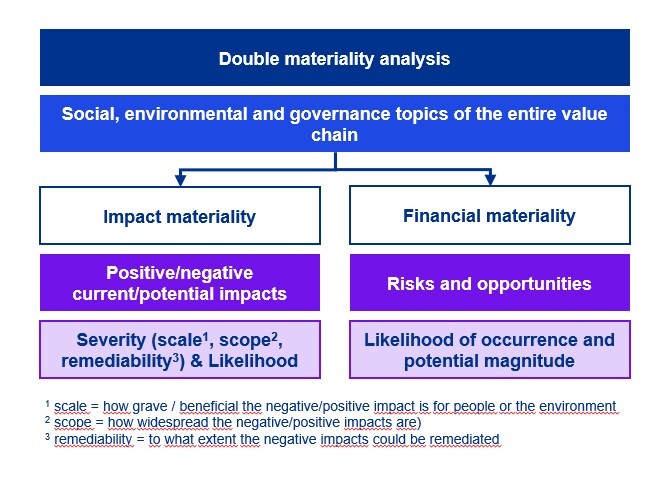
CSRDは二重マテリアリティ分析(DMA)を規定しており、企業は、持続可能性に関するテーマが事業に及ぼす財務的影響と、事業活動が環境および社会に及ぼす外部への影響の双方を評価しなければならないとしています。
これには、環境・社会・ガバナンスの各柱にわたる価値連鎖全体の幅広い持続可能性テーマが含まれます。影響の観点からは、企業は、規模、範囲、是正不可能性、およびこれらの影響が発生する可能性に基づき、事業が環境と人々の双方に及ぼす現実の影響および潜在的影響の深刻度を評価しなければなりません。
インパクト評価の理解
フランクフルトのValue Balancing Alliance(VBA)が用いる手法など、既存の方法論は、広く受け入れられた評価技術を用いて、企業活動のプラスとマイナスの影響を財務的な数値に換算しています。VBAのアプローチは、環境、社会、経済にわたる幅広い影響を対象とし、DMAに情報を提供する影響額(例:気候変動、汚染、人権)を算出します。
インパクト評価は、さらなる洞察も提供し、企業が現実の影響および潜在的影響、ならびにCSRDのもとで報告すべき、それに伴う財務リスクと機会をより深く理解できるようにします。
因果関係の理解。利用可能な方法論は、環境および社会に関するテーマについて包括的な記述と、記述された影響経路の根底にある因果関係を提供します。得られる情報は、DMAのプロセスにおいてステークホルダーとのより良い議論を促すための良い出発点となります。
価値連鎖の各段階に関する洞察。DMAでは、価値連鎖全体にわたる影響の評価が求められます。企業は自社の事業については十分な概観を持っていることが多いものの、上流および下流の活動に関する洞察は限られていることがよくあります。インパクト評価は、投入産出モデルやライフサイクル分析といった確立された技法を用いて、価値連鎖のすべての段階についてデータポイントを提供することで、これを支援できます。
影響の深刻度の評価。インパクト評価の過程で実施される基礎的な分析は、影響の規模(例:水不足や大気汚染に関する地域情報)と、その範囲(例:地理的分析に基づく)に関する洞察を提供します。
異なるテーマの比較可能性。インパクト評価は、持続可能性のテーマを金銭的単位に換算するため、従来は比較が難しかった影響テーマ同士(例:水の消費と廃棄物)を直接比較することが可能になります。
二重マテリアリティ分析におけるインパクト評価の活用
CSRDの初めて適用する企業の多くは、外部および/または内部のステークホルダー評価からなる、定性的かつしばしば記述的なアプローチをDMAに用いていますが、一部の企業は現在、インパクト評価をDMAに統合する取り組みを進めています。これにより、価値連鎖に関する追加的な洞察、中立的で外部のデータ、そしてプロセスにおける客観性と比較可能性といった利点がもたらされます。
インパクト評価を用いてインパクト・マテリアリティを評価する方法には、いくつかの異なるアプローチがあります。
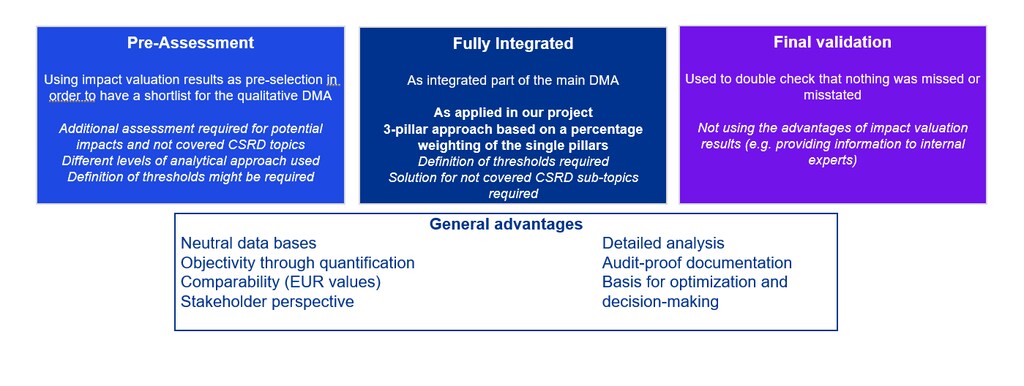
事前評価。 一部の企業は、定性的評価を補助するためにインパクト評価を用いています。このアプローチは、詳細なデータが不足し、投資対象が幅広い金融機関など、一部の組織にとって有利となる場合があり、セクターや投資区分ごとの重要なCSRDテーマに早期に焦点を当てることができます。いかなる状況であっても、CSRDの二重マテリアリティ要件は満たさなければならず、多くの場合、インパクト評価は現在の影響のみを扱い、CSRDのテーマやサブテーマの全範囲は対象としません。CSRDに完全に準拠するためには、欠けているテーマや将来の影響も事前評価のアプローチで評価する必要があります。
完全統合型。 事前評価のアプローチに見られる限界は、インパクト評価を外部ステークホルダー調査および内部専門家ワークショップと組み合わせる多柱型アプローチによって克服できます。これは、当プロジェクトで採用されたアプローチです。
私たちは3つの柱の統合にあたり分析的アプローチを採用しましたが、定性的な統合を用いることも可能でした。定性的アプローチを適用する場合、統合基準を明確に示し、すべてのテーマにわたって一貫して適用しなければなりません。
分析的アプローチには、各柱の結果に重みづけを行い、それらを組み合わせて最終的な評価スコアを算出することが含まれていました。欠けているCSRD(サブ)テーマおよび将来の影響の検討は、ステークホルダーおよび専門家の評価を統合することで取り入れられました。最終的な検証により、全体的な一貫性が確保されました。
最終検証:第3の選択肢は、最終検証の管理メカニズムとしてインパクト評価を用い、重大な影響が誤って記載されていないことを確認することです。
インパクト評価を、組織内の財務的影響のみに焦点を当てる財務マテリアリティ分析に用いることができるかどうかは、依然として議論の続くテーマです。CSRDは、影響マテリアリティと財務マテリアリティが2つの異なる視点であることを明確に定めており、したがって2つの別個の分析を実施すべきとしています。影響とその深刻度、ならびに自然、人的、社会的資源への関連する依存関係をより深く理解することは、財務リスクや機会を特定するうえで役立ちます。インパクト評価は、財務マテリアリティ評価の出発点として用いることができます。ただし、自社の価値連鎖全体で低い影響と判断された場合でも、企業は第三者が生み出すマイナスの影響から大きな影響を受け、自社の財務業績に具体的な影響が及ぶ可能性があります。
私たちの共同プロジェクトでの経験から、インパクト評価は、DMAのための客観的で定量的な追加ツールとなっただけでなく、内部のステークホルダーおよび専門家ワークショップで行われた定性的な議論をも充実させたことが分かりました。温室効果ガス排出、汚染、社会的テーマなど、非常に多様なテーマについて影響の大きさを全体的に把握することができ、客観性を保つうえで役立ちました。上流の価値段階の分析からは、地域、購入資材、汚染物質のレベルに関して、さらに貴重な洞察が得られました。
さらに重要だったのは、インパクト評価を用いたことで、管理部門や財務のバックグラウンドを持つ同僚との議論が開かれたことです。影響を金銭価値に換算したことで、持続可能性が事業にとってどの程度重要かについて共通の理解を得やすくなりました。DMAの要件に直接反映される共通の論理を構築したことが、組織内でのより深い戦略的洞察と議論の契機となり、事業モデルの変革にとって重要でした。
業務から財務まで組織全体が協力して関与することは、事業モデルの持続可能な変革を導き、可能にすることができます。私たちにとって、DMAプロジェクトは組織全体にわたる前向きで継続的な関与を支え、インパクト評価は、客観的で共通の言語を提供するための強力なツールとして機能しました。