気候関連の災害による被害が拡大しているにもかかわらず、保険に加入していない世界の損失額は、過去最低の38%まで低下しました。
これは米国市場の成熟度が高まっていることを反映していますが、高所得国以外では保険のギャップが依然として存在しています。
保険業界は、リスクを単に移転するだけでなく、リスクを管理し軽減する方向へ転換しなければなりません。
2025年上半期は、世界の気候リスクの状況における新たな転換点となりました。大手専門サービス企業のエイオン(Aon)によると、自然災害による世界の保険損失額は1,000億ドルに達し、これは上半期としては過去2番目に多い額であり、2011年の1,400億ドルに次ぐものです。
主にロサンゼルスの山火事と、米国全土で相次いだ激しい対流性暴風雨が要因となり、この損失は、気象の変動性による財務上の影響が拡大していることや、災害の発生しやすい地域での被害の露出が増えていることを浮き彫りにしています。この状況は、保険業界にとって大きな好機となっています。保険業界は、気候変動による変動の拡大に適応するだけでなく、先導役を担い、リスクの理解と管理の在り方を再定義するような革新、レジリエンス、そして先を見越した解決策を推進できるのです。変化する世界において、その好機は大きな力を持っています。
気候極端現象のコストの増大
新たなデータによると、2025年上半期の保険損失額1,000億ドルは、2024年上半期(710億ドル)と比べて40%高く、21世紀の平均額410億ドルの2倍以上となっています。
自然災害による世界全体の経済損失(保険でカバーされた損失と、カバーされていない損失の両方を含む)は、2025年上半期に1,620億ドルに達しました(前年は1,560億ドル)。
そのうち米国だけで、驚くべき1,260億ドルを占めました。これは米国にとって過去最も高額な上半期の損失であり、2000年以降の上半期の平均損失額410億ドルの約3倍にあたります。
世界各地で気候関連の災害がますます頻繁かつ深刻になっており、気候変動の影響への対応において、重要な課題や懸念が浮き彫りになっています:
クイーンズランド州およびニューサウスウェールズ州での顕著な洪水と、サイクロン「アルフレッド」により、多数の保険金請求が発生しました。このことは、極端な降雨に対する気候変動の影響をより深く理解する必要性を強調しています。
スイスのブラッテンで氷河が崩壊し、大きな被害が生じましたが、早期の避難により死者は抑えられました。この出来事は、気候変動と備えの重要性に関する重大な問いを投げかけています。
序盤は静かだったものの、大西洋では平年を上回るサイクロン活動が予測されており、東太平洋ではすでに6個の命名された嵐が発生しています。急速な勢力の強化と早期警報は、災害対応において高度な分析の重要性が増していることを示しています。
リスクとレジリエンスの両面で先行する米国
世界の保険損失1,000億ドルのうち、90%以上が米国で発生しました。損失の規模は深刻ですが、エイオンのデータはより複雑な実態も示しています。甚大な財務的影響があるにもかかわらず、保険による保護のギャップ(経済損失総額のうち保険に加入していない部分)は、世界全体で過去最低の38%に達しました。これは21世紀の平均69%を大きく下回る水準であり、主に米国市場における保険の高い普及率によるものです。
これは、初めて気象関連の損失の過半を、政府、企業、個人が全額負担するのではなく、保険会社が吸収したことを意味します。米国の保険市場が成熟してきていることを反映していますが、高所得国以外では保護の欠如が依然として続いていることも示しています。
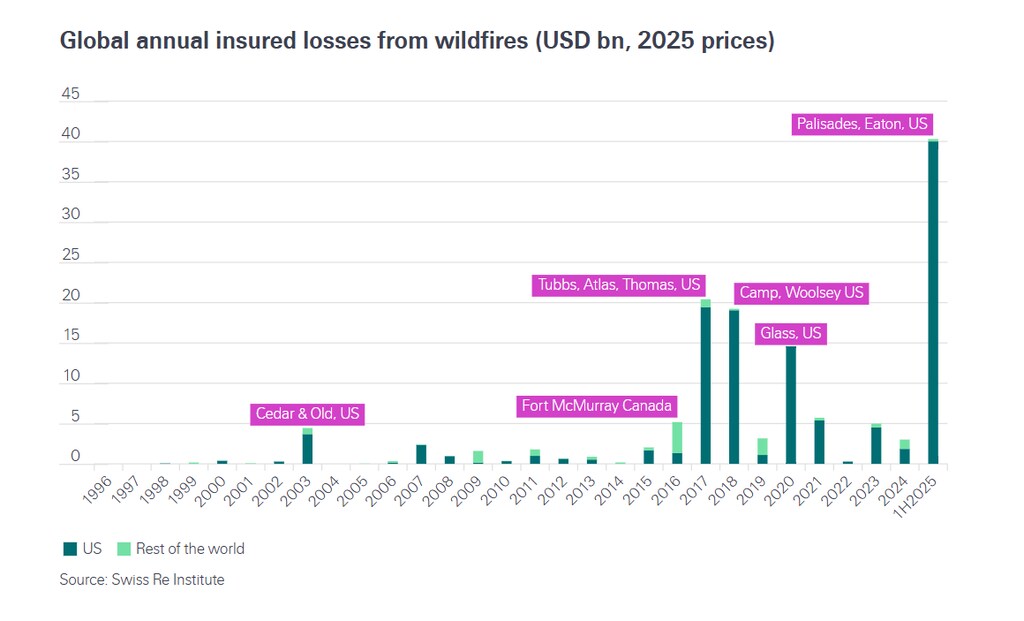
米国では、山火事の頻度と深刻度が増しており、経済損失が拡大しています。現在、史上最も高額な山火事と推定される2024年のパリセーズ火災では、最大2,750億ドルの経済損失が発生しました。住宅地の拡大や火災シーズンの長期化により山火事リスクは変化しており、気候変動がその脅威をさらに悪化させています。これにより、世界の自然災害による損失の変動性が高まり、予測がより困難になっています。
保護のギャップ:世界的なレジリエンスの必須課題
米国における保護のギャップの縮小は、十分に整備された保険制度が経済的ショックを吸収する力を持つことを示しています。しかし、世界全体の状況は依然として不均一です。特にアジア、アフリカ、ラテンアメリカでは、気候リスクの高まりに直面する多くの国々が、依然として適切な保険インフラやリスクモデリングの能力を欠いています。
大災害の専門家は、十分なサービスが行き届いていない地域において、保険による保護と損失軽減策を拡大する必要性を強調しています。そうすることで、将来の経済的ショックを減らすだけでなく、長期的なレジリエンスと開発の成果も向上させることができます。
この取り組みには、従来の引受を超える対応が求められ、データと分析の重要性が浮き彫りになっています。エイオンの「インパクト・フォーキャスティング」大災害モデリングスイートなどのツールは、90地域にわたる12種類の災害を対象としており、最新の気候科学を適用して、組織がリスクを定量化し、より適切な再保険、引受、およびエクスポージャー管理を行えるよう支援します。

リスク移転からリスク低減へ
保険業界には、リスクを移転するだけでなく、リスクを予測し、軽減し、管理する役割を果たすことがますます求められています。この点において、本分野は世界のレジリエンスに関する課題で触媒的な役割を果たす立場にあります。
これを効果的に行うため、保険会社は政府、多国間機関、民間部門とより緊密に連携し、インフラ計画、ゾーニング、金融規制にレジリエンスを組み込む必要があります。気候情報に基づくリスクモデリング、拡張可能な官民パートナーシップ、気候変動に強い建設基準はいずれも重要な役割を果たすことができます。気候災害による増大するコストへの対応は、もはや将来の懸念ではなく、現在のガバナンス、投資、公平性の課題なのです。
気候リスクシステムにとっての決定的な局面
2025年上半期は、警鐘であると同時に好機の窓でもあります。大災害による損失は過去最高水準にある一方で、主要市場では保護のギャップが縮小しつつあり、社会や企業が気候リスクを管理する方法において、イノベーションと改革を加速させる機運が熟しています。
保険セクターが、金融のセーフティネットから、先を見越したレジリエンスの推進役へと進化を続ければ、温暖化する世界の衝撃に経済がどのように耐えるかを再定義する一助となるでしょう。ただし、この変化が金融システムの成熟した地域だけでなく、すべてのコミュニティに恩恵をもたらすようにすることが、依然として中心的な課題です。
世界経済フォーラムは、世界の金融システムをどのように改善していますか?
金融・通貨システムセンターは、持続可能性やレジリエンスからイノベーションやデジタル化に至るまで、世界の金融システム全体の変革を理解するために、リーダーを結集しています。
協力と洞察を促進することで、同センターはパートナーが金融システムを長期的な経済の安定と共有の繁栄に沿ったものにする支援を行っています。
今後の道筋には、データの透明性、世界的な連携、そしてモデル、市場、人材への的を絞った投資が求められます。気候の時代が進む中で、レジリエンスは金額だけでなく、次に起こることを予測し、吸収し、適応するシステムの能力によって測られるようになるでしょう。




