7年前、MENA地域では中小企業(SME、small and medium enterprises)が時代の寵児だった。
ほぼすべての金融機関が中小企業向け部門を立ち上げていた。開発金融機関(DFI)は、中小企業の資金調達へのアクセスを妨げる障壁を特定する調査に資金を提供し、会議が開かれ、このテーマを取り上げるトーク番組が放送されていた。投資運用会社は中小企業向けファンドの設立を検討し、投資アドバイザーはそうしたファンドの立ち上げを助言していた。誰もが突然、「新たに発見された」サービスが十分に行き届かず、未開拓の市場に対応しようと決めたのだ。
それから7年が経った今も、MENA地域は、中小企業への効果的な対応にはほど遠い。さまざまな障壁が、いまだ十分に解消されていないためだ。これは、このセグメントが本質的に抱える課題を軽視するものではない。中小企業への融資や投資は、誰にでもできるものではないことは間違いない。しかし、このセグメントは依然として経済成長の真の原動力であり、GDPへの寄与はUAEで30%、バーレーンで28%、サウジアラビア(KSA)で22%、エジプトで30%に上る。雇用創出とイノベーションの基盤にもなっている。中小企業が持つ大きな潜在力を生かすには、課題を明確に特定し、対処しなければならない。デジタル時代がビジネスを変革するなか、第4次産業革命が進行している。中小企業の柔軟性、革新力、雇用創出力は、MENA諸国の世界経済における競争力にとって不可欠である。
時間と労力
中小企業との取引を成立させるために必要な労力と時間は、大企業の場合と同等、あるいはそれ以上である。中小企業は大企業ほど組織化されていないため、融資前のデューデリジェンスが重要となる。改善点や価値創出の機会を特定するには、より踏み込んだ財務分析が必要だ。融資商品を利用する場合には、適切な監査を受けた財務諸表と補足データを用意しなければならない。融資前の手続きには時間と費用がかかる場合がある。これらの費用を取引規模に対する割合で見ると、大企業との取引に比べて大きな負担となる。小規模案件と大規模案件の採算性を比較する際には、この点を考慮する必要があり、中小企業との取引全般の収益性にも影響する。中小企業との取引を検討する際は、こうした費用を考慮し、それを吸収できるだけの収益性があるかを評価することが望ましい。
経営人材
この地域全体で経営人材が不足していることは周知の事実だが、中小企業では特に深刻である。小規模企業は優秀な経営人材を雇う余裕がない。例えば、将来の時価総額が小さいため、優秀な人材を引き付ける「ストックオプション」の上昇余地も限られる。中小企業は、福利厚生が充実し、報酬や株式報奨が大きく、幅広い人脈や知名度を得られる大企業と人材を取り合っている。一方、中小企業には、より柔軟な職場環境、堅苦しくない社風、より速いキャリア形成の機会がある。また、従業員は従来型の経営モデルに縛られず、創造力やマネジメント能力を伸ばす余地を得られる。
会計と財務
多くの中小企業には、適切な人員を配置し、体制を整えた財務部門がない。これは中小企業だけでなく、世界中の家族経営企業の大半にも当てはまる。適切な経験を持つ財務担当者が社内にいないと、例えば製品原価を算出する能力が損なわれ、適正な価格設定や実際の利益率の把握が難しくなる。さらに、信頼できる監査法人による監査済み財務諸表があれば、中小企業は銀行融資を申請できる。ベンチャーキャピタルやプライベートエクイティがまだ初期段階にある地域では、成長資金の調達に従来型の融資が欠かせない。各国政府は銀行に中小企業向け融資を促してきた。エジプトの最近の規制はその一例である。
それでも、中東全域の商業銀行業務のうち、中小企業向けはわずか5%と推定されている。中小企業に信頼できる監査法人の利用を促し、必要性の高い財務アドバイスを外部委託する仕組みを整えることにも、重点を置く必要があるかもしれない。各国政府は金融機関に中小企業向け融資を促すだけでなく、融資を受ける資格を得られるよう中小企業を支援する方法を見つけるべきだ。
リターンと投資回収
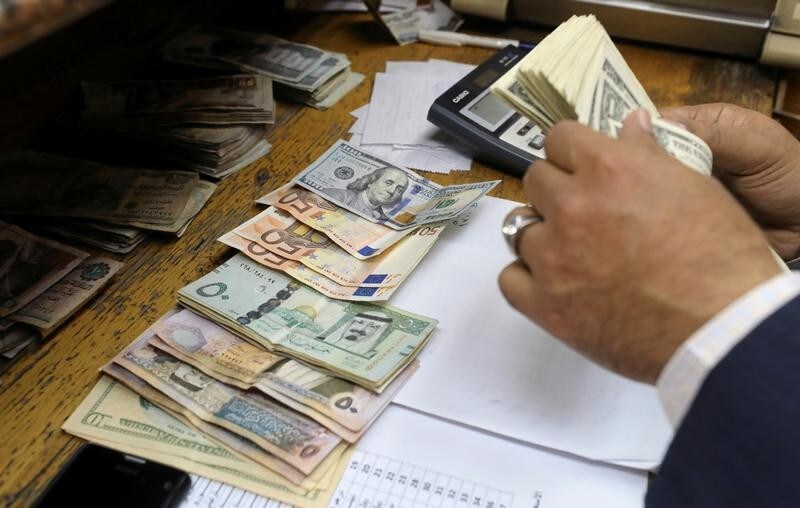
中小企業に関するもう一つの問題は、どれほど高いリターンを上げても、総額としての現金リターンは小さいという点だ。例えば、中小企業との取引の平均額が2,000万ドルで、投資回収時に投資額が2倍になったとしても、利益は推定1,000万ドルにとどまる。一方、5億ドルの取引でリターンが1.5倍なら、利益は推定2億5,000万ドルとなる。そのため、投資家、銀行、運用担当者はいずれも大規模な取引を好む。取引規模の制約は、銀行と投資家双方の投資回収に影響する。多くの公募では一定の取引規模が前提となり、場合によっては投資銀行が助言や引受サービスを提供する条件にもなる。この課題を克服するには、金融イノベーションが不可欠だ。より大きな事業体をつくるために垂直統合や水平統合を進めたり、経営陣への売却を可能にする多様なスキームを備えた創造的な金融手段を開発したりすることが考えられる。
法的制約
法制度、規制、執行は、MENA諸国の経済の大半にとって大きな課題である。問題は法制度や、資金提供者を保護すると同時に起業家の意欲を高める新たな金融商品やハイブリッド型金融商品に関する規制の欠如だけではない。紛争時に裁判所の判決を執行することも大きな課題だ。この地域で金融契約上の義務を理解できる経済裁判所はごくわずかである。判決の執行には、手間も時間もかかる。もう一つの大きな法的制約は、債務の刑事罰化である。起業家は借金を返済できなければ、長期の懲役刑に直面する。起業家に詐欺などの不正行為がない場合でも、関連する責任を切り分ける適切な破産法は存在しない。事業を迅速に再建できるよう、明確な倒産法が強く求められている。また、資産の再編や再構築に関する枠組みも必要だ。
データと情報
正確で、すぐに利用できるデータの確保は、多くの発展途上国にとって大きな課題である。金融は主にデータの正確性に基づいているため、正確で実態を反映するデータがないなかで正しい判断を下すのは、暗闇で撃つようなものだ。データが存在していても、分散し、まとまりがなく、収集や検証に手間がかかる場合もある。中小企業を担当する政府機関は、オンラインポータルや定期刊行物を通じてデータを選別し、集約する必要がある。
サプライチェーン
中小企業にとって大きな課題の一つは、ニーズに応える適切なサプライチェーンがないことだ。専門的なサプライチェーンには規模の経済が必要である。契約規模が小さいと専門サービス事業者にとって中小企業との取引は採算が合わず、大企業が選ばれやすい。一部のアジア諸国では、複数企業の発注をまとめて規模の経済を生かし、一括してティア1サプライヤーに委託する試みが始まっている。
事業の拡大
事業の拡大は、起業家がアイデアをスタートアップにするところから始まるが、それで終わりではない。最大の課題は、スタートアップを次の段階である「スタートアップの次へ」、さらにその後の「成長企業」へと進めることだ。すべてのアイデアや事業が拡大可能とは限らないが、この記事の範囲を超えるさまざまな文化的要因やスキル面の制約により、この地域では事業の拡大が本質的に妨げられているようだ。創業者やシード資金の提供者にとって重要なのは、事業を拡大する種を最初から企業の仕組みに組み込んでおくことだ。
皮肉なことに、この地域の中小企業は時に正反対の方向へ進み、あまりに早く、急速に規模を拡大しようとする。私はこれを「ピラミッド症候群」と呼んでいる。この地域は、一般的なプロジェクトよりも「巨大ピラミッド」、つまり大型モールや高層ビルの建設ブームにとらわれているようだ。まず小さなピラミッドを築けば、より大きなものは後からついてくるということを、私たちは忘れがちだ。
今こそ中小企業を支援すべき理由
世界銀行の調査によると、MENA地域では企業の80~90%を中小企業が占める一方、25歳未満の若年層の失業率は約40%に達している。新しいアイデアにあふれ、活力に満ちた若者たちは、経済的な豊かさと創造的な充足をもたらす仕事を通じて、希望を実現する必要がある。それを実現できるのは、革新的で柔軟な中小企業セクターだけだ。中小企業が成長を促し、雇用を生み、製品イノベーションに貢献し、競争環境を強化するという事実は、すでに証明されている。地域はそうした主張を繰り返す段階を越え、さまざまな課題に取り組み、障壁を取り除き、起業家精神を後押しし、議論にとどまらず行動につながる政策の枠組みを整えなければならない。
中小企業にとって最大の課題は、資金がないことではない。資金を成長と価値創出に生かすことこそが、最大の課題だ。MENA地域の各国政府は、この考え方をより重視する必要がある。必要な職業訓練を提供する取り組みをまとめ、事例を紹介し、メンター制度を正式に整え、事業計画や戦略について助言する。要するに、中小企業が成長し発展するうえで不足している専門知識を提供すべきだ。
それでも、この地域では、世界の大企業もかつては小さな会社だったことを忘れがちだ。小型株企業やスタートアップにリスクがあるのは間違いない。献身と確固たる決意、努力が求められる。イノベーションを原動力に成長し、複数回の資金調達を経て発展する。さらに重要なのは、成功には幸運とひらめきの両方が必要だということだ。しかし、経験豊かな資金提供者なら誰でも、こうした企業やスタートアップが大きな成功を収めたとき、伴うリスクや課題はすべて引き受ける価値があると言うだろう。