自然災害の発生頻度は時とともに高まっています。1970年から2010年までに約330万人が死亡し(年間平均82,500人)、物的損害は2兆3,000億米ドル、すなわち世界の累積産出額の0.23%を超えました。災害発生後、政府は強固な緊急救援と復興に迅速に対応できる体制を整えるべきです。実際、より良い復興を実現すべきです。しかし、各国・各時期を通じた災害後の財政対応は、平均するとほぼゼロです(Melecky and Raddatz 2008, table 2)。 [1] この結果は、各国の対応が非常に多様であることに起因する可能性があります。その背景には、利用可能な財政余地の違いや、政府と並行して民間部門が対応する能力の差などがあります。十分な備えに加え、災害後に対応するための資源を確保しておくことが重要であり、金融発展はその助けとなり得ます。

自然災害の直接的なコストは、通常、損害額、死傷者数、産出損失によって測られます。さらに、自然災害は、特に債務の持続可能性に関して、財政に重大な問題をもたらすことがあります。災害で破壊された公共インフラの再建には政府支出の増加が必要となる一方、経済活動の縮小によって政府の徴税能力が低下する可能性があります。また、政府は被災者に緊急救援、援助、社会支援を提供するための資源も必要とします。
災害が財政および債務の持続可能性に及ぼす影響は、政府の災害対応に左右されます。政府は、財政収入を動員できる場合、国内外の市場から借り入れられる場合、または事前に契約した財政保険の恩恵を受けられる場合、復興と救援のための支出を増やせます。しかし、こうした資金調達手段がない政府は、支出を維持するか、場合によっては削減せざるを得ず、災害の経済的コストを増大させる可能性があります。
政府が選択する支出、収入、借入の組み合わせは、債務による資金調達へのアクセス、借入コスト、政府サービスへの需要によって異なる可能性があります。例えば、債券市場が発達し、低コストで借り入れられる国は、災害後に増税で収入を動員したり、支出を抑制したりするよりも、借入を選好するかもしれません。また、民間保険市場が復興費用の大部分をカバーする国は、緊急救援により重点を置き、必要な資金を抑え、支出を緩やかに増やすことができるでしょう。
最近の論文で、 Melecky and Raddatz は自然災害後の財政対応を分析し、債券市場の発展と民間保険の普及拡大によって対応を強化できるかを検討しています。1975年から2008年までの高所得国・中所得国の年次データを用いて、 [2] 債券市場の発展が進むと、自然災害後の政府支出を約55%増やせることを推計しています。財政赤字の拡大幅は、金融発展が進んだ国の方が進んでいない国より大きいものの(75%対10%)、効率的な債券市場が動員できる追加資源は、災害によるマクロ経済コストの緩和に大きく寄与します。

さらに、保険の普及率が低い国では、災害後に政府赤字が15%拡大します(普及率の高い国では拡大しません)が、普及率の高い国ほど災害の悪影響を軽減することはできません。保険の普及率が高い国は、保険金の資源を生産能力の回復に活用できるため、災害によるマクロ経済コストを抑えるための財政努力はほとんど必要ありません。
総じて、金融発展が遅れている国では産出損失がGDPの2%~10%に上る一方、金融発展が進んだ国では平均して有意な損失が見られないようです。しかし、発達した債券市場を持つ国とは異なり、保険の普及率が高い国は、支出を赤字で賄わずに災害の経済的コストを軽減できます。
この分析は、災害への財政対応を強化するために金融発展政策を活用することについて、重要な政策的示唆を示しています。すなわち、債券市場または保険市場がより発達した国は、災害による被害が小さくなります。ただし、保険の普及は財政負担を増やさずにマクロ経済への影響を緩和するようであり、事後的にはより効率的です。
結果は民間保険の普及に関するものですが、財政保険政策にも同様のリスクヘッジ効果があり、災害救援と復興への対応を強化し、財政の持続可能性を保ちながら災害の実体経済への影響をさらに軽減できる可能性があります。財政保険を利用すれば、政府は、自然災害による金融リスクの一部を国際金融市場に移転・分散する金融商品を購入することで、自然災害後に財政の持続可能性を損なわずに済みます。しかし、こうした商品の価格設定や費用便益分析には課題があり、現在の支出と公的援助で災害の費用を賄えると想定して、利用をためらう国も少なくありません。
近年の経験から、こうした課題があるにもかかわらず、各国は気候変動リスク軽減戦略の一環として、何らかのリスク移転メカニズムを整備したいと考えていることがうかがえます。こうした仕組みには、スリランカが世界銀行と結んだ災害時繰延引出オプションのような国際金融機関との条件付き債務契約、 [3] またはカリブ海災害リスク保険ファシリティのような実質的な保険プールが含まれます。 [4]
この記事は当初、 世界銀行「All About Finance」ブログに掲載されました。
本記事の掲載は、世界経済フォーラムによる見解への賛同を意味するものではありません。
Agendaの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Martin Meleckyは、世界銀行南アジア担当チーフエコノミスト室の主任エコノミストです。Claudio Raddatzは、2014年3月にチリ中央銀行の金融政策部門ディレクターに任命されました。
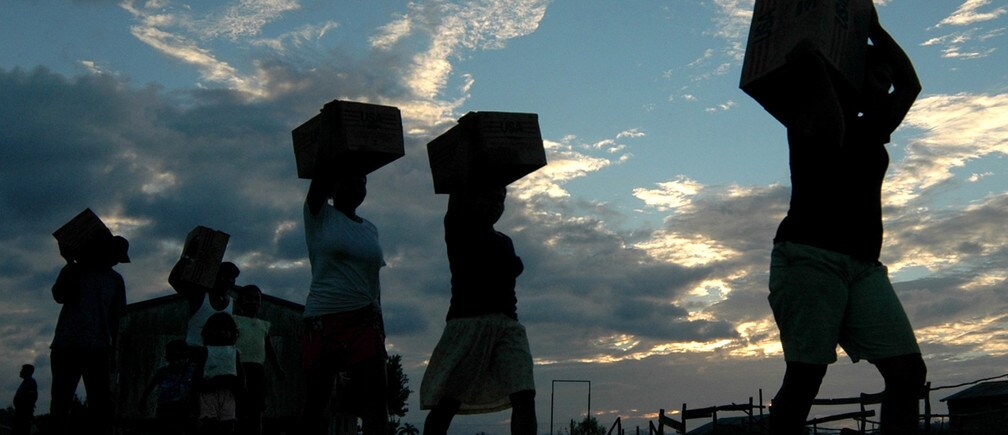
画像:ニカラグアのシクサヤリ村で、世界食糧計画が配布した食料援助を運ぶ先住民ミスキートの人々。REUTERS/Antonio Aragon/Pool