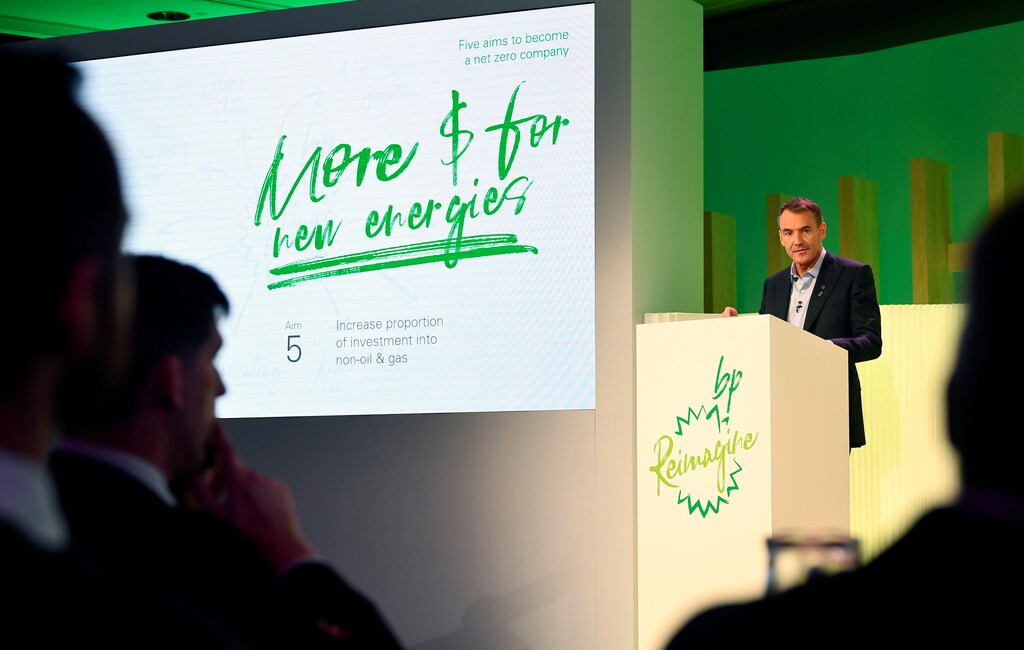
石油・ガス大手のBPは、2030年までに保有ポートフォリオに50ギガワットのグリーンエネルギーを組み入れることを目指しています。
しかし、目標達成には同社に600億ドルかかると見積もられています。
BPは世界最大級の再生可能エネルギー発電事業者になるという目標を達成するため、今後10年間で数百億ドル規模の投資を行う必要があり、石油事業から得られるよりも低い収益率を受け入れなければならない可能性があります。
BP:エネルギー企業からグリーンエネルギー企業へ
この英国の石油・ガス企業は、2030年までに風力、太陽光、水力などの再生可能エネルギーを50ギガワット(GW)保有ポートフォリオに組み入れることを目指しています。現在の2.5GWから大幅に増加し、現時点での英国全体の再生可能エネルギー容量を上回る規模です。
欧州の石油企業は、活動家、銀行、投資家、一部の政府から化石燃料からの転換を迫られており、単にグリーンエネルギーを生産するだけよりも高い利益率が見込めるビジネスモデルを模索しています。
先週、BPはイタリアのエニに続き、今後10年間にわたって石油生産を削減することを約束し、同社よりも大きな削減目標を設定しました。
アナリストは、大規模な洋上風力発電所が、BPが事業を拡大する最も迅速な方法である可能性が高いと指摘しています。しかし、開発には数年を要し、立ち上げコストも高いため、買収に頼らざるを得ないかもしれず、その価格は決して安くはありません。
「その価値を得るのは難しいでしょう。これらの資産は非常に魅力的で、非常に高い価格で取引されているためです」と、英国の戦略コンサルタント会社Stonehavenのアソシエイトであるピーター・アサートン氏は述べました。
BPはすでに410億ドルの負債を抱えており、投資家が化石燃料生産企業から離れ、グリーンエネルギー企業を選好するにつれ、過去2年間で株価は半減し、時価総額は800億ドルを下回るまで縮小しました。
対照的に、世界最大級の洋上風力発電開発企業の一つであるデンマークのオーステッドの株価は、同期間に135%急騰し、時価総額は600億ドルに達しています。
オーステッドは現在、10GWの風力発電設備容量を導入しており、これはBPのグリーンエネルギー目標のわずか5分の1にすぎません。同社はさらに3.8ギガワットを追加することを表明しています。
スペインの電力会社イベルドローラは、33GWの再生可能エネルギー発電設備を導入し、複数のプロジェクトを開発中です。同社の株価は過去2年間で78%上昇し、時価総額は800億ドルとなり、BPと同水準になりました。
国際再生可能エネルギー機関によると、世界の再生可能エネルギー容量は2,500GWをわずかに上回る水準ですが、2015年のパリ気候変動協定に基づく目標を達成するため、各国が排出量削減を進めることにより、急速な拡大が見込まれています。
国際エネルギー機関のデータによると、風力、太陽光、水力を含む再生可能エネルギーは、昨年、経済協力開発機構(OECD)加盟国で生産された電力の約4分の1を占めました。
世界有数のグリーンエネルギー企業になることに伴う戦略上のリスク
戦略の最新情報において、BPは2030年までに石油・ガスの生産量を40%削減し、低炭素プロジェクトに年間50億ドルを投じることを表明しました。これにより、世界有数のグリーン電力生産企業になることを目指しています。
また、石油価格の下落により経済的に採算が取れなくなる石油・ガス資産を売却し、2025年までに250億ドルを調達して、よりクリーンなエネルギーへの転換資金に充てる計画です。
再生可能エネルギー企業は株価収益率(PER)が高い水準で取引されており、アナリストは、BPがゼロから風力発電所を建設することも可能だが、初期費用が高額になると指摘しています。
例えば、イベルドローラの3.1GWのイーストアングリア風力発電拠点プロジェクト(英国沿岸沖)は約80億ドルの費用が見込まれています。一方、SSEとトタルの1.1GWシーグリーン1英国洋上風力発電プロジェクトは約37億ドルの費用が見込まれています。
カナダ王立銀行のアナリストであるビラジ・ボルハタリア氏は、再生可能エネルギーの目標を達成するために、洋上風力と太陽光発電の比率を50対50と想定した場合、BPは約600億ドルを投じる必要があるとの見積もりを示しています。
その金額の70%がプロジェクトファイナンスによって調達できると仮定すると、BPは今後10年間で純設備投資を180億ドル行う必要があると、同氏は述べました。
投資銀行ジェフリーズのアナリストであるジェイソン・ガメル氏は、プロジェクトファイナンスを除いて、BPの負担額を約300億ドルと試算しましたが、この計画は依然として、グリーンエネルギー資産が確保できること、および許容可能な収益が得られることに依存していると指摘しました。
「資本需要は、許容可能な収益率を伴う十分な投資機会が存在することを前提としていますが、これは戦略上の重要なリスクであると考えています」と同氏は述べました。
大手石油企業は、一般的に石油投資に対して約15%の収益率を目標としています。BPは、低炭素電力事業への投資で8%から10%の収益を見込んでおり、従来の石油・ガス事業により、2030年までに全体の収益率を12%から14%に引き上げる計画です。
BPの二大株主であるブラックロックとバンガードは、同社の再生可能エネルギー戦略についてコメントを控えました。バンガードは、保有するBP株の大半をインデックスファンドを通じて保有していると述べました。another大口投資家であるレガル&ジェネラルは、直ちにはコメントしていません。アリアンツを含む他のファンドマネジャーは、コメントの要請に応じていません。
信仰の飛躍
BPのバーナード・ルーニーCEOは先週の電話会議で、同社は単に設備容量を追求するのではなく、適切な収益を伴う再生可能エネルギー設備にのみ取り組むと述べました。
BPの財務責任者であるマレー・オークリンクロス氏は同じ電話会議で、同社の大規模なトレーディング事業、再生可能電力と天然ガスを組み合わせて供給量を保証する能力、そして通貨およびヘッジサービスにおける専門知識により、収益率を「二桁台の大きな水準」まで引き上げることができると述べました。
一部のアナリストは、このグリーンエネルギーへの転換に懐疑的です。
カナダ王立銀行のボルハタリア氏は、再生可能エネルギーの収益率を約7%と見込んでいます。
「これらが二桁台の収益率を生むプロジェクトであるとは考えにくいです」と同氏は述べました。「エネルギー業界は中核事業で戦略を実行できていないため、新規事業へのさらなる信仰の飛躍には、あまり自信がありません。」
格付会社フィッチのシニア石油・ガスアナリストであるドミトリー・マリンチェンコ氏は、再生可能エネルギー事業は現時点では収益性が低いかもしれないものの、BPは将来的に石油・ガスからの収益が低下することに賭けていると述べました。
「グリーンエネルギーへの転換の道のりは、石油メジャーにとって波乱含みとなるでしょう。再生可能エネルギーの経験が乏しく、新たな投資は実行リスクにさらされることになります。すべての投資が成功するとは限らないでしょう」と同氏は述べました。
「しかし、『これまで通りのやり方』では、長期的には過度にリスクが高まる可能性があります。石油価格が依然として比較的高い今こそ、10年後よりも事業の再構築が容易なはずです。」




