各国は、社会情勢や財政状況の変化に合わせて、年金制度を絶えず調整している。
その手段には、退職者が受け取る給付額の削減、退職年齢の変更、あるいは就労期間の延長を促して税制への拠出を増やすことなどが含まれる場合がある。
こうした変更が財政に与える影響は分かっているものの、社会厚生への影響はこれまで広くは研究されてこなかった。
新たな研究によれば、インセンティブ制度が全体にとって最大の便益と最小のコストをもたらす重要な年齢が存在する可能性がある。
過去20年間に多くの国々が公的年金制度の大規模な改革を行ってきており、近い将来にも同様の改革が続くとみられる。こうした改革に共通するテーマは、高齢化を背景に財政の持続可能性を回復するため、労働者により遅く退職するよう促すことである(例:Gruber and Wise 1999、OECD 2019、Barr and Diamond 2009)。すなわち、多くの国では、公的年金の給付水準を全般的に引き下げることに加えて、より長い職業生活を後押しするインセンティブを導入または強化してきた。こうしたインセンティブは財政面で望ましい効果をもたらす――遅く退職する労働者はより多くの税を納める――が、その社会厚生への総合的な影響は依然としてよく理解されていない。
最近の論文(Kolsrud et al. 2021)において、我々は、退職の遅延を促す年金改革の社会厚生への影響を分析するための枠組みを提案している。本稿で検討する政策上の問いは、本質的には、退職年齢の関数としての年金給付プロファイルの最適な傾斜の大きさに関するものである。人生の後半に退職する労働者に対して、年金給付はどの程度速く増加すべきか。我々の分析は既存の文献を補完するものである。既存研究は、対照的に、主に年金の全般的な給付水準、積立方式か賦課方式か、そして年金インセンティブに対する退職時期の反応といった問題を中心に展開してきた。
給付プロファイルの傾斜がもたらすコスト
給付プロファイルの傾斜のコストを評価するための重要な指標は、人生の異なる時点で退職する個人が、退職後の消費を平準化する手段として年金給付にどの程度の価値を認めるかである。早期に退職する人々が年金給付をより高く評価するなら、年金制度を通じて遅い退職を促すことには社会厚生上のコストが伴う。具体的には、こうした改革は、年金をより高く評価する人々(早期退職者)から、相対的に低く評価する人々(遅期退職者)へと資源を再分配することになる。本稿では、このような社会厚生コストの大きさが、異なる年齢で退職する労働者の消費の限界効用に依存することを示す。例えば、他の条件が同じであれば、早期退職者の消費の限界効用が遅期退職者よりもはるかに高い場合、傾斜の大きいプロファイルは大きな社会厚生コストを伴うことが示唆される。
では、早期退職者は実際に遅期退職者よりも高い消費の限界効用を持つのだろうか。もしそうだとすれば、その差はどの程度大きいのか。この問いを明らかにするため、我々はスウェーデンの行政データと、登録情報に基づく世帯消費の指標(Kolsrud et al. 2020)を用いる。消費データを限界効用へと対応づけるには一定の仮定が必要となるため、消費をとらえるさまざまな方法を採用し、消費データを資産、健康、平均余命に関するデータで補完する。
経済理論によれば、消費の限界効用を左右する主要な要因の一つは消費水準そのものであり、消費水準が高いほど限界効用は低くなる。そこでまず、退職後の総消費が、異なる年齢で退職する労働者の間でどのように異なるかを単純に検討する。図1は、68歳時点の消費が退職年齢によってどのように変化するかを示しており、各退職年齢層を65歳で退職する層(我々は65歳を通常の退職年齢の基準と見なす)と比較している。退職年齢に対する消費の全体的な勾配は急であり、遅期退職者は極早期退職者よりも20%以上多く消費している。これは、遅い退職に対して手厚い年金を与えて報いることが、低消費世帯から高消費世帯への再分配をもたらすことを示唆している。特筆すべきことに、55歳から70歳で退職する人々の間での全体的な消費勾配は大きく正であるが、60歳から65歳で退職する人々の間には顕著な非単調性も確認される。60歳から63歳の間に退職する人々の平均消費は、通常の退職年齢である65歳前後で退職する人々と同程度か、それ以上である。欧州の他の国々および米国について調査された消費を分析した場合も、同様の全体的傾向が確認される。
図1退職年齢別の消費水準
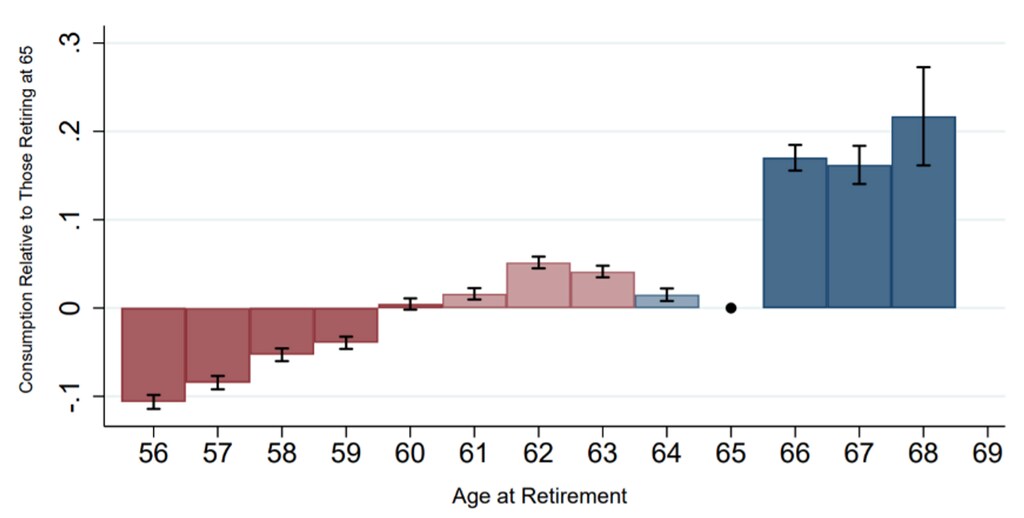
注記:本図は、全退職年齢にわたる消費水準の比較推定値を示したものである。65歳で退職する人々を基準カテゴリーとしている。この推定式には、年と年齢の固定効果のみが含まれている。
社会経済的背景の役割
当然ながら、消費水準だけが限界効用の唯一の決定要因とは限らない。健康や平均余命を含む他の要因も重要となりうる。これらは、異なる退職者に割り当てたい再分配ウェイトにも直接影響するためである。我々は、さまざまな年齢の退職者の特性に関する詳細なデータを分析し、これらの要因が年金改革の評価をどのように変えうるかを理解する。図2は、通常の退職年齢である65歳前後で退職する人々と比べて、早期・遅期に退職する人々が観察可能な特性においてどのように異なるかを示している。第1パネルは社会人口学的特性を、第2パネルは健康と平均余命を扱っている。結果は概ね我々の知見を裏付けており、より急な年金給付プロファイルは、年金給付の価値が高い人々(早期退職者)から、その価値がより小さい人々(遅期退職者)へと再分配を行うという知見である。特に、遅期退職者は、極めて早期に退職する人々と比べて、より高い教育水準、より生産的な職業キャリア、より多くの金融資源を持つ傾向がある。また、図2Bでは、早期退職者の健康および平均余命が著しく劣ることも示している。したがって、より急なインセンティブの傾斜は、資源に乏しいうえに健康状態も悪い人々から資源を奪うことになる。
図2は、消費勾配における非単調性の背後にある要因についても示唆を与えている。図1で非単調性が現れる61歳から63歳の間に退職する人々は、同居している可能性や女性である可能性が高い。彼らの世帯資産は高く、世帯内の別の成員が多額の所得を得ている世帯に属する傾向がある。世帯構成を統制すると、この非単調なパターンも小さくなる。したがって、61歳から65歳までのこの退職年齢の範囲内では、遅い退職を促すことは他の年齢よりもおそらくコストが低いと考えられる。
図2退職年齢における異質性と選択
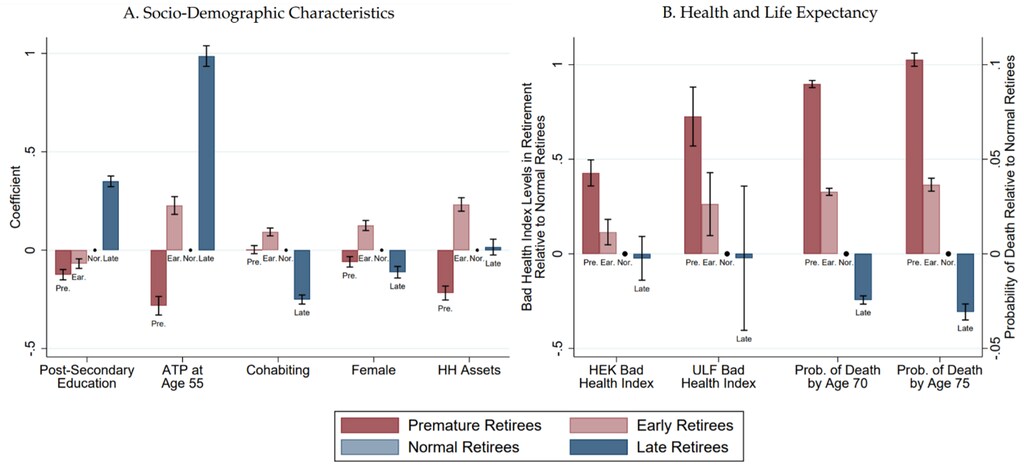
注記:本図は、退職年齢層間の異質性のパターンを示したものである。極早期退職者は56歳から60歳の間に退職する人々、早期退職者は61歳から63歳の間に退職する人々、通常の退職者は64歳から65歳で退職する人々、遅期退職者は66歳から69歳で退職する人々と定義する。パネルAは、4つの異なる年齢層のいずれかで退職することに関する多項ロジット予測モデルの推定値を示している。各説明変数について、各層への選択の相対確率に関する平均における予測限界効果を報告しており、基準カテゴリーは通常の退職者である。パネルBは健康と平均余命への選択を検討している。不健康の指標として2つの指数(HEKおよびULF調査のすべての健康アウトカムから抽出された標準化主成分)を用い、「平均余命」の指標として2つの尺度(70歳まで、または75歳までに死亡しているかを示すダミー変数)を用いる。
消費の異なる推移
経済理論は、消費データから消費の限界効用について知るための複数の方法を提供している。本稿で採用するもう一つのアプローチは、退職時の消費の落ち込みが、異なる年齢で退職する労働者の間でどのように異なるかを検討することである。このアプローチは、退職年齢と限界効用の関係について、消費水準アプローチよりも弱い仮定に依拠している。また、このアプローチは、就労期間の長さに関わる長寿リスク、すなわち、健康上の理由などで個人がいつ退職せざるを得なくなるかというリスクに対する年金の‘社会保険’的価値を切り離して捉える一方、個人間の再分配効果は考慮しない(Diamond and Mirrlees 1978, 1982, 1986)。退職時の消費の落ち込みは広く研究され議論されてきたが(例:Bernheim et al. 2001、Aguiar and Hurst 2005、Battistin et al. 2009、Stephens and Toohey 2018)、この落ち込みが退職年齢によってどのように変化するかは考慮されてこなかった。これは、遅い退職を促すことの社会厚生への影響に関する我々の問いにとって重要な点である。
この分析の主要な結果は図3に示されており、退職の2年前を基準とした世帯の平均消費を描いている。退職の2年前から退職後2〜5年にかけての消費の落ち込みは、遅期退職者と比べて、極めて早期に退職する人々の方がはるかに大きいと推定される。この事実は、前者と後者の群の間で年金給付の限界価値に大きな差があることと整合的である。本稿では、健康の推移に関するデータを用いて、この差の大部分が極早期退職者が被る健康ショックによって説明されるように見えることを示している。また、資産ショックからの消費の限界性向が退職年齢層によってどのように異なるかも検討する(Landais and Spinnewijn 2021)。これらの結果は、遅い退職を促すことには大きなコストが伴うという我々の全体的な知見を裏付けている。すなわち、消費の限界効用が高いときに資源を奪い、限界効用が低いときにより多くの資源を与えることになるためである。
図3消費の落ち込みの違い
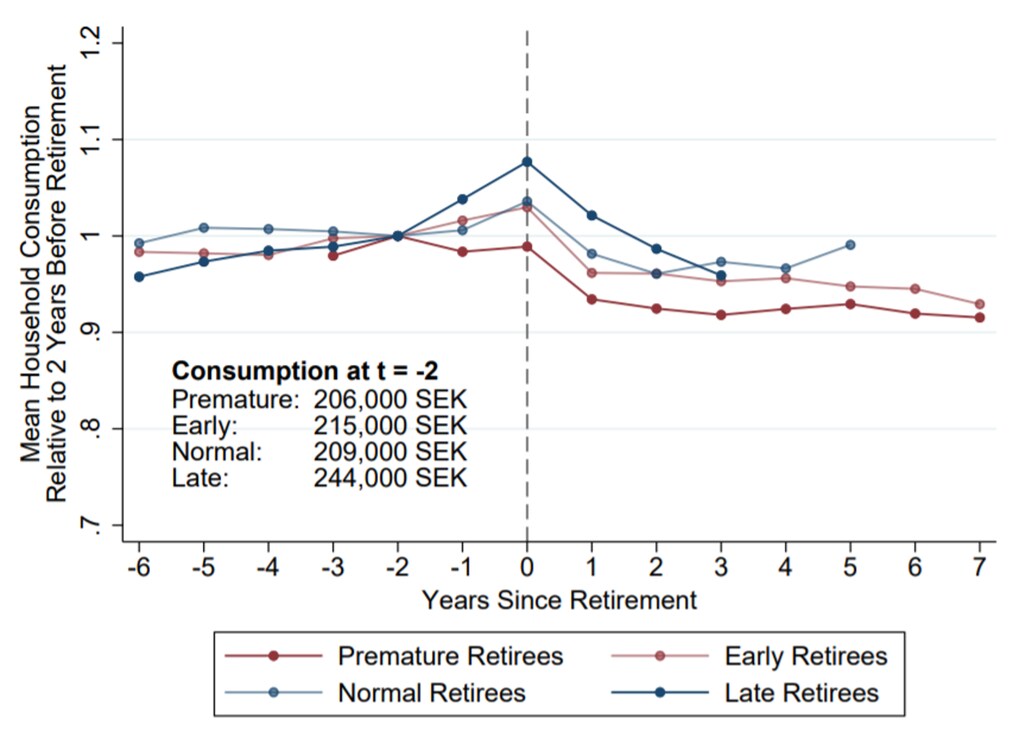
注記:本図は、退職前後の消費の推移を示したものである。極早期、早期、通常、遅期の各退職者について、退職までの時間の関数として、平均残差化消費(コホート固定効果、年齢固定効果、55歳時の社会保険拠出、世帯構成について残差化)を描いている。群の定義は図2と同じである。グラフでは、各群の残差消費を、退職の2年前の水準で基準化している(この水準もグラフ上に示されている)。消費および年金受給データの年およびコホートの範囲のため、極早期退職者全体について観測可能な消費の最も早い時点は退職の3年前である。また、遅期退職者全体について観測可能な消費の最も遅い時点は退職の3年後である。このため、残差化消費系列の範囲に差が生じている。
結論
遅く退職することを促すことは、多くの国の年金改革における共通のテーマである。学術研究でも公的な議論でも、これらの改革に関する議論の大半は、遅く退職するインセンティブを強化すれば年金制度の財政の持続可能性を回復する一助となるという点に焦点を当てている。しかし我々の分析によれば、遅い退職を促すことは、公的年金給付を比較的困窮した人々から比較的裕福な人々へと再配分することを通じて、潜在的にピボッタブル(pivotable)な社会厚生コストも伴う。最適な社会保険の供給を考える際に広く用いられている枠組み(Bailey 1978、Chetty 2006)は、望ましい財政的特性を持つインセンティブを導入すると、こうした種類のコストが生じることが多いことを示している。この枠組みを年金に適用し、再分配のコストが相当大きいように見えることを示すことで、年金改革に関するこれまでの文献が、困難なトレードオフの一方の側面にのみ焦点を当ててきたことを明らかにする。そのトレードオフとは、最も困窮しており早期に退職する傾向のある人々に手厚い年金を提供することと、財政の持続可能性を維持することの間のものである。しかし我々はまた、60歳から65歳の間など、遅い退職を促すことのコストがおそらく低くなる退職年齢の範囲が存在することも見出している。ここには、より長く働き、世帯間で消費を平準化するためのより強いインセンティブを提供する機会がある。
我々が提示する全体的な枠組みは、年金給付と就労期間の関係の変更、最低年金給付額の変更、および/または高齢労働者に対する障害保険の変更を含め、他の種類の年金改革の研究にも用いることができる。今後の研究では、遅い退職に対する広範なインセンティブに伴う大きな社会厚生コストを生じさせることなく、財政の持続可能性を促すインセンティブを提供しうる他の種類の年金改革を検討することができよう。




