新たな研究により、一般的な個人向け金融アドバイスと経済理論の相違が明らかになった。
貯蓄からクレジットカードの債務まで、一般向けの書籍と学術理論の間には違いがある。
新たな論文は、こうした違いを説明するうえで心理学が果たす役割を示唆している。
クレジットカードの借金は避ける。緊急時のための資金を準備する。若いうちから老後に備えて貯蓄を始める。そして複利の重要性を決して、決して過小評価しない。
個人向け金融の専門家は、こうした基本原則について意見が一致する傾向にある。しかし、新たなワーキングペーパーは、人気の個人向け金融書と経済理論との間にある意外な隔たりを浮き彫りにしている。
論文の著者で、イェール大学の金融学教授であるジェームズ・J・チョイはまず、2019年時点でGoodreadsの個人向け金融書ランキング上位50冊を調べた。その中にはロバート・キヨサキの著名な著書『金持ち父さん 貧乏父さん』、ジェシー・メカムの『You Need a Budget』、ラミット・セティの『I Will Teach You to Be Rich』のほか、スーズ・オーマンやデイブ・ラムジーといった著名な金融指南者の著書も複数含まれている。次に、個人向け金融書で最もよく見られる教えを、主流派経済理論の前提や原則と比較した。
全米経済研究所が公開したこの論文は、まだ査読を受けていない。
チョイによると、個人向け金融の専門家と経済学者は、最善の方法について貯蓄、金融ポートフォリオの管理、債務の返済、住宅の所有で意見が異なる。しかし、個人向け金融の専門家の見解がすべて正しいとは限らないものの、その助言には経済理論に対する二つの利点があるとチョイは述べる。一般の人にも理解しやすく、人間の制約(たとえば予算を守り続けることの難しさ)を考慮してお金の問題に取り組んでいる点だ。
個人向け金融をめぐる心理学
以下の表は、チョイの論文に基づき、個人向け金融と経済学の助言がどう異なるかを簡潔にまとめたものだ。五つの分野のうち、両者が完全に一致するのはアクティブ運用の投資信託だけだ。共通の見解は、市場平均を上回るのは難しいため、代わりにインデックスファンドを選ぶべきだというものだ。
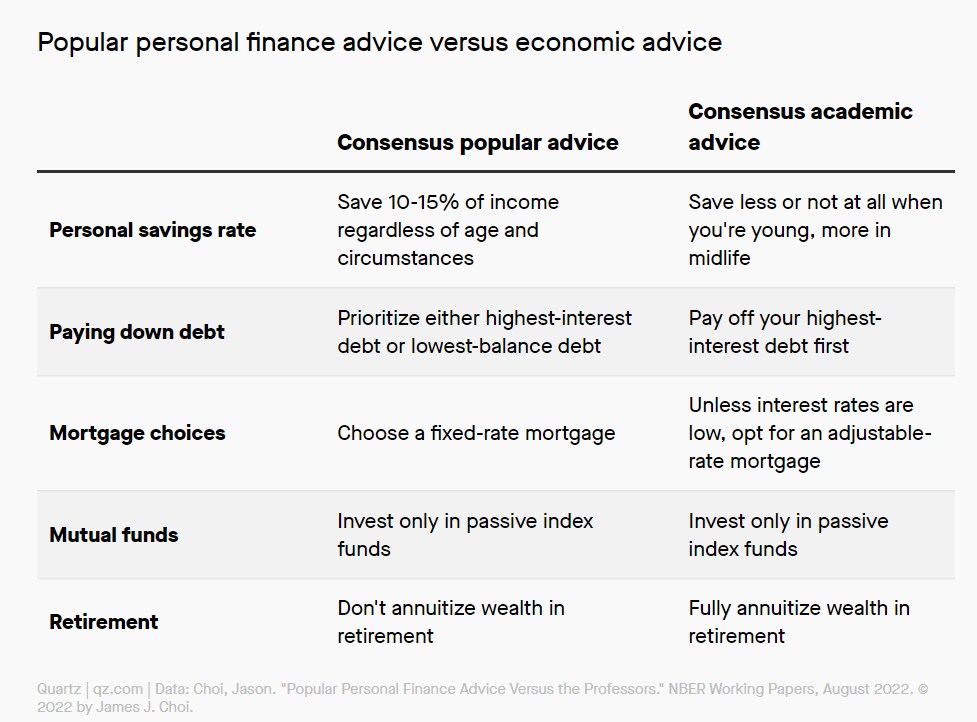
個人向け金融の助言は、なぜこれほど頻繁に経済理論から離れるのだろうか。論文によると、前者は心理学を考慮する傾向がある一方、後者は純粋に合理的な世界を前提としている。
たとえば、多くの個人向け金融の専門家は、若くてお金に余裕がない時期から、収入の一定割合を貯蓄する習慣を身につけるよう勧める。そうすれば、収入が増えるにつれて、より多くのお金を貯蓄に回し続けやすくなるからだ。これに対し、経済学者は、キャリアの初期には貯蓄が少なくても(あるいは多少の借金をしても)理にかなっており、収入が増え始めてから貯蓄を大幅に増やすのがよいと考える傾向がある。
同様にチョイによると、個人向け金融書のうち9冊は、クレジットカードの債務を返済する「スノーボール方式」を推奨している。デイブ・ラムジーがそう呼ぶこの方法では、各カードの金利にかかわらず、残高が最も少ないものから返済する。これは、金利が最も高い債務を優先して返済するのが最善だという、経済学者のきわめて実践的な前提に反する。しかしチョイは、ラムジーらが、借金のない状態を目指す人の意欲を保つ方法としてスノーボール方式を勧めていると指摘する。途中で小さな成功を重ねれば、人は計画を続けやすくなるという考えに基づくものだ。
個人向け金融書が勧める最善の貯蓄方法
この論文には、個人向け金融書から得られる一般的な助言について、興味深い洞察も含まれている。たとえば、理想的な緊急資金の額について具体的な助言をしていた25冊のうち、過半数が少なくとも生活費3か月分を貯めておくよう勧めていた。
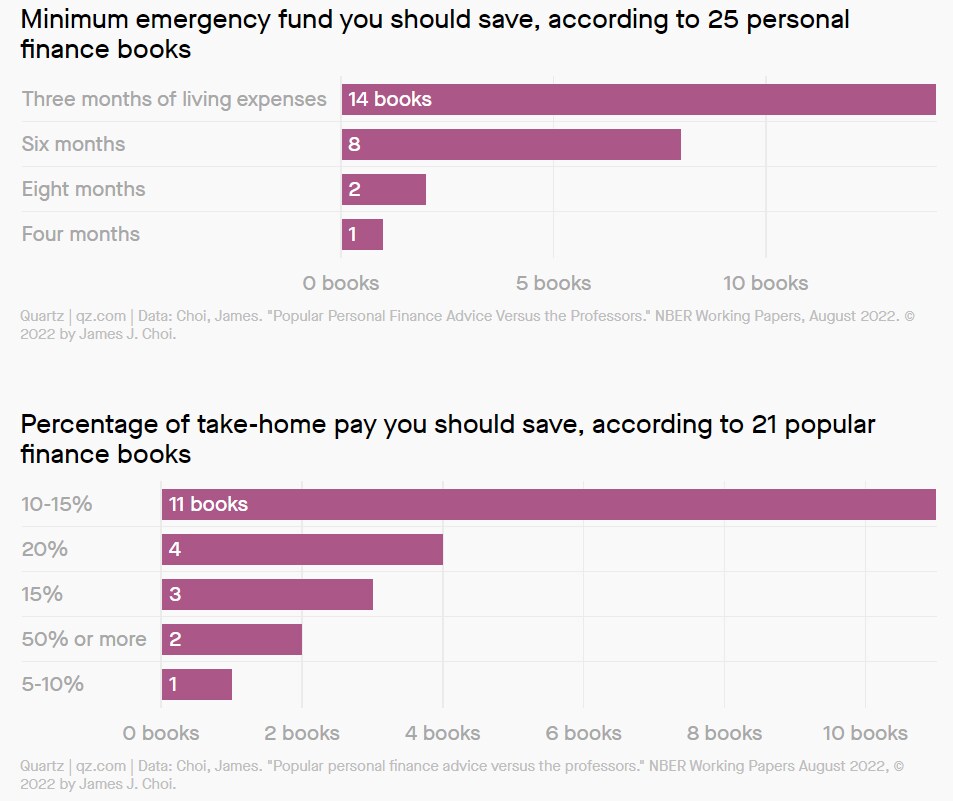
チョイによると、経済学者は個人向け金融の専門家とはかなり異なる考え方で貯蓄を捉える傾向がある。彼らは、たとえば機会費用のような要素を考慮する。つまり、十分な預貯金を築くことで、そのお金を株式市場への投資に回せなくなったり、修理にいずれ数千ドルかかる車を買い替えられなくなったりする可能性がある。また、より大きな視点から見ると、学者たちは、さまざまな財やサービスへの人々の支出に依存する経済が、過度な貯蓄によって損なわれる可能性にも注意を払っている。
個人向け金融の専門家は、こうした波及効果を心配する必要はない。彼らの関心は、あくまで個人にある。