バイオ医薬品企業の投資・資金調達の意思決定
疾病を治療する新薬の開発は、重要な社会的利益であり、経済成長と福祉を大きく促進する要因でもある。そのため、ほとんどの政府はこうした投資の促進に関心を持っている。しかし、バイオ医薬品企業のような研究開発集約型企業は、競争が激化しリスクも高まる環境で事業を行っており、研究開発への投資は多くの場合、極めて大規模で、収益も非常に不確実である。
バイオ医薬品企業にこうした投資を促すものは何か。また、投資に影響を与える要因や、投資家が支援する意思を持つかどうかを左右する要因は何か。これらの問いに答えるには、企業の投資・資金調達の意思決定を支える経済学的な仕組み、リスク特性の変化、そして競争の影響を理解する必要がある。
企業に関する現行の理論は多くの産業について数多くの予測を示しているが、研究開発集約型企業には、その特有の性質ゆえに当てはまらない可能性がある。例えば、こうした企業の研究開発支出は、不動産、工場および設備への支出を大幅に上回ることが多い。また、研究開発投資は高リスクで段階的に進み、投資後のキャッシュフローを長期間にわたって観察できないため、研究開発に関する資本予算編成と資金調達は、他の資本プロジェクトとは性質が大きく異なり得る(製薬産業におけるこうした課題を整理した Myers and Howe 1997 を参照)。さらに、研究開発集約型産業の競争は、個々の研究開発投資に関連する特許競争に勝つ可能性だけでなく、特許失効後の利益にも影響を及ぼす。規制の変更、技術の進歩による参入コストの低下、新たな治療薬の高い開発コストと特許失効が重なったことで、競争圧力が高まったバイオ医薬品(バイオファーマ)産業ほど、競争の影響が顕著な分野はない(例:Caves et al. 1991、Grabowski and Vernon 1992 など)。これらの要因により、既存資産に関連する既存製品の利益率は圧迫され、研究開発投資に重大な影響が生じている。
新たなエビデンス
本研究では、競争環境が研究開発集約型企業の投資と資本構成の意思決定、および財務リスク特性にどのような影響を及ぼすかを検証する(Thakor and Lo 2015)。競争に焦点を当てるのは、競争が産業における最も顕著な変化の一つであると同時に、産業の競争を促すことの長所と短所をめぐる政策論議の大きなテーマだからである。例えば、競争の激化は研究開発投資を妨げるのか、それとも促進するのか。この問いに取り組むため、競争が企業の意思決定とどのように相互作用し、影響を及ぼすのかを示す理論を構築し、それを裏付ける実証的エビデンスを提示する。対象はバイオテクノロジー企業と製薬企業だが、本研究の枠組みと分析は、他の研究開発集約型企業にも適用できる。
分析から導かれる予測
まず、段階的な研究開発投資を行うかどうかを判断し、その資金を資本市場から調達しなければならないバイオファーマ企業を考える。競争の変化が企業の意思決定にどう影響するかについて、予測を導く。
第一の予測は、競争が激化すると、企業は研究開発投資を増やし、既存製品を支える既存資産への投資を減らすというものである。
この影響をもたらす経済的要因は、技術の進歩や法律による構造変化のいずれによるものであれ、競争の激化によって、既存製品に比べて研究開発投資の限界便益が高まることにある。例えば、バイオファーマ産業の企業が研究開発に取り組む理由の一つは、古い医薬品(その多くは特許が失効しており、競争圧力にさらされている可能性がある)を、新薬(特許で保護され、一定期間は競争から守られる)に置き換えることにある。
第二の予測は、産業内の競争が激化した場合、バイオファーマ企業は現金保有を増やし、負債を減らすというものである。
その理由は、研究開発集約型企業が資金を得るには、投資家に情報を開示しなければならないからである。しかし、その情報は意図せず競合他社にも漏れるため、競争的な新規参入を招き、特許プロセスが勝者総取りの性質を持つことから、研究開発の将来的な事業性を損なう可能性がある。研究開発が実現可能だと判明した後に資本市場から資金を調達する企業は、こうした情報の一部を競合他社に必然的に伝えてしまう。研究開発の成否についてまだ分からない段階で資金を調達し、その「早期」の資金調達によって現金準備を積み上げれば、その後に資本市場から資金を調達することを避け、この情報漏洩を防げる。財務レバレッジを下げる理由は、企業が投資を既存資産から研究開発へと移すにつれて、負債の担保となる資産が減るためである。
第三の予測は、競争の激化によって研究開発集約型企業のリスク特性が変化し、ベータは低下する一方、固有リスクは高まるというものである。
その直感的な説明は、企業の既存製品・資産にはシステマティック・リスクのみが伴うのに対し、研究開発には大部分が固有リスクが伴うというものだ(研究開発は定義上、各企業が単独で行う一回限りの新規プロジェクトへの投資であり、商業製品が生まれるまでは経済全体と相関しない)。既存製品には多くの他社も同様の投資を行うため、システマティック・リスクが含まれる。例えばバイオファーマ産業では、新薬は特許で保護されているため、特許がその医薬品に与える独占権により、他社の投資の影響を受けにくい。対照的に、既存製品には特許保護が失効したジェネリック医薬品が含まれ、他社の投資の影響を受けやすい。
実証的エビデンス
競争が予測どおりに研究開発集約型企業へ影響するかを明らかにするため、バイオファーマ産業の過去のデータを検証する。まず図1では、二つの指標、すなわち集中度比率と競合他社数を用いて、バイオファーマ産業の競争の時系列変化を示す。図1が示すとおり、これらの指標は、同産業で競争が時間とともに激化したことを示している。
図1:バイオファーマ産業における競争

注:各図は、バイオファーマ産業の競争の時系列推定値を示す。上図は4社集中度比率を示し、数値が高いほど集中度が高いことを表す。下図は、バイオファーマ産業における競合他社数の時系列推移を示す。
次に、投資と財務特性に関する産業の時系列的な傾向を検証する。図2は、研究開発投資、既存資産(不動産、工場および設備で代理)、現金保有、負債、純負債(負債から現金を差し引いた額)の平均水準を示す。本研究の枠組みから導かれる予測と一致して、競争の激化に伴い研究開発投資は増加し、既存資産への投資は減少した。さらに、現金保有は増加し、負債と純負債は概して減少した。1 すべての変数で、バイオファーマ産業の傾向は他の産業より顕著であり、全産業に影響する総体的な傾向がバイオファーマ産業の動向をもたらしたのではないことが示唆される。
図2:財務特性の時系列推移
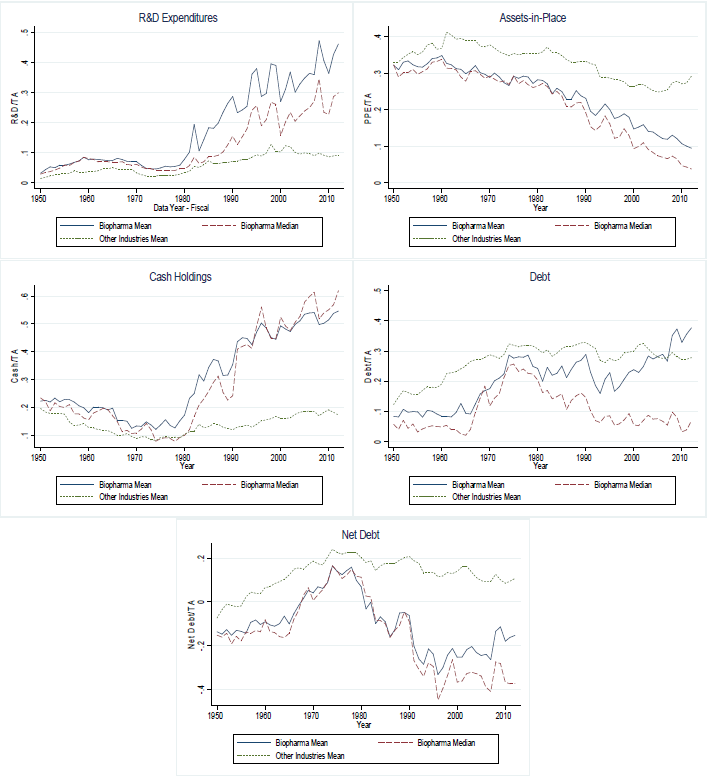
注:各グラフは、各年におけるバイオファーマ産業の財務特性の平均値(青の実線)と中央値(赤の破線)を示す。緑の点線は、その他すべての産業の財務特性の平均値を表す。
リスク特性について、図3はバイオファーマ産業のベータとボラティリティの推定値の時系列推移を示す。ここでも予測と一致し、Fama-French 3ファクター・モデルのベータは概して時間とともに低下する一方、固有ボラティリティは上昇している。
図3:バイオファーマ産業のベータと固有ボラティリティ

注:上図は、Fama-French 3ファクター・モデルを用いて算出した、バイオファーマ株式の時価総額加重ポートフォリオのベータを示す。青線は市場ファクター、緑線は市場簿価ファクター(HML)、赤線は規模ファクター(SMB)を表す。点線は各ファクターのトレンドラインである。下図は固有ボラティリティの推定値を示す。
新たな法律によるさらなるエビデンス
本モデルの予測を裏付ける追加的な根拠は、1984年の法改正をめぐる自然実験から得られる。1984年医薬品価格競争・特許期間回復法(通称 Hatch-Waxman Act)は、特許失効後のジェネリック医薬品の参入を促進し、バイオファーマ産業の競争を高めることを明確な目的として導入された。同法の成立前は、食品医薬品局(FDA)の厳しい要件により、ジェネリック医薬品が規制当局の承認を得るには、先発医薬品の臨床試験の多くを再現する必要があった。しかし、同法の成立後は、ジェネリック医薬品は先発医薬品との生物学的同等性を示すだけでよくなり、競争的参入の障壁は大幅に低下した。Hatch-Waxman Actが実際に競争を促進し、ジェネリック医薬品の参入を後押ししたことを示す論文も複数ある(例えば、法施行後の医薬品サンプルについて参入と価格のデータを調べた Grabowski and Vernon 1986、1992 の分析とエビデンスを参照)。
そこで、この新法がバイオファーマ産業に及ぼした影響を、同様の特性を持つものの同法の適用対象外である他の研究開発集約型企業と比較して検証する。図4は、Hatch-Waxman Act成立前後の20年間について、バイオファーマ産業(青の実線)とその他の研究開発集約型産業(赤の破線)のさまざまな財務変数の平均値を示す(赤い垂直線はHatch-Waxman Actの施行年を表す)。施行前は、研究開発支出、現金保有、負債、純負債、既存資産の水準が、バイオファーマ企業とその他の研究開発集約型企業でいずれも類似しており、これらの財務特性に関して二つの産業が類似していることを確認できる。同法の施行後、二つのグループの値は、本モデルの予測と一致する形で乖離した。具体的には、同法の成立後、他社の傾向と比べて、バイオファーマ企業の研究開発支出と現金保有は増加し、負債、純負債、既存資産は減少した。
図4:バイオファーマ企業とその他の企業の財務特性の傾向

注:研究開発支出、現金保有、負債、純負債、既存資産について、総資産で基準化した財務特性変数の傾向を示す。すべての変数は各グループの平均値である。青の実線はバイオファーマ産業の平均値、赤の破線はマッチングした研究開発集約型企業のサンプルの平均値を示す。各グラフには、Hatch-Waxman Actの施行年を表す赤い垂直線が引かれている。
結び
本研究は、研究開発集約型企業に固有のいくつかの特徴の重要性を明らかにし、財務特性とリスクに見られる興味深い長期的傾向を説明する。こうした企業の財務的特徴を完全に記述したものではなく、その独自性を理解するための出発点である。また本研究は、研究開発集約型産業の競争に影響し得る政策変更が、研究開発やその他の投資決定にどう影響するのか、さらにそうした産業のリスク、ひいては産業への資本流入・流出にどう影響するのかを理解する枠組みも示している。
参考文献
Caves, R E, M D Whinston, and M A Hurwitz (1991), “Patent Expiration, Entry, and Competition in the U.S. Pharmaceutical Industry”, Brookings Papers on Economic Activity: Microeconomics Vol. 1991, 1-66.
Grabowski, H, and J Vernon (1986), “Longer Patents for Lower Imitation Barriers: The 1984 Drug Act”, The American Economic Review 76, no. 2: 195-98.
Grabowski, H, and J M Vernon (1992), “Brand Loyalty, Entry, and Price Competition in Pharmaceuticals after the 1984 Drug Act”, Journal of Law and Economics 35, no. 2: 331-50.
Myers, S C, and C D Howe (1997), “A Life-Cycle Financial Model of Pharmaceutical R&D”, Program on the Pharmaceutical Industry, Sloan School of Management, Massachusetts Institute of Technology.
Thakor R T and A W Lo (2015), “Competition and R&D Financing Decisions: Theory and Evidence from the Biopharmaceutical Industry”, NBER Working Paper No. 20903.
脚注
1 負債の平均水準は時間とともに上昇した(主に1970年代と2000年代)ものの、負債の中央値は1970年代半ば以降、一貫して低下した。企業間の負債水準は横断面で偏りがあり、非常に多額の負債を抱える企業もあるため、平均値が押し上げられている。しかし、負債の中央値を見ると、産業内の企業の大半が負債水準を引き下げていることが分かる。純負債も同様の傾向を示すが、平均値と中央値はいずれも1990年代後半まで、より顕著に低下している。その後、平均値は(負債の増加と同時に)上昇する一方、純負債の中央値はほぼ横ばいで推移しており、この期間の競争指標の動きと整合している。
本記事は、 VoxEUとの協力により公開されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Andrew W. Loは、MIT Sloan School of ManagementのCharles E. and Susan T. Harris Professorであり、MITのLaboratory for Financial Engineering所長、MITのComputer Science and Artificial Intelligence Labの主任研究員を務める。Richard Thakorは、MIT Sloan School of Managementの金融経済学博士課程候補者である。
画像:階段越しに見えるPierreビル。REUTERS/Adrees Latif。