年金基金は、企業の成長を資金面で支える上で重要な役割を果たしている可能性があります。
研究では、年金基金の投資と企業の経済的アウトプットとの間に正の関係があることが分かっています。
年金貯蓄と投資の増加を目指す政策は、国内の生産性とイノベーションを支えるという有益な結果をもたらす可能性があります。
年金基金は、企業の成長の資金調達において重要な役割を果たす可能性があります。デンマークの詳細なデータを用いたこのコラムは、年金基金の投資が企業の生産性にプラスの効果をもたらすことを示しています。この効果は、企業への投資規模や投資期間の長さとともに大きくなる傾向があります。非上場企業は、上場企業よりも年金基金の投資から多くの恩恵を受けています。最後に、年金基金は企業のイノベーション活動の改善にも役立っています。これらの結果は、長期的な投資へのコミットメントと資本の供給という2つの主要な経済的経路を浮き彫りにしています。
人口の高齢化に対応して、ますます多くの先進工業国が、賦課方式の年金制度から積立方式の年金制度へと移行しつつあります(Boulhol and Geppert 2018)。この移行は、国内株式を含む金融資産に個人の貯蓄を投資する年金基金の導入に頼ることが多くなっています。その結果、年金基金は主要な投資家となりつつあり、上場企業と非上場企業の双方で大規模な株式を取得することがよくあります(Boeri and Bovenberg 2007)。
その重要性が高まっていることから、積立年金は政策立案者と研究者の双方の注目を集めています。例えば、G20は年金基金を、成長と開発の資金を賄うための長期資本の主要な供給源として位置付けています。長期資本の利用可能性は、デジタル化への大規模投資や、化石エネルギーからクリーンエネルギーへの移行に対する需要が高い状況において、特に重要です。年金基金は、保険会社などの他の長期的な資金提供者とともに、生産性と持続可能性を高める高価な技術の導入において個々の企業を支援する上で大きな役割を果たすことができます。理論上、年金基金の規模と長期的な負債の性質により、年金基金は大規模で長期的なプロジェクトに適した資金提供者となるはずです。
こうした背景の中で、年金基金が投資先の企業にどのような影響を与えるのか、またその結果として年金基金が国民経済のアウトプットにどのように貢献するのかという点が自然な疑問として生じます。これまでの既存研究は、主に経済における年金貯蓄の額と国内GDP成長または資本市場の発展との関係に焦点を当ててきており、これらの貯蓄がどのように投資されるかはほとんど考慮されてきませんでした。これらの研究は、年金積立が経済成長に与える影響について、一致しない結論を示しています(Altiparmakov and Nedeljkovic 2018、Bijlsma et al. 2018)。さらに、企業の成果に対する所有構造の影響を扱う研究の蓄積は、年金基金の役割を明示的に検証しておらず、主に上場企業のサンプルに焦点を当ててきました。
年金基金の投資と企業の生産性
最近の論文(Beetsma et al. 2022)では、この文献上のギャップを埋めることを目指し、デンマークの高品質なデータを用いて、国内年金基金の株式投資が企業の生産性に与える影響に関する実証的証拠を提供しています。このデータには3つの主な利点があります。第一に、行政記録から抽出された、大規模かつ包括的な企業サンプルに基づいていることです。第二に、デンマークにおけるすべての有限責任会社間の所有関係に関する詳細な情報を含んでおり、上場企業と非上場企業の双方を分析に含めることができることです。第三に、デンマークの年金基金によるデンマーク企業への国内年金基金の株式投資を慎重に特定しており、そのため企業レベルの年金基金投資データの希少な情報源となっていることです。
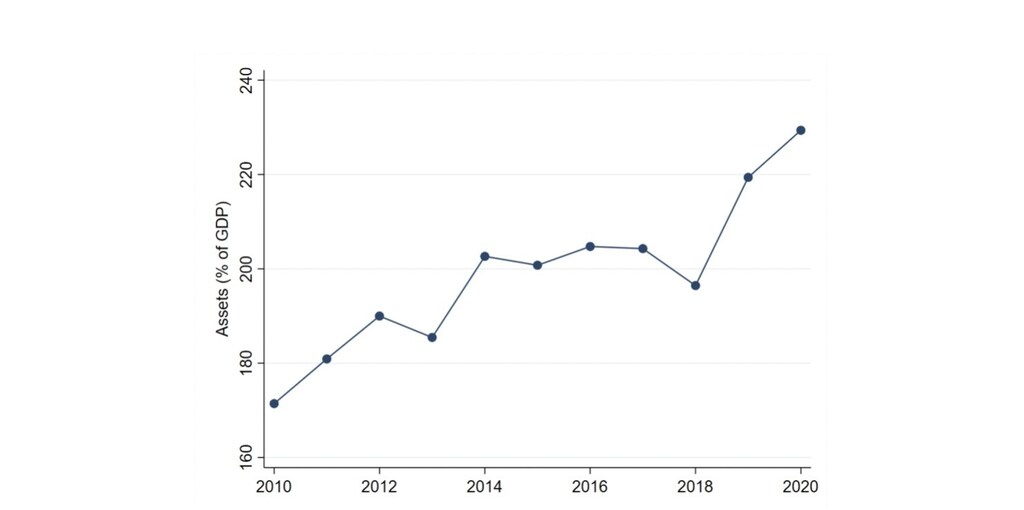
デンマークは、この種の分析に適した対象です。その主な理由は2つあります。第一に、デンマークのデータが持つ独自の特徴により、年金基金の投資を上場企業と非上場企業の双方の特性と結び付けることができることです。第二に、デンマークの年金基金は国内経済において重要な役割を果たしていることです。2020年末時点で、デンマークにおける退職貯蓄制度の資産はOECD加盟国の中でGDP比で最大であり、230%近くに達していました(OECD 2021)。図1を参照してください。
図1 デンマークにおける退職貯蓄制度の総資産(GDP比、%)
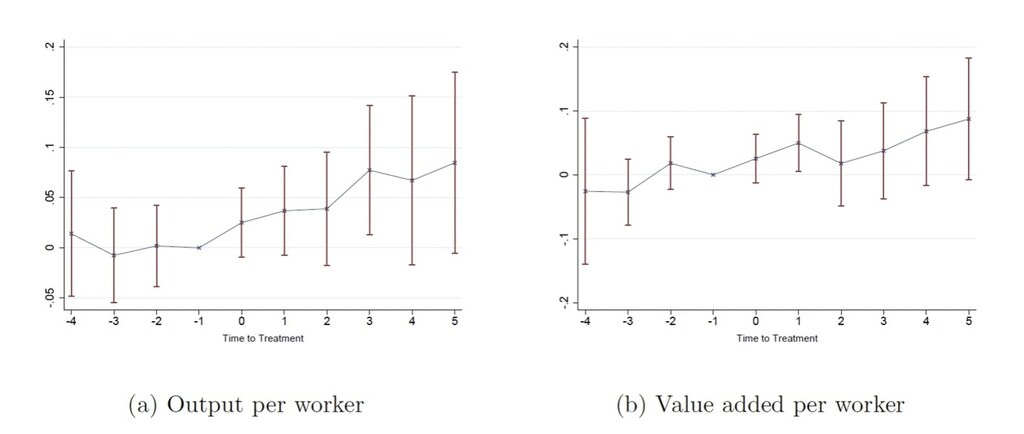
投資家が投資先企業に与える影響を調査する際の大きな課題は、投資家が後者を慎重に選別する可能性があることです。この選別の問題には2つの方法で対処しています。第一に、図2は、年金基金の投資を受けた企業が、投資イベントまでの生産性の推移においてほぼ同じ動きを示すことを示しています(同様の特性を持つ他の企業と比較した場合)。同じイベント・スタディ分析では、年金基金の投資と、投資イベント後の期間における企業の産出量および労働者1人当たりの付加価値との間に正の関係があることが報告されています。この正の傾向は、コーポレートガバナンスの改善、資本利用可能性の増加、長期的な資金提供へのコミットメント、外部資金調達コストの低減など、年金基金がもたらしうる多くの利点と整合的であると考えます。
図2 年金基金の投資と企業の生産性
第二に、過去の生産性、ひいては選別の影響を制御することを可能にする計量経済学的アプローチを用いて、年金基金の投資の影響を推計しています(Bøler et al. 2015、De Loecker 2013、Doraszelski and Jaumandreu 2013)。イベント・スタディと同様に、年金基金の投資が企業の生産性にプラスの影響を与えることが分かりました。具体的には、前年に年金基金の投資を受けたことは、計量経済学的な定式化に応じて、企業の生産性の3.5%から4.9%の上昇と関連しています。さらに、推計された効果が単に選別によって生じているという懸念も、追加分析によって退けられています。例えば、投資期間が長いほど生産性の面でより大きな恩恵をもたらす傾向があることを示唆する証拠が見つかりました。この結果は、年金基金が、流動性は低いが長期的により高い収益をもたらすプロジェクトに企業が投資することを可能にする、安定的かつ長期的な資金提供へのコミットメントを提供しているという仮説と整合的です。実際、他の研究でも、年金基金は他の投資家よりも長期間にわたって投資を継続する傾向があることが示されています(Artiga Gonzalez et al. 2020、Cremers and Pareek 2016)。本研究の知見は、投資家の時間軸がコーポレートガバナンスの質などの企業の成果に影響を与えるという、従来の証拠とも一致しています(Garel 2017)。
年金基金の投資と企業のイノベーション
年金基金が企業にプラスの効果をもたらす傾向があるという事実は、特許出願活動を成果として含めた追加分析によっても裏付けられています(Pinkus et al. 2022)。具体的には、年金基金は理論上、次の2つの方法で企業がよりイノベーティブになることを支援する可能性があります。第一に、他の機関投資家は、収益やその他の短期的要因に応じて企業の株式を頻繁に売買する傾向がありますが、それと比べて年金基金は長期にわたって企業に関与し続ける傾向があり、そのため革新的なプロジェクトを支えるために必要な種類の資金を提供します。第二に、所有を集中させることで、年金基金は、非効率的で近視眼的な戦略を支持しようとする経営陣の傾向を抑制する有効な手段となります。
当社の実証分析によると、年金基金が投資する企業は、多数の交絡要因を制御した後でも、少なくとも1件の特許出願を行う確率が平均して2パーセントポイント上昇し、品質調整済みの特許出願件数が15%増加することが明らかになりました。興味深いことに、年金基金の投資は、企業のグリーン技術におけるイノベーションとも相関していることが示されています。年金基金が投資する企業は、少なくとも1件のグリーン特許出願を行う確率が平均して1.2パーセントポイント上昇します。この最後の結果は、年金基金が、気候変動への対応など、環境・社会・ガバナンス(ESG)の価値を企業に受け入れさせる上で強力な推進力となりうることを示唆しています。
結論と政策への示唆
過去20年間で、積立年金の貯蓄は世界中で大幅に増加しており、GDPに対する年金貯蓄の水準が高い国は、通常、年金制度の国際ランキングの上位を占めています。デンマークは世界で最も高く評価されている年金制度の一つを有し、同時にOECD加盟国の中でGDPに対する年金資産の比率が最も高い国でもあります(OECD 2021)。しかし、年金基金は企業の潜在的な資金提供者である一方で、年金基金の投資が企業の業績にどの程度、またどのように影響するかは、これまで明らかではありませんでした。本コラムでは、年金基金の投資が企業の生産性とイノベーションに与えるプラスの効果について、いくつかの考えうる経路を取り上げます。貯蓄を企業へと向けることで、年金基金は資本の供給を増やすことができ、それによって資本コストを引き下げ、企業の投資を刺激することができます。さらに、年金基金は長期投資家であるため、企業が短期的な利益に目を向けるのではなく、長期的に生産性を高める革新的なプロジェクトや投資に取り組む際に必要な確信を与えることができます。
年金貯蓄と投資の増加を目指す政策は、意図されたものではないものの、有益な結果として、国内の生産性とイノベーションを支えるという効果をもたらす可能性があります。このような政策は、例えば年金拠出金を課税所得から控除できるようにしたり、控除の上限を引き上げたりする税制優遇措置に依拠することができます。別の方策として、株式の保有期間が長くなるほどキャピタルゲインに対する税率が低くなる仕組みとすることも考えられます。また、当社の知見は、機関投資家、特に年金基金の監督にも影響を与える可能性があります。通常、監督は個々の機関が保有する貯蓄の保護に重点を置いています。しかし、個々の機関レベルでの「過度な」安全性の追求は、マクロ経済に悪影響を及ぼす可能性があります。なぜなら、期待収益率は高いもののリスクのあるプロジェクトへの資金供給が不足する結果となりうるからです。こうした手法は、企業向けに利用可能な長期資金を損ない、より広く実体経済に悪影響を及ぼす可能性もあります。さらに、年金基金の投資による生産性向上効果は、上場企業よりも非上場企業の方が大きいという当社の知見は、非上場資産への年金基金の投資拡大を支持する論拠となります。もちろん、規制が年金加入者のリスクと、企業へのより多くの年金投資がもたらすマクロ経済的な恩恵との間で慎重なバランスを取ることが重要です。
参考文献
Altiparmakov, N and M Nedeljkovic (2018)、「Does pension privatization increase economic growth? Evidence from Latin America and Eastern Europe」、Journal of Pension Economics and Finance 17(1): 46–84.
Artiga Gonzalez, T, I van Lelyveld and K Lucivjanska (2020)、「Pension fund equity performance: Patience, activity or both?」、Journal of Banking & Finance 115.
Beetsma, R, S E Hougaard Jensen, D Pinkus and D Pozzoli (2022)、「Do Pension Fund Investments Make a Difference? Effects on Firm Productivity」、Mimeo、Copenhagen Business School and University of Amsterdam.
Bijlsma, M, J Bonekamp, C van Ewijk and F Haaijen (2018)、「Funded Pensions and Economic Growth」、De Economist 166(3): 337–362.
Boeri, T and L Bovenberg (2007)、「Pension Funds as Investors」、VoxEU.org、5月16日。
Boulhol, H and C Geppert (2018)、「Population ageing: Pension policies alone will not prevent the decline in the relative size of the labour force」、VoxEU.org、6月4日。
Bøler, E A, A Moxnes and K H Ulltveit-Moe (2015)、「R&D, international sourcing, and the joint impact on firm performance」、American Economic Review 105(12): 3704-3739.
Cremers, M and A Pareek (2016)、「Patient capital outperformance: The investment skill of high active share managers who trade infrequently」、Journal of Financial Economics 122(2): 288-306.
de Chaisemartin, C and X D'Haultfoeuille (2020)、「Difference-in-Differences Estimators of Intertemporal Treatment Effects」、SSRN Electronic Journal.
De Loecker, J (2013)、「Detecting Learning by Exporting」、American Economic Journal: Microeconomics 5(3): 1-21.
Doraszelski, U and J Jaumandreu (2013)、「R&D and Productivity: Estimating Endogenous Productivity」、The Review of Economic Studies 80(4): 1338-1383.
Garel, A (2017)、「When Ownership Structure Matters: a Review of the Effects of Investor Horizon on Corporate Policies」、Journal of Economic Surveys 31(4): 1062-1094.
OECD (2021)、Pension Markets in Focus 2021、Technical Report.
Pinkus, D, D Pozzoli and C Schneider (2022)、「Pension Fund Investments and Firms’ Innovation」、Mimeo、Copenhagen Business School.




