〜を踏まえると、2050年までに世界の年金資産が400兆ドル不足するとの予測を受けて、ダボス会議では、持続可能で包摂的な経済発展という幅広い議題の中で、退職後の生活について多く語られると予想しています。
この問題の背景には、高齢化、平均寿命の伸長、出生率の低下、さらには低金利など、複数の世界的要因が重なっています。政府債務の高止まりや世界的な企業間競争も相まって、経済的な安心を確保する責任が個人へと移り続けている理由は明らかです。これを退職後の生活保障の危機と呼ぶ人も多くいます。しかし私にとって、それが危機となるのは、政府、雇用主、サービス提供者、資産運用者、そして個人が協力して行動できない場合に限られます。
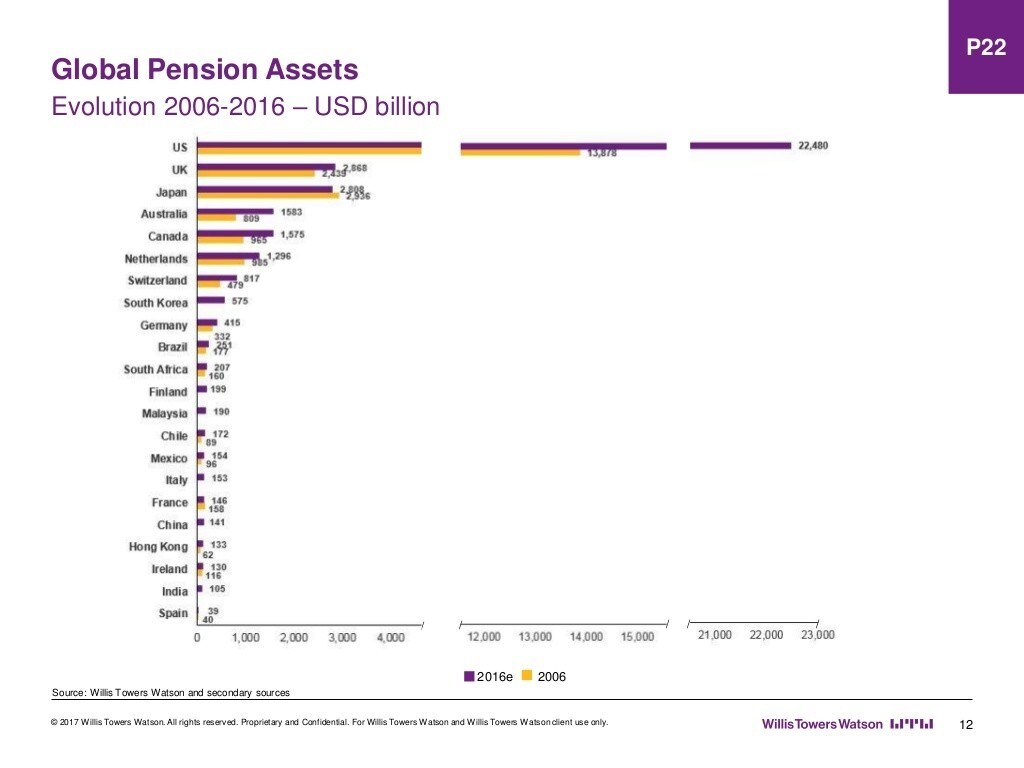
しかし、私たちはゼロから始めるわけではありません。世界の上位20の年金制度は、合計で36兆ドルを超える資産を保有しています。制度の成熟度はさまざまですが、世界各地の成功例や失敗例から、効果のある取り組みが分かっています。私の考えでは、誰もが経済的な安心を得るために、世界には大きな課題が3つあり、解決策も3つ考えられます。
課題
1. 退職後の所得が不十分。世界的に平均寿命が延びるにつれ、退職後の生活を支える必要のある年数も増えています。すでに圧力を受けている公的年金制度だけでは、安心できる退職後の生活に必要な額のごく一部しか通常は補えません。さらに、制度のある国では、自分自身で貯蓄する場合も任意の退職年金制度を利用する場合も、人々の貯蓄額は十分ではありません。
2. 制度の対象範囲が不十分。世界の労働力人口の半数以上は、いわゆるギグエコノミーで非正規雇用されています。そこには、臨時雇用やパートタイムの労働者、臨時契約の労働者、独立したフリーランスが含まれます。労働者がやむを得ずこうした仕事を選ぶ場合も、そこで得られる自律性、多様性、機動性を求めて選ぶ場合も、一般に、正式な雇用部門で利用できる強制加入型や任意加入型の退職年金制度による保障は十分ではありません。米国のような比較的成熟した市場でも同様です。この報告書によると、従業員50~500人の米国企業の48%、従業員10~50人の企業の76%が、退職年金制度をまったく提供していません。
3. 持続可能性の問題。世界では、退職年齢に達する人の数が急増しています。退職年齢がおよそ65歳の米国では、2050年には5人に1人(22%)が退職年齢以上になります。これは2015年比で47%の増加です。しかし、米国の高齢化は、65歳を超える人口の割合が2倍以上になると予測されるブラジル、中国、香港、韓国に比べれば小幅です。出生率の低下がこの影響をさらに強めます。
これらの国々では、従属人口指数(生産年齢人口100人当たりの高齢者数)が2015年から2050年の間に少なくとも3倍となり、ほかのいくつかの新興市場でも2倍以上になると予測されています。
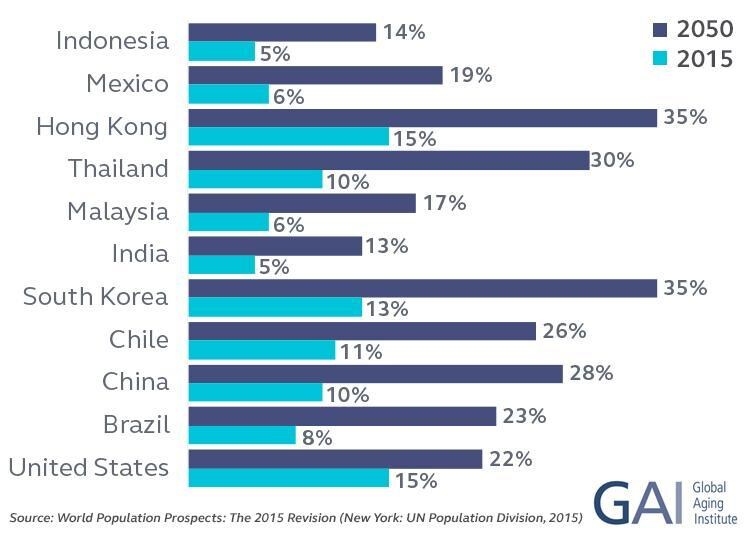
退職者1人当たりの労働者が減る中、持続可能性を保つ選択肢はいずれも望ましいものではありません。退職者への給付を減らすか、労働者への課税率を引き上げるか、あるいはその両方を組み合わせることになります。
枯渇が予測される米国社会保障制度の老齢年金信託基金は、この点を示しています。改革がなければ、2035年以降、給与税収入で受給者に支払える給付額は、その77%にとどまる見込みです。
解決策
1)年金改革をさらに進める。米国は世界でも比較的成熟した退職年金市場の一つですが、十分な退職所得を生み出せる持続可能な制度の構築に苦慮しています。こうした状況は米国に限りません。あるOECDの調査の対象国の半数以上が、財政の持続可能性を高める改革に着手し、半数以上が所得の十分性を確保する改革に着手していました。
こうした改革は、今後の政策対応や実際的な改善策の有効な道筋となります。例えば、拠出率の引き上げ、拠出期間の延長、対象範囲を広げるための強制加入型またはそれ以外の年金制度の導入、給付を受けるための資格期間の短縮、公的制度を補完する任意加入型年金制度の追加、低所得層への給付改善、そして生涯にわたる所得の流れを確保するための年金化の義務付けなどです。
2)うまくいっている取り組みを広げる。この25カ国を対象とした調査では、オーストラリア、デンマーク、オランダ、シンガポール、スウェーデンの5カ国が、労働者の退職後所得の十分性と既存制度の持続可能性の両方で「B」以上の評価を受けました。共通点は、いずれの国にも強制加入型の民間資金による制度があることです。
税制優遇や雇用主によるマッチング拠出などを活用し、米国の任意加入型確定拠出(DC)制度も、民間のDC制度と個人退職勘定を合わせて13兆ドルを超える規模で、米国人の退職後に向けた貯蓄を促してきました。参考までに、これは世界で次に規模の大きい9つの年金制度の退職年金資産を合計した額を上回ります。
私たちは引き続き、標準の貯蓄率を高めることや、加入手続きの自動化、適切な貯蓄額の引き上げ、未加入の従業員の制度への取り込みを実現する、最善の設計上の工夫を提唱しなければなりません。
3)個人金融について教える役割を分かち合う。このS&Pの調査によると、調査に参加した143カ国のうち83%で、成人の金融リテラシーを備えた人は半数未満でした。各国がどのような退職年金改革を実施するにせよ、政府と金融サービス業界が支える教育キャンペーンを伴う必要があると私は考えます。
明るい材料もあります。人との交流と直感的に使えるテクノロジーをうまく組み合わせれば、バーチャルコーチや個人金融のゲーミフィケーションなど、世界中の人々を教育する方法はこれまで以上に増えています。私たちが注力すべきなのは、基礎となる2つのニーズです。理解しやすい用語と概念、そして意思決定を支え、行動を妨げる障壁を取り除くツールです。
次のステップ
年金制度は市場ごとに進化しており、私たちは互いから多くを学べますが、前進は可能です。世界で得た教訓を共有し、人々が退職後に向けてより多く、より早く貯蓄するよう促し、後押しすることで、より強固な経済的未来を築けます。それは最終的に、人類全体の利益となるでしょう。