地経学的な新時代に入る中、欧州の競争力は圧力にさらされています。
新たな調査は、欧州企業がグローバルに競争するために大胆な行動が必要であることを浮き彫りにしています。
研究開発(R&D)などの分野で欧州全体にわたってスケールアップすることは、企業の競争力向上に役立つでしょう。
エンリコ・レッタ氏の報告書は、欧州理事会に最近提出された単一市場に関するものであり、欧州が新たな地経学的時代において競争力に取り組んでいる時期に発表されました。競争力にとって市場規模はどれほど重要なのでしょうか。
マッキンゼー・グローバル・インスティテュート(MGI)の最近の調査によれば、欧州企業が世界で競争するためには大胆な行動が必要であり、欧州規模で行動することは、過去と比べてこれまで以上に重要かつ緊急の課題となっています。
MGIは、収益が10億ドルを超える欧州の大企業が米国の競合企業に後れを取っていることを明らかにしました。欧州の大企業は全体として、年間で4,000億ドル少ない投資しか行っていません。研究開発への売上高比率は半分にすぎません。成長率は3分の1低くなっています。さらに、資本利益率は4パーセントポイント低くなっています。
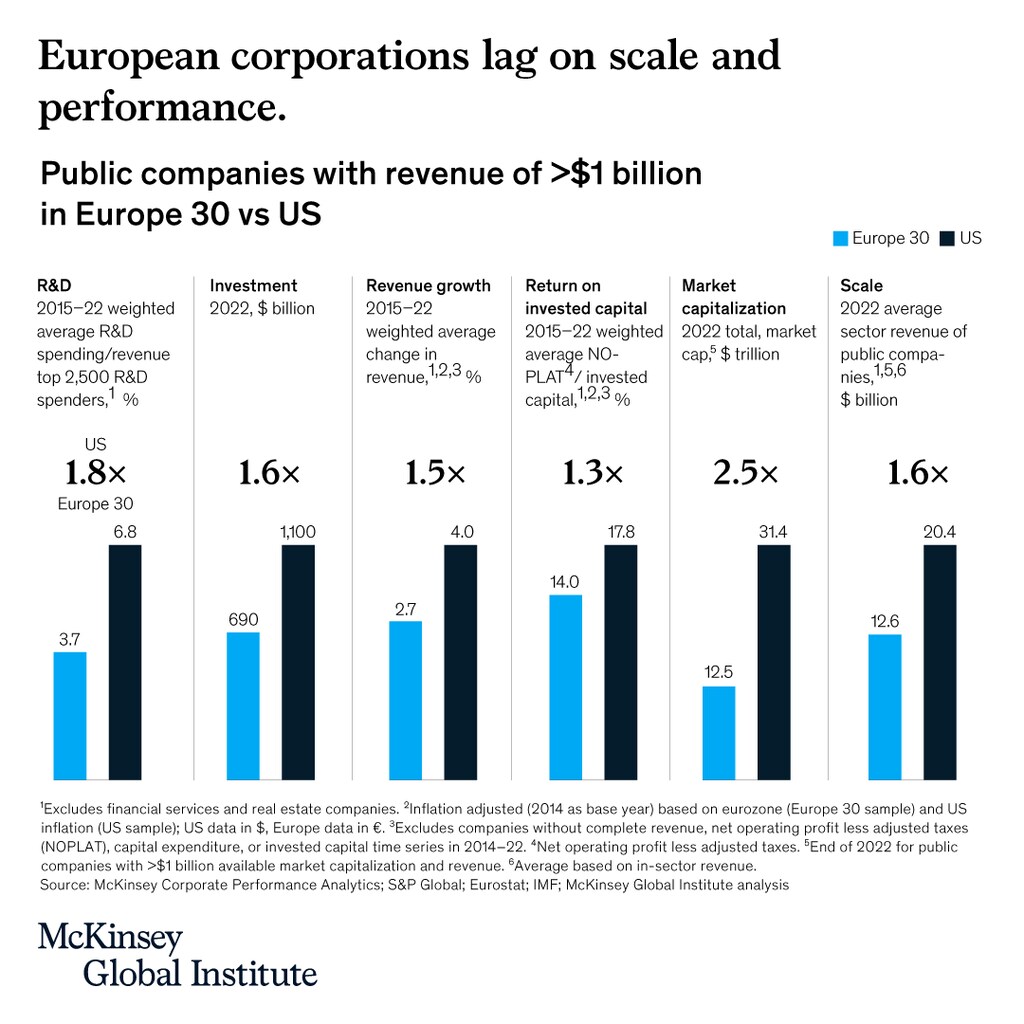
こうした相対的な業績の遅れは、今日の激動の時代においてさらに深刻化する可能性があります。欧州は長年にわたり、極めて効率的な産業モデルの恩恵を受けてきましたが、欧州への手頃な価格のエネルギー供給が途絶し、地政学的緊張がグローバルなサプライチェーンに挑戦を突きつけ、技術の混乱が加速して、欧州の強みである産業においてさえ競争の力学が再構築されています。例えば、従来の自動車製造が電気自動車によって再定義されつつある状況を見てみましょう。
なぜ規模が重要なのでしょうか。
競争力において規模はこれまで以上に重要となっており、欧州は厳しい立場に置かれています。多くの分野や技術において、勝者総取り型の優位性が拡大しています。例えば、2023年に5社の米国テック大手がR&Dに2,000億ドルを投資したことは、EUにおける公的部門と民間部門を合わせたR&D支出全体の半分を超える規模です。この差は、欧州と米国の間のR&D支出格差のほぼすべてを占めています。断片化され複雑な欧州市場において、欧州の大企業の収益は、部門別に見て米国企業より3分の1少なくなっています。また、多くの新技術分野では、欧州企業はスケールアップにまったく成功していません。実際、将来の重要な10の技術のうち、欧州がリードしているのはわずか2つです。
したがって、単一市場の改革は歓迎されるべきものです。欧州産業円卓会議(European Round Table for Industry)による2023年春の調査では、CEOの84%が競争力は低下していると回答し、56%が「複雑かつ/または一貫性のない規制環境」を挙げています。欧州のスタートアップは、米国の競合企業と比べて、事業の初期段階から国境を越えたビジネスの複雑さに直面しています。実際、欧州のユニコーンの約70%は、ユニコーンの地位に到達するために、全世界または一部でグローバルな地理的展開を確立しています。これに対し、米国のユニコーンでは50%です。
しかし、改革は十分に迅速に進められるのでしょうか。競争力を損なう複数の地経学的変化を踏まえると、欧州には数十年ではなく、数か月から数年単位での改革が必要です。最近の報告書において、MGIは、規模が重要な企業が選択できる、共通かつ簡素化されたビジネスルールによる「第28の制度」を確立する利点を検討しました。この制度は、27のEU加盟国と並行して、汎欧州の規制主体として機能するものです。このような投資促進型の規制枠組みは、製品市場規制、監督当局、雇用規則(専門資格を含む)、法人税、付加価値税など、さまざまな分野を対象とすることができます。
このような制度は、最も重要な分野に限定すれば、最も受け入れられやすいでしょう。すなわち、高成長企業であり、多くの場合は生成AI(GenAI)、量子コンピューティング、次世代のクリーンテクノロジーやバイオテクノロジーといった技術分野の企業です。さらに、より伝統的でありながら競争にさらされている産業において国境を越えて事業を展開する企業も対象となります。共通の制度は、国境を越えた統合や合併・買収にとっての重要な障壁を取り除く可能性もあります。
産業政策は企業をどのように支援できるでしょうか。
ただし、障壁を取り除くだけでは十分でない可能性があります。近年あらためて注目を集めている産業政策も、幼稚産業や分野の支援において役割を果たし得ます。欧州が産業政策の道を選ぶ場合は、欧州独自の条件に基づいて進める必要がありますが、企業にとって魅力的なものとするためには、他の世界の地域と同等の規模と簡便さを備える必要があります。例えば、欧州は防衛、医療、エネルギーにおける公共調達を欧州レベルでプールすることを検討でき、その大きな割合を、AIベースのソリューションを含む商用化前のイノベーション調達に充てることができます。
これは、重要なイノベーション分野において、非常に必要とされる重みを加え、欧州の課題に取り組む欧州人材を引きつけることにもつながるでしょう。2023年、欧州は生成AIに17億ドルを投資しましたが、米国では230億ドル(ベンチャーキャピタルおよびプライベート・エクイティ)でした。欧州クラウドのイノベーションを支援するEUの制度には12億ユーロの資金が割り当てられていますが、アマゾン・ウェブ・サービスは毎年300億ドル以上を投資していることを考えてみてください。
欧州の企業もまた、大陸の競争上の強みへの投資に取り組み、意味のある分野では協力していく必要があります。ルノーのCEOであるルカ・デ・メオ氏が最近提案した、特に電気自動車における競争に対する欧州としての共同対応、および自動車産業向けのエアバスの設立というアイデアは、欧州のビジネスリーダーがこうした観点で考えていることの一つの表れにすぎません。欧州の企業は傍観者であってはなりません。
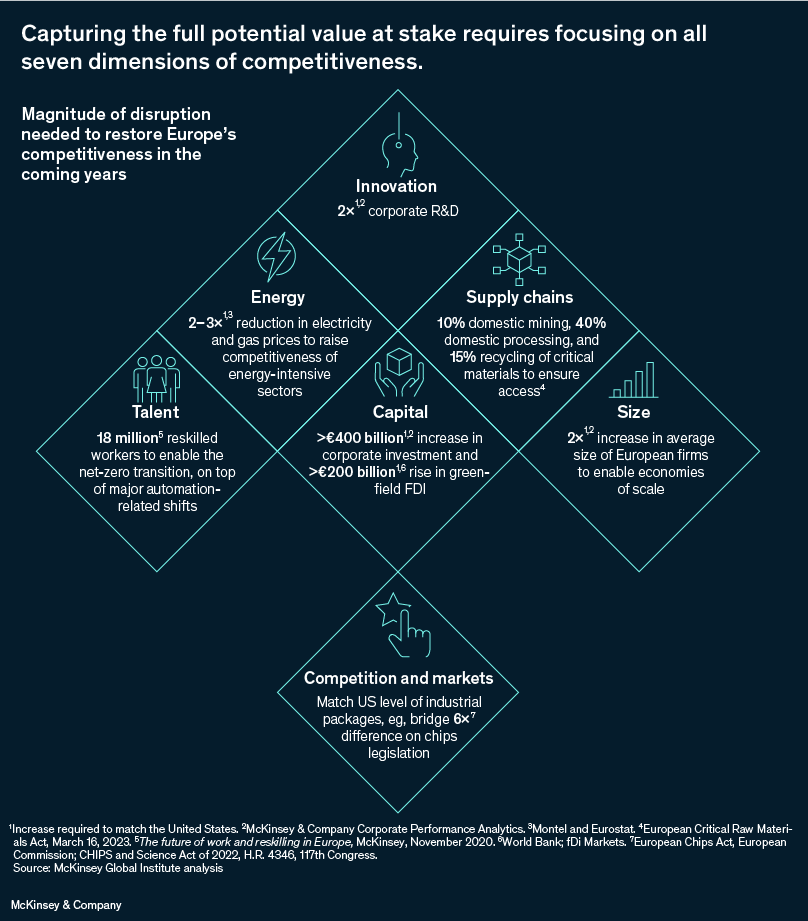
MGIの推計によれば、競争力の課題が解決されないままであれば、2030年までに年間5,000億ユーロから1兆ユーロの付加価値が危機にさらされる可能性があります。これは、ネットゼロを達成するために必要な年間の追加投資の3倍から6倍に相当します。単一市場の活性化は、取り組むべき課題の重要な要素です。
欧州には誇るべきものが多くあります。持続可能性と包摂性において世界をリードしており、ほぼすべての分野に極めて成功した企業を擁しています。今取り組むべき課題は、欧州の競争力を次の時代に適合させることであり、それによってこれらの強みを守り、さらに伸ばすことができます。




