デジタル貿易は国際貿易の中で最も急成長している分野であり、生産性やイノベーションの向上などの恩恵をもたらします。
デジタル関税に関するWTOの一時停止措置により、各国はデジタル輸入品に課税できません。
一部の国は、デジタル関税を通じて「政策の余地」を得るため、一時停止措置の終了を求めています。
本研究では、デジタル貿易に課税する2つの方法、関税と付加価値税(VAT)を比較します。
ソフトウェアの販売から映画のストリーミング配信まで、デジタル貿易は世界経済においてかつてないほど大きな役割を果たしています。その急速な成長を受け、この形態のグローバル化が世界経済や開発の機会、雇用にもたらし得る影響への関心が再び高まっています(Baldwin 2019、Nayyar 2023)。また、各国、とりわけ途上国が、国際貿易のデジタル化の進展に合わせてどのように政策を適応させる必要があるかも問われています(IMFほか 2023)。
私たちの最近の研究(Hanappiほか 2023)では、各国がデジタル貿易の流れにどのように課税すべきかを検討しています。この問題は、現在のWTOでの議論の中心にあります。デジタル化がもたらす数多くの新たな機会を認識し、WTO加盟国は1998年、デジタル貿易の流れ(「デジタル関税」)に関税を課さないことで合意しました。いわゆる「WTOの一時停止措置」はその後も更新されてきましたが、より大きな政策の余地を求め、デジタル関税の導入も可能にするよう訴える国々から、現在は疑問が呈されています。WTOの一時停止措置の費用と便益を評価するため、私たちの研究では、デジタル貿易に国境で(つまりデジタル関税で)課税すべきか、それとも国境を越えた後に国内課税を通じて課税すべきかを調べています。
デジタル貿易とWTOの一時停止措置
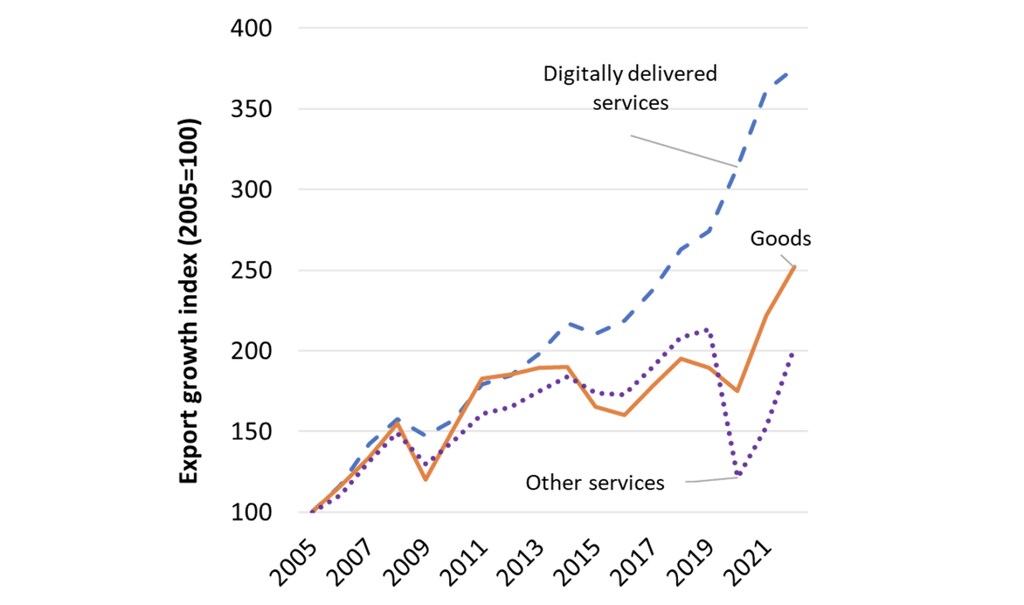
デジタル方式で提供されるサービスの世界貿易額は、2022年に3.82兆ドルに達しました。世界のサービス貿易総額の54%、財・サービス貿易総額の合計の12%を占め、平均年間成長率は8.1%で、財とその他のサービスの双方を上回りました(図1)。デジタルチャネルを通じた貿易には、従来の貿易の利益に加えて、いくつかの独自の利点があります。経済のあらゆる側面のデジタル化に貢献し、生産性を高める効率的なプロセスを可能にします。また、相互接続性やコミュニケーションを促進し、既存の知識や技術の伝達、さらにはイノベーションを後押しします。さらに、小規模企業や女性が率いる企業の貿易障壁を減らし、包摂性を高めます(IMFほか 2023)。
WTO協定はあらゆる種類の貿易を対象としていますが、デジタル貿易に特化した唯一の多国間ルールは、デジタル関税に関するWTOの一時停止措置です(その法的名称は「電子送信に対する関税の一時停止措置」で、やや時代遅れな名称でもあります)。デジタル貿易の急増は、こうした新たな形態の国際取引を可能にした技術革新によるものですが、一時停止措置のようなWTO協定は、各国の確約を担保する仕組みとして、政策の不確実性を低減し、投資と貿易を促進します。他の研究者が最近指摘したように、この信頼性が損なわれれば、長期的に悪影響が生じる可能性があります(Handleyほか 2024)。
WTOの一時停止措置が経済に及ぼし得る影響についての研究は、これまで少なく、主に財政収入への影響に焦点を当ててきました。推計には大きな幅がありますが、既存研究に共通するのは、財政収入への影響は平均して政府歳入全体の0.01%から0.33%と小さい傾向にあることです(Andrenelli and López González 2023)。さらに重要なのは、これが最も大きな問題ではないかもしれないと私たちが考えていることです。別の問いは、WTOの一時停止措置がデジタル貿易に関する効率的な政策設計を促進するのか、それとも妨げるのかという点です。
デジタル貿易における関税とVATの歳入への影響
私たちの論文では、財政収入と効率性の両方を検証し、一時停止措置の対象となる輸入デジタル化製品には、付加価値税(VAT)など、既存の国内消費税を課すのが最適であることを示しています。徴収方法はデジタル取引に合わせて調整できます。
まず、従来は関税収入を生み出していた物理的な製品がデジタル化され、電子的に取引されるようになったことで生じるデジタル貿易の流れについて、上限値を推計します。そのために、デジタル変革の最前線にある製品のHSコード6桁のリストを用い、経済の広範なデジタル化が進む前の成長率に基づいて反実仮想の貿易額を算出します。デジタル貿易額は、これらの製品について記録された物理的な貿易額と反実仮想との差として推計します。次に、政府がこうした貿易の流れに課税するために使える2つの手段、すなわちWTOの一時停止措置がない場合の仮想的な関税とVATについて、最大の静的な歳入見込みを比較します。
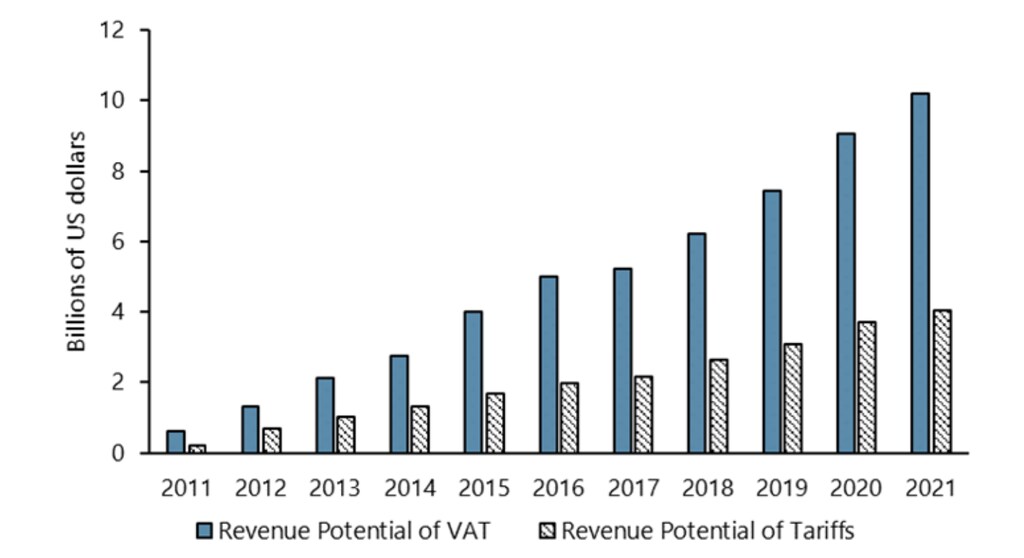
分析の結果、こうしたデジタル化製品の貿易にVATを課す場合、最大の歳入見込みは関税を上回り、現在の税率では世界全体で関税の約2.5倍になります(図2)。さらに、VATの方が経済効率も高いことが分かりました。その理由は、VATが、(1)中間投入を除く最終消費を広く課税対象とするため、税収1ドル当たりの歪みが小さい、(2)既存の税制インフラを活用できるため、徴税の管理が容易である、(3)導入しやすい、という特徴を持つためです。本研究では、あらゆる所得層の国々でデジタル取引にVATを適用してきた豊富な経験と、新たに形成されつつあるベストプラクティスを論じています。
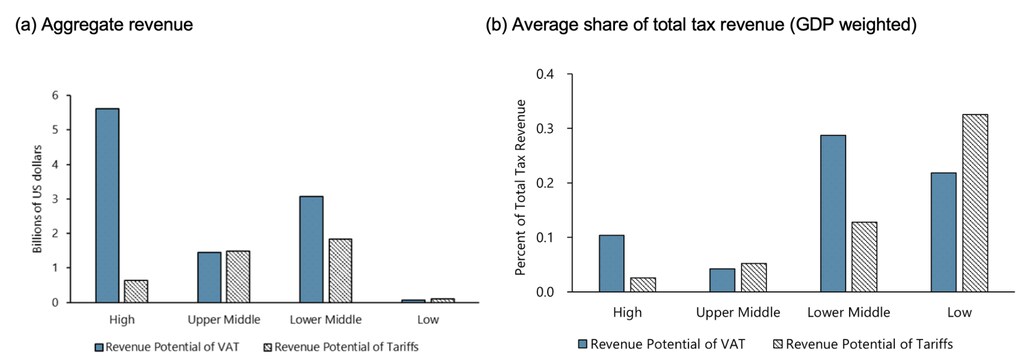
所得層別に比較すると、図3が示すように、歳入見込みの差額は高所得国で金額ベースで最も大きくなっています。世界の輸入に占める割合が大きい一方、VAT税率に比べて関税率が低いためです。高中所得国と低中所得国は一様ではなく、前者では歳入見込みがほぼ同じで、後者ではVATの方が大きくなっています。低所得国ではデジタル化製品の輸入が少ないため、どちらの手段でも歳入見込みは小さくなります。低中所得国と低所得国のうち、関税による推定歳入見込みがVATを政府歳入全体の0.1パーセントポイント超上回る国は、わずか5か国です。
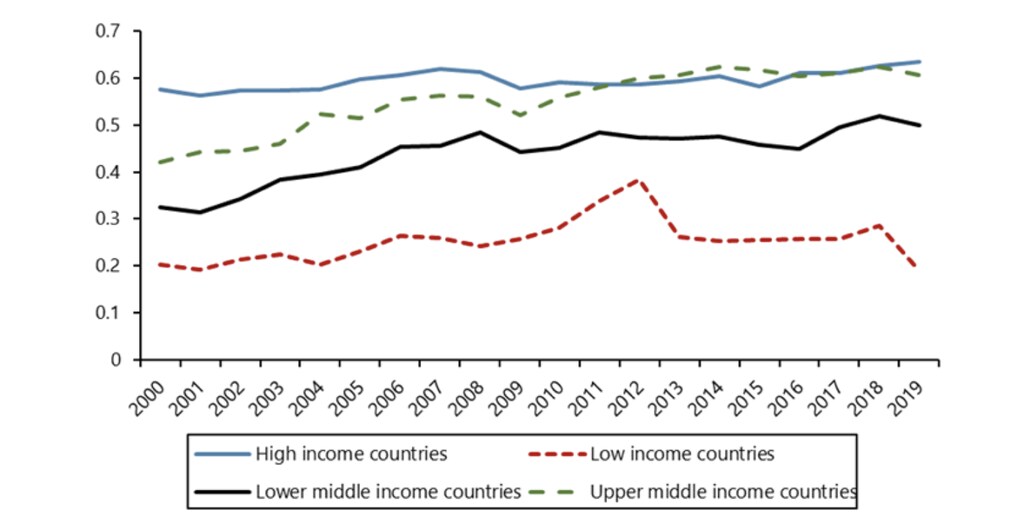
最後に、異なるVAT制度の効率性を、C効率性比率を比較して検証します。この指標は、各国のVAT制度が理想的なVAT、すなわち完全に執行され、一律の税率で課される制度にどれだけ近いかを示します。所得層によって顕著な差が見られます(図4)。C効率性は、他の所得層と比べて、低所得国と低中所得国で依然として比較的低い水準にあります。この傾向は、これらの国々がVATの政策設計を改善し、VATの税務行政やコンプライアンス対策に投資することで、幅広い分野で大幅な歳入増を実現できる可能性を示しています。
効率的なデジタル課税を支える確約の仕組みとしてのWTOの一時停止措置
国際貿易を含む経済活動のデジタル化の進展に、税制を適応させる必要があります。私たちの研究では、デジタル貿易から税収を得るための具体的な政策の選択肢を2つ比較しています。一つは関税のような差別的措置、もう一つはVATのような広範で非差別的な措置です。VATは歪みが小さく、より効率的なだけでなく、より多くの税収を生み出す可能性もあることが分かりました。デジタル取引をより的確に捉え、課税範囲と納税遵守を拡大するために行政能力へ投資すれば、VATを通じてこうした税収を確保できます。静的な歳入増にとどまらず、適切に機能するVAT制度への投資は、効率的な税収増という点で長期的な便益をもたらすことが示されています(Acosta-Ormaechea and Morozumi 2021)。
これらの知見は、デジタル関税に関するWTOの一時停止措置が、各国の改革努力をより効率的な政策の実施に向けるための確約の仕組みの一例であることを示しています。こうした努力には、世界的な政策協調と、税制の近代化に向けた途上国への支援を確実に組み合わせるべきです。しかし、WTOの一時停止措置の延長は、すべての国の利益になります。





