年金基金に対し国内投資を促す国が増えるにつれ、より難しい問題は、国内資産が不足した場合に誰がそのコストを負担するのかということだ。
年金基金は、長期的な視点に立った資本の究極の源泉です。年金基金は、受益者の退職貯蓄を保護するという厳格な受託者責任と、投資判断の独立性を守るためのガバナンス体制によって拘束されています。しかしながら、年金基金の投資戦略に影響を与え、世界経済に重大な影響を及ぼす可能性のある新たな要因が出現しつつあります。
各国政府は、年金基金に対し、国内投資への資本配分比率を高めるよう促す動きを強めている。長期的には、この傾向は年金基金の信頼性に影響を与え、世界の金融システムをさらに細分化させる可能性を秘めている。
年金基金の通常の投資方法
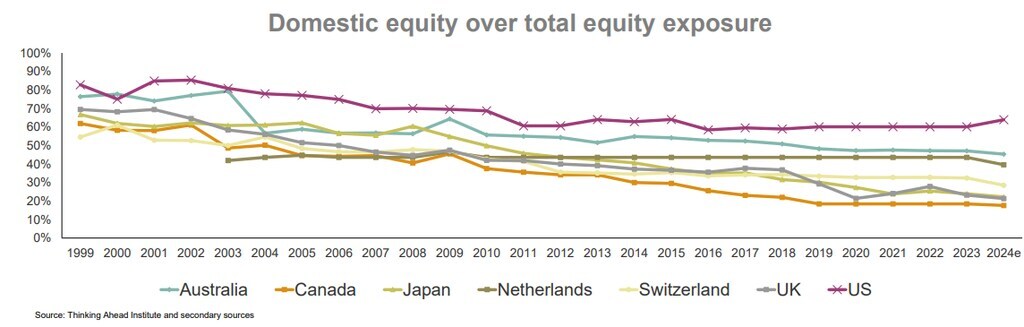
様々な主要経済圏において、ホームバイアス(投資家がポートフォリオの不均衡な割合を自国の資産に配分する傾向)は減少傾向にある。 シンキング・アヘッド・インスティテュート 調査対象経済における国内株式へのエクスポージャーは、平均で2004年の57.1%から2024年には34.1%に低下していることが判明した。この資本の大部分は米国に流れ込んでいる。例えば、欧州の投資家は、約 年間3000億ユーロ EU域外、主に米国にある資産へ。
この傾向は理にかなっている。年金基金の運用者は、年金受給者に対する受託者責任を負っており、分散投資を維持しながら長期的にリスク調整後リターンを最大化しようとしている。グローバル市場の統合が進むにつれ、多くの年金基金は分散投資先として海外に目を向けるようになった。米国市場は、その長期にわたる好調なパフォーマンスから、これまで最も多くの投資を集めてきた。米国は、 およそ73% MSCIワールドインデックスの構成銘柄のうち、2026年第3四半期時点で占める割合は、1995年のわずか35%と比較して大幅に増加する見込みである。
政府が年金受給者向け住宅優遇政策を推進
しかし近年、世界各国の主要経済国の政府は、年金基金に対し、資金を本国に還流させるよう求めている。
2024年には、90人以上のカナダ企業の幹部が 公開書簡に署名した 政府に対し、カナダ最大の年金基金8社(通称「メープルエイト」)の間で国内投資を促進するための施策を見つけるよう求める声が上がった。これがきっかけとなり、「バイ・カナダ」運動が展開され、財務省はメープルエイトと定期的に会合を開き、カナダ国内の投資機会を積極的に推進している。
2025年には、英国は 公開された マンションハウス協定では、17の主要な企業年金提供機関が、ポートフォリオの少なくとも5%をインフラや不動産を含む国内資産に投資することを誓約した。
2026年7月、日本の財務省は 発表 日本の年金積立金管理運用独立行政法人(GPIF)の日本資産への投資を増やす方法を模索すると表明した。GPIFは長年にわたり、 剛性バランス 国内株式、外国株式、国内債券、外国債券それぞれに25%ずつ配分する。
これが世界経済に及ぼす影響とは
これらの政策は概して複数の目的を追求しているものの、各国政府は国内投資の増加を促す主な理由として、それぞれ異なる点を強調している。
一方で、各国は経済の安定と成長を追求している。7月、日本の財務省の発表と偶然にも、円は 40年ぶりの安値 対ドル相場。日本の年金基金の資金本国送還は、円と日本国債の両方に対する需要を高める可能性がある。同様に、米国市場における集中リスクと米国の財政健全性に対する懸念が高まっている。
一方で、各国は経済安全保障を追求している。2024年にオーストラリア製未来法を発表する演説で、アンソニー・アルバネーゼ首相は 強調表示 オーストラリアの年金制度(強制的な長期退職貯蓄制度)は、エネルギー、インフラ、イノベーションといった主要分野における「国家能力の構築」にとって重要である。
もちろん、国内投資の増加は経済に大きな恩恵をもたらします。国内産業への投資は、当該セクターの自立性を高め、グローバルサプライチェーンや価格変動へのエクスポージャーを軽減すると同時に、資本市場の深化、イノベーションの促進、生産性の向上にもつながります。しかし、これらの恩恵の程度は、年金基金が追加的な生産的投資を生み出すのか、それとも他の投資家が本来提供するはずだった資金を単に代替するだけなのかによって左右されます。さらに、年金基金の国内回帰は、海外投資による為替リスクや地政学的リスクへのエクスポージャーを軽減する可能性を秘めています。
しかし、これはバランス感覚が求められる問題です。国内投資を推進すると、国内資産のリスク・リターン特性が劣る場合、年金基金の受託者責任である収益確保が損なわれる可能性があります。年金投資が政治的な動機に左右されるようになると、基金はグローバルな分散投資の機会を失い、長期的な収益が損なわれ、最終的には年金受給者にとって不利な結果を招く恐れがあります。また、過剰な国内投資は集中リスクを高める可能性があり、特に年金受給者の拠出金は既に自国の経済状況に連動している場合が多いため、そのリスクは高まります。これらの要因が複合的に作用することで、個人の経済的安定性が弱まり、各国の年金制度に負担がかかる可能性があります。
さらに、政治的な動機に基づく年金投資は、年金受給者の退職貯蓄が本当に自分たちの利益のために管理されているという信頼を損なう可能性がある。オーストラリアの様々なファンドマネージャーは 主張した 政府は年金基金の資産配分方法を指示すべきではない。
世界レベルでは、国内投資を促進する政治的な動きは、各国が国境を越えた投資を減らし、国境を越えた協力を遅らせる場合、世界の金融システムのさらなる分断につながる可能性がある。
住宅投資の正当化
資本の本国送還を正当化するためには、政府は年金受給者と経済全体の両方に利益をもたらす魅力的な国内投資を創出するよう努めなければならない。これは、税制優遇措置、リスクを軽減するための安定した規制体制、そしてインフラプロジェクトのような投資対象資産の創出といった方法によって実現できるだろう。
有望な事例は確かに存在する。 スケールアップ・ヨーロッパ基金成長著しい欧州企業に成長資金を提供する目的で設立されたこのプログラムは、欧州委員会を中心とする欧州の主要金融機関から幅広い支持を得ている。
この政策推進がうまく機能すれば、地域経済、産業、社会を強化し、同盟関係が変化し、各国がグローバルな目標よりも国内目標を優先するようになった、ますます細分化が進むグローバル金融システムの中で、それらを守ることができるだろう。
最悪の場合、年金投資を地理的に限定することは、現在進行中の分断化を加速させ、経済外交の新たな舞台を生み出し、世界各国の年金制度における重要な柱を脅かす可能性があり、同時に年金受給者の間で年金基金への信頼を低下させる恐れもある。
この傾向が脅威となるかどうかは、各国政府の慎重な政策、金融イノベーションへの取り組み、そして国民の経済的成果にかかっている。




