本稿は Project Syndicateとの提携により掲載されています。
主権債務に関して、「デフォルト」という用語はしばしば誤解されている。それは債務残高全体の完全かつ永久的な破棄をほとんど意味しない。実際、帝政ロシア時代の一部の債券でさえ、1917年の革命後に(一部にとどまるとはいえ)最終的に返済された。むしろ、支払いの不履行(民間債権者が関与する場合、信用格付け機関の定義による「デフォルト」)は、通常、債務再編に関する協議を引き起こす。債務再編には、満期の延長、クーポン支払いの削減、猶予期間、または額面の削減(いわゆる「ヘアカット」)が含まれうる。
歴史が手がかりになるならば、2016年にはこうした協議が数多く行われるかもしれない。
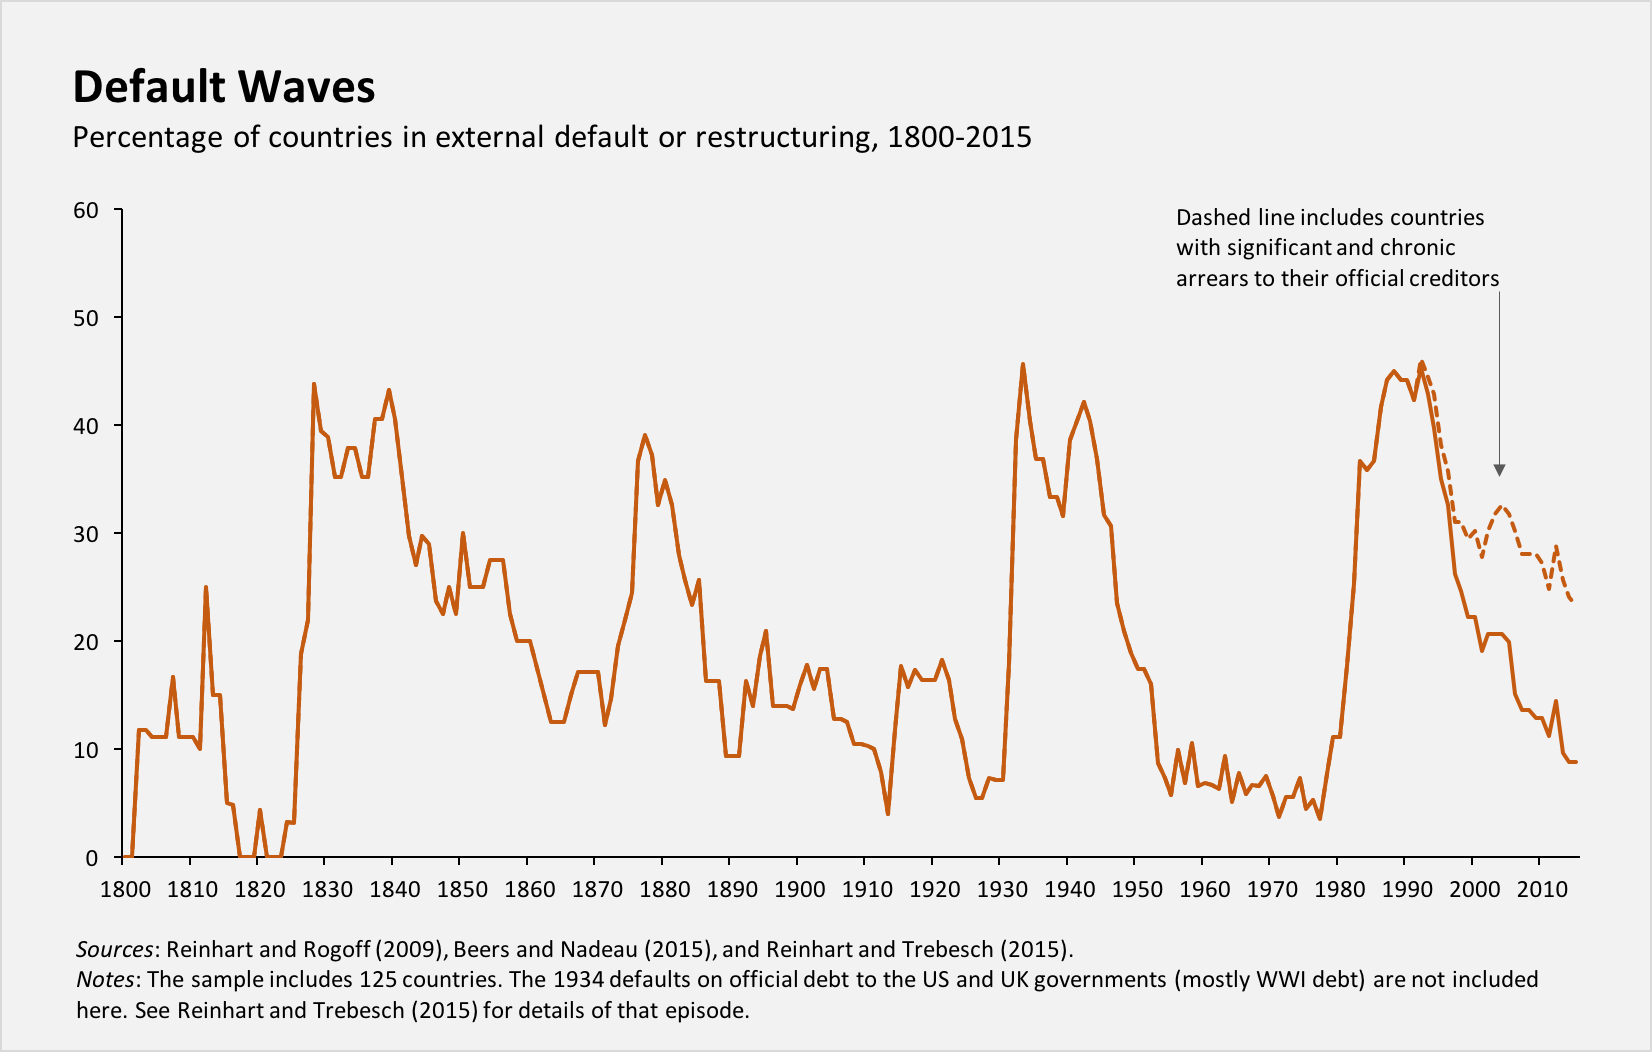
多くの世界経済の特徴と同様、債務の蓄積とデフォルトも循環的に起こる傾向がある。1800年以降、世界経済はこのような循環を数多く経験してきた。任意の年に債務再編を行う独立国の割合は、ゼロから50%の間で変動してきた(図参照)。デフォルトが10年または20年にわたり見られない静穏期は珍しくないが、どの静穏期の後にも、例外なく新たなデフォルトの波が続いてきた。
直近のデフォルトの循環には、1980年代と1990年代の新興市場債務危機が含まれる。多くの国は1990年代半ばまでに対外債務問題を解決したが、最低所得国グループの相当数の国々は、公的債権者に対する慢性的な延滞状態にとどまっている。
完全なデフォルトや公的債権者に対する債務再編と同様に、このような延滞はしばしば表沙汰にされない。おそらくそれは、低所得の債務者が関与し、比較的少額のドル建て金額であることが多いためだろう。しかし、そのことが将来的に新たな危機の連鎖を引き起こす可能性を否定するものではない。例えば、債務を一度も適切に管理できなかった主権国家が、不利な世界経済環境に直面した場合などである。
さらに、実際に、商品価格の変動や、米国や中国のような主要経済大国による金利変更といった世界経済の状況は、主権債務危機の引き金となる上で大きな役割を果たしている。私の最近の 研究 (Vincent Reinhart、Christoph Trebeschと共に行った)が示すように、国際資本フローの循環における山と谷は特に危険であり、資本流入の好況の終わりにデフォルトが急増する。
2016年が始まるにあたり、債務とデフォルトに関する深刻な嵐が地平線上に迫っている明確な兆候がある。すでに最初の白い波頭が見えている。
一部の主権国家にとって、主な問題は国内の債務動向に起因する。ウクライナの状況は確かに不安定だが、その独自の要因を考えると、その推移から広範な結論を導き出さない方が良いだろう。
一方、ギリシャの状況は、あまりにも見覚えのあるものである。政府は、負担が持続不可能になるまで債務を積み上げ続けた。こうした過剰の証拠が明白になると、新たな融資が途絶え、既存の債務の返済が不可能になった。昨年7月、欧州委員会、欧州中央銀行、国際通貨基金という公的債権者との激しい交渉の中で、ギリシャは国際通貨基金に対する債務の支払いを不履行にした。これによりギリシャは、先進国として初めて(そして、これまでのところ唯一)そうした事態を招いた国となった。
しかし、いつものことながら、起こったのは完全なデフォルトというより、新たな合意に向けた一歩であった。ギリシャの欧州パートナーは最終的に追加の財政支援を提供することに合意したが、その見返りとして、ギリシャのアレクシス・チプラス首相の政府は、困難な構造改革と大幅な予算削減を実施することを約束した。残念ながら、これらの措置はギリシャの債務危機を解決したというより、先送りしただけのようだ。
また、深刻な危機にあるもう一つの経済主体は、プエルトリコ・コモンウェルスであり、同地は730億ドルの主権債務について早急に 包括的な債務再編 を必要としている。一部債務について最近合意された再編は始まりにすぎず、実際には完全なデフォルトを排除するのに十分ですらない。
ただし、そのような「信用事象」は明らかに大きな問題となるものの、債権者はその潜在的な対外的影響を誇張している可能性があることに留意すべきである。プエルトリコは州ではなくコモンウェルスであるが、同地の債務返済不履行は米国の州や地方自治体にとって悪い前例となる、と債権者は警告したがる。
しかし、その前例はずっと以前に作られている。1840年代には、米国の9州が債務の返済を停止した。そのうちのいくつかは最終的に全額で和解し、他の州は割引価格で和解し、さらにいくつかの州は債務の一部を完全に否認した。1870年代には、別の債務不履行の波が11州を飲み込んだ。西バージニア州の債務不履行と再編の混乱は、1919年まで続いた。
最大のリスクの一部は新興経済国にあり、それらは主に世界経済環境の大変化に苦しんでいる。中国のインフラブーム期には、同国は大量の商品を輸入し、その価格を押し上げ、ひいてはブラジルなどの大規模新興経済国を含む世界の商品輸出国の成長を押し上げていた。これに加えて、中国からの融資拡大と、米国の低金利によって引き起こされた大規模な資本流入が重なり、新興経済国は好調だった。2008〜2009年の世界経済危機はこの急速な成長を混乱させたが、頓挫させることはなく、新興経済国は2013年初頭まで、異例なほど危機のない10年間を享受した。
しかし、米連邦準備制度理事会(FRB)が 利上げに踏み切ったことは、中国の成長(および投資)の鈍化や原油・商品価格の暴落と相まって、資本流入の好況に歯止めをかけた。最近では、多くの新興市場通貨が急落し、外貨建て債務の返済コストが増加している。輸出と公共部門の収入は減少し、その結果、経常収支と財政の赤字が拡大している。成長と投資は、ほぼ全般的に減速している。
歴史的な観点からは、新興経済国は大きな危機に向かっているように見える。もちろん、彼らは前身の国々よりも回復力を示すかもしれない。しかし、それに頼るべきではない。
本稿の掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
アジェンダを追うには、 週刊ニュースレターに登録してください。
執筆者:Carmen Reinhartは、ハーバード大学ケネディ行政大学院の国際金融システム教授である。
画像:企業本社の様子。REUTERS。




