金融市場の流動性は、はかないものです。あらゆる規模の資産をいつでも取引し、すぐに買い手を見つけられるとは限りません。 昨年秋にこのブログで詳しく論じたように、金融市場の構造変化や一部の規制を含む複数の要因が、流動性を新たな局面へ押しやったようです。市場は、価格変動が激しくなり、流動性が突然消失する局面に陥りやすく見えます。
2015年4月の 『Global Financial Stability Report(世界金融安定報告書)』 では、この問題の新たな側面を指摘しています。主要なすべての資産クラスで、資産価格の相関が過去5年間に急上昇しました(図参照)。
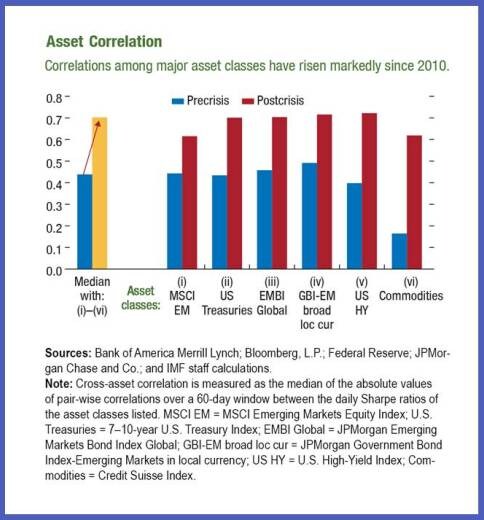
この上昇は、市場流動性が低下する局面と関連しています。また、金融市場のボラティリティが高まるにつれて、主要なほぼすべての資産クラスで資産価格の相関が上昇することも示しています。相関の波及が強まることは、金融的な伝染の特徴です。
問題が起こる可能性は高まっている
市場が非流動化する可能性を、私たちは何度か垣間見てきました。2014年10月15日のフラッシュ・ラリーでは、世界で最も流動性の高い市場である米国債市場で、過去25年間の四半期として最大級の下落と、その後の上昇が記録されました。また、スイス中央銀行が自国通貨の価値を抑える政策を予想外に終了した後、外国為替市場に混乱が生じました。
この非流動性のリスクは、多くの先進国の社債市場で、また投資ファンドから大規模な資金流入を受けている新興国の債券市場でも、さらに重大です。
幸い、これまでのところ、こうした流動性逼迫の局面が長期にわたる悪影響をもたらすことはありませんでした。しかし、今日、市場流動性が蒸発すれば、市場のストレスが一段と高まり、世界経済と金融安定に潜在的な悪影響が波及する可能性があります。
この状況では、通常は円滑に機能している市場で、ショックが流動性の急速な枯渇を引き起こすリスクが、2つの要因によって高まっています。
地政学と原油価格の下落が土台を整えた。2014年後半の原油価格の急激かつ大幅な下落は、エネルギー企業が市場の15%を占める米国のハイイールド社債市場と、石油輸出国である新興国の国債市場に大きな負担をかけました。原油価格は昨年の急落から一部回復したものの、ボラティリティは依然として高く、市場参加者が将来の原油価格を懸念し続けていることを示しています。
金融政策の違いとドル高が、市場の強靭性を試す可能性がある。時期やペースには不確実性が残るものの、米国は昨年すでに資産購入を終了しており、今年後半には利上げを開始する見通しです。これは、政策当局が当面、非常に緩和的な金融政策を続けると予想されるユーロ圏や日本とは際立った対照をなします。こうした状況が、米ドル高の土台となっています。究極の原動力である米国の成長加速は世界経済にとって朗報ですが、利上げとさらなるドル高の見通しによって、新興国やハイイールド社債市場から米国債へ資本が流出する可能性があります。これにより、ハイイールド債および新興国債券市場の流動性が試され、金融安定に悪影響が及ぶおそれがあります。
市場流動性を高めるための政策
第一に、 私たちは 国債市場であっても、市場構造を強化する政策が必要です。規制当局は、通常の取引環境で市場参加者が流動性を供給するよう促す政策を導入すべきです。プライマリー・ディーラーにインセンティブを与える、または受動的(気配値の提示)あるいは能動的(実際の取引)な取引を義務づけることなどが考えられます。こうした措置によって、異例の極端なボラティリティが生じる間、マーケットメーカーに常時の市場参加を求める必要はありません。その代わり、規制当局は、まれなこうした事態に発動されるサーキットブレーカーを設計し、無秩序な取引を停止して流動性が回復する時間を確保できます。実際、通常時の流通市場への参加を下支えすることで、当局は、サーキットブレーカーの使用が必要となり得る取引流動性の悪化そのものを未然に防げる可能性があります。
第二に、 規制当局と中央銀行は、 好況時だけでなく、ストレス下でも市場流動性を維持するための緊急措置を講じるべきです。各国レベルでは、投資信託内および金融市場レベルでの流動性監督を強化するため、ミクロ・プルーデンスおよび マクロ・プルーデンス の枠組みを強化することが含まれます。そのためには、資産運用部門の解約条件を、基礎となる市場流動性の状況により適切に整合させるなど、効果的な手段が必要です。各国の監督当局は連携し、主要な法域における取引会社に対し、個人投資家、取引所、清算会社ごとに適切なリスク限度を設けるため、一貫した指針を示すべきです。
第三に、規制当局と中央銀行は、政策における国境を越えた相乗効果を検討し、活用すべきです。 これには、前回の危機で極めて重要だった中央銀行間スワップラインを事前に設けることも含まれます。規制当局と金融当局は、金融市場のシステミックリスクを評価する際、世界的な資産相関の高まりやボラティリティが生じる時期の動態も考慮すべきです。
著者は、 ヴラド・ピロンカ、 デービッド・ジョーンズ、および ファビオ・コルテスに謝意を表します。3氏は、2015年4月の『Global Financial Stability Report』第1章の流動性に関する節の執筆者であり、本ブログに貢献しました。
本記事は、 IMF Direct との協力により公開されています。公開されたことは、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:ホセ・ビニャルスは、IMFの金融資本市場局長兼金融顧問です。
画像:パリ郊外のクルブボアにあるフランス企業の本社を望む景色。ロイター。




