世界の平均寿命の急速な伸びは、社会における重要な構造的変化を生み出している。
寿命が延びることで繁栄の可能性は高まるが、社会がそれに応じて適応してこそ実現する。
私たちが十分に迅速に適応できれば、長寿化は世代を超えた持続可能で包摂的な成長の強力な原動力となりうる。
世界の平均寿命の急速な伸びは、重要な構造的変化をもたらしている。2000年から2019年にかけて、世界の平均寿命は67歳から73歳に伸び、今後は2050年までに77歳を超えると予測されている。これは大きな前進である。しかし、人生の多くの大きな前進と同様に、二次的な影響も伴う。寿命が延びることで繁栄の可能性は高まるが、社会がそれに応じて適応してこそ実現する。
この変化の核心にあるのは、人々がどれだけ長く生きるかと、どれだけ健康に生きるかとの間に広がる乖離である。総寿命は大きく伸びた一方で、健康寿命はそれに遅れ、ほぼ2年の差が生じている。これは医療費の上昇圧力となり、家族の構造に負担をかけ、生産性を低下させる。
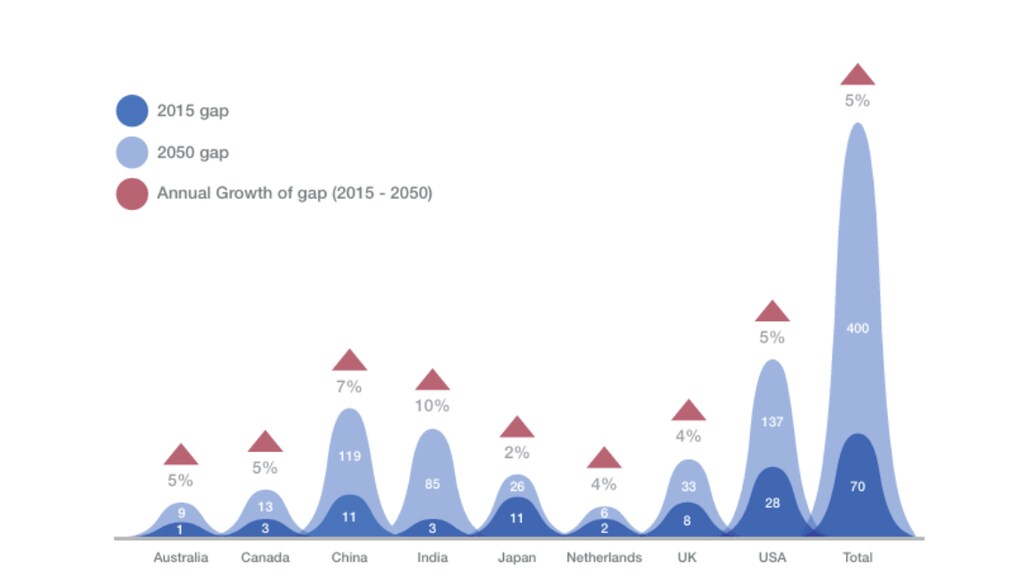
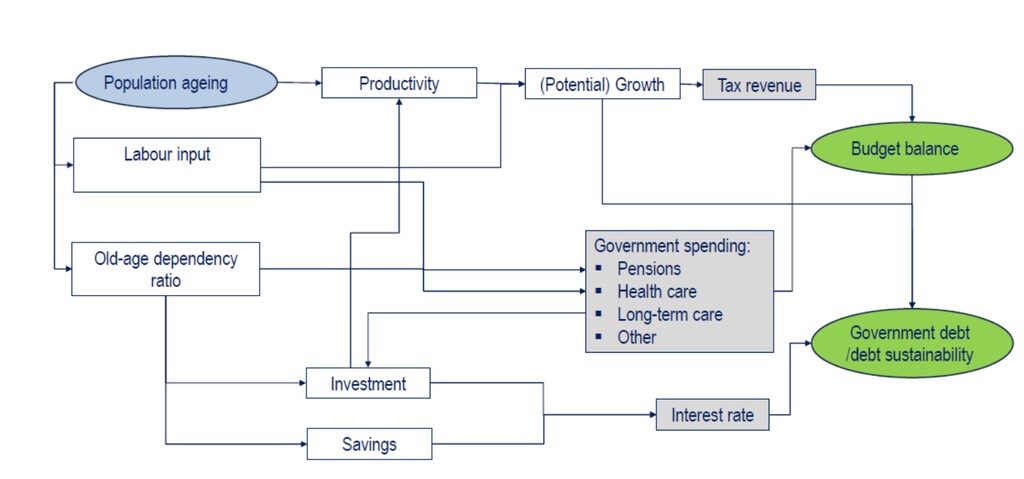
一方で、晩年を支える金融の仕組みは、その変化に追いついていない。多くの人々は20年から30年に及ぶ引退生活に入るが、それを維持する手段が不足している。その結果、2050年までに世界の退職貯蓄ギャップが400兆ドルに達すると見込まれる。この乖離は連鎖的な構造的不均衡を生みうる。人口ボーナスになるはずのものが財政上の時限爆弾になる恐れがあり、より短く直線的な人生経路を前提に設計された制度は、長寿化への適応と需要への対応に苦慮している。
人的資本リスクの三重らせん
私たちは、健康、富、仕事という三つの相互に結びついたシステムが、ゆっくりと崩れていく過程を目の当たりにしている。それぞれが圧力にさらされており、互いの脆弱性を強め合っている。これらは合わさって、長期的な繁栄を脅かす体系的リスクの三つ組を形成している。
健康資本の危機
非感染性疾患は現在、世界の成人の疾病負担の50%を超える割合を占めている。その影響は医療制度の枠を超えて広がる。生産性の低下、労働力の急速な流出、長期介護支出の膨張が挙げられ、それらは指数関数的に重なり合う。健康が悪化すると、国が機能する労働力を維持する能力も弱まる。
仕事資本のパラドックス
定年年齢を大きく超えても働く能力と意欲を保つ人が多いにもかかわらず、時代遅れの制度的枠組みは依然として、二者択一的な労働市場からの退出を引き起こしている。55〜64歳の労働力参加率は依然として高水準にある(女性66.6%、男性80.8%、OECD加盟国)。それでも、高齢労働者が持つ経済的潜在力は大部分が顧みられていない。これは構造的な非効率であり、経験の蓄積が最も価値を持つ時期に、私たちはそれを捨て去っている。
富の資本の欠損
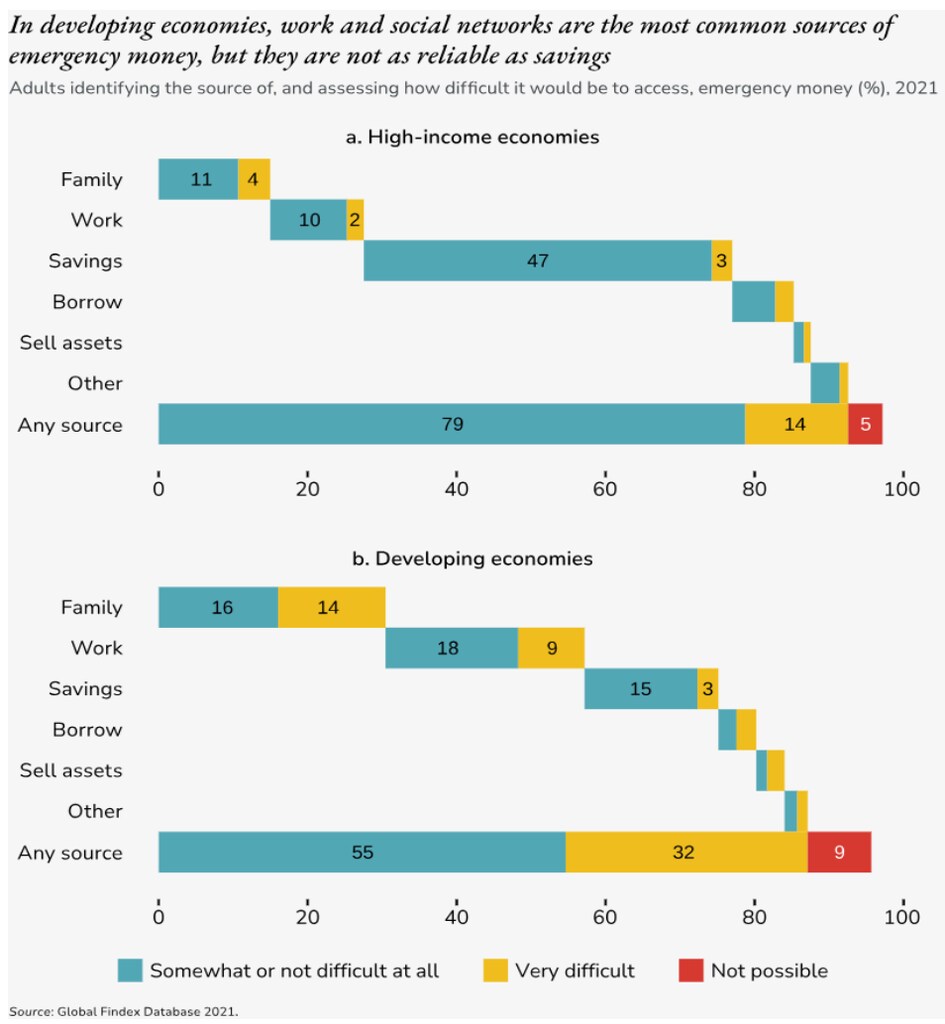
発展途上経済国の成人のうち、わずか55%しか30日以内に緊急資金を動員できない。その脆弱性はさらに連鎖する。2060年までに、改革されていない年金制度だけで財政負担をGDP比3〜4パーセントポイント押し上げると予測されている。これが現実となれば、貯蓄が不十分な高齢人口、持続不可能な移転支出の義務を負う政府、そして債務不履行や緊縮財政が避けられなくなる前に改革の余地が狭まる事態を招きかねない。
これらの課題は孤立したものではない。相互に強め合う脆弱性のシステムを形成している。健康の悪化は資産の枯渇を加速させる。貯蓄の不足は医療へのアクセスを制約する。早期かつ二者択一的な退職は、この両方の力学を増幅させる。その結果、人々が健康と資産の寿命を超えて生きる「脆弱性ゾーン」が拡大している。
これを解決するには、ストレスポイントを戦略的なてこの点として捉え直す、レジリエンスのループを構築しなければならない。すなわち、健康のギャップを縮小し、財務的なレジリエンスを深化させ、協調的なシステム設計を通じて年齢を問わない生産性を拡大することを意味する。
健康資本の再構築:治療から予防へ
21世紀の繁栄を決定づけるのは、寿命の長さではなく健康寿命である。晩年における世界の疾病負担は、行動および環境面の介入を通じて遅らせたり予防したりすることができ、医療制度が直面する負担の多くを軽減できる。
システムは精密予防へと移行しつつある。行動、環境、生体データを動的なリスク評価、リアルタイムのインセンティブ、健康と連動した金融商品に統合する。共有価値型の保険モデルは継続的な健康増進に報いる一方、成果に基づく償還制度が量に基づく医療に取って代わりつつある。予防を普遍的な保障制度に組み込んでいる国々は、すでに罹患率を抑制し、コスト負担を軽減している。
場合によっては、健康な1年は一人当たりGDPの2倍以上の価値を持つこともある。予防による見返りは、個人と国家の双方にもたらされる。
仕事資本の再設計:年齢を問わない生産性に向けて
しかし、経済システムがシルバーエイジの潜在力を活かせなければ、より長く健康的な人生を確保するだけでは不十分である。制度的な規範は今なお、65歳を一区切りとして扱っている。それでも、段階的退職と雇用調整の助成制度が日本で、また長寿に連動した受給開始年齢がデンマークで、それが誤りであることを示している。制度が適応すれば、65〜69歳の就業率は50%を超えうる。
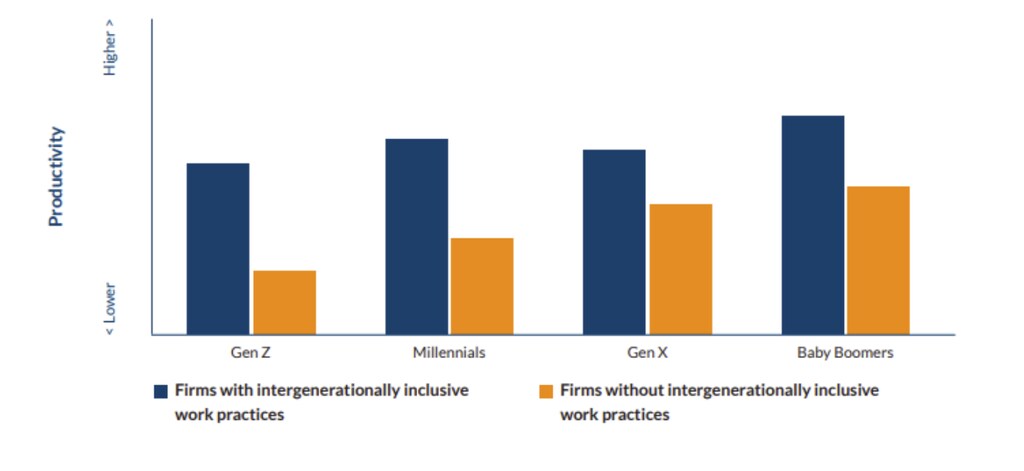
今後求められるのは、適応的なキャリアである。介護による休業時の所得保障、再スキル習得のためのポータブルなマイクロクレデンシャル、そして時間とともに蓄積されていく学習ウォレットなどである。これらの手段は生産的な社会参加を延ばし、財政への依存を減らし、多世代チームの潜在力を引き出す。このチームは、すでに生産性を10〜12%高めることが示されている。
金融資本の再活用:生涯を通じたレジリエンスの構築
長寿化には、機能的な自立を支える金融システムが必要である。より堅牢なアプローチとして、ライフコース全体にわたって所得の創出、健康、そして貯蓄を結び付けることが挙げられる。これには、自動的に拠出額が増額される退職拠出、健康と資産を統合した口座、そしてキャリア半ばの資産計画を導く行動心理学に基づくナッジが含まれる。とりわけ重要なのは、金融商品が前向きな行動に報いなければならないことである。共有価値型のクレジット商品、健康・教育の節目で権利が確定するベビーボンド、そして集団の健康改善に応じて投資家に償還する健康インパクト債券は、資本を呼び込み、インセンティブを一致させることができる。

長寿経済の中で繁栄するための新たなパラダイム
これらのシステムは独立して機能するものではない。金融の安定は、より健康的な意思決定を支える。良好な健康は、社会への長期的な貢献を可能にする。意味のある仕事は、持続的なレジリエンスを築く。
しかし、このビジョンを実現するには、明確な指標と協調的な政策が必要である。健康寿命、財務的レジリエンス、包摂的な社会参加といった指標は、志を測定可能な目標に変換し、国や企業の戦略を導く。多分野にわたる政策の枠組みは、断片的な取り組みに取って代わり、健康、雇用、金融を連携させることで、健康寿命、就労期間、資産寿命の全体にわたる成果を相互に強化しなければならない。
資本は革新的な手段や的を絞った手法を通じて動員されなければならず、長期的な価値創造に報いることで、長寿化に備えた経済に必要な構造的転換に向けて、システム、規制、投資の規範を再構築することを可能にする。これには、世代を超えた影響への意欲と、持続的で体系的なレジリエンスへのコミットメントを育むことが求められ、個人の幸福と集団の繁栄を前進させる経済の基盤を築く。
問題はもはや、人口が高齢化し人口構成が変化しているかどうかではない。私たちが十分に迅速に適応しているかどうかである。そうすれば、長寿化は世代を超えた持続可能で包摂的な成長の強力な原動力となりうる。




