越境決済の課題に対して、広く採用されるソリューションを生み出すことが必要です。
この分野における民間セクターの技術進歩には、公共セクターによる同等に力強い前進が伴う必要があります。
これには、公共セクターが地政学的要因に対応し、標準化を推進し、いくつかの困難な商業上の課題に直面することが含まれます。
私はマスターカードで越境決済フローを担当する分野の一つを担っているため、越境の枠組みを変革する上でどの新技術が決定的になるのかとよく尋ねられます。私が尋ねられる技術は、越境の分散型台帳技術による決済システムから、トークン化された預金、そして今日の話題であるAIにまで及びます。
新技術は、まばゆい新しいおもちゃのようなものです。私たちの注意を引きつけ、今日の越境フローに内在する課題を解決する可能性に心を躍らせてしまいます。そして技術の進歩が民間セクターの大きな貢献が見込まれる分野の一つであることは明らかです。
しかし、少なくとも短期から中期においては、真の変革は技術的なブレークスルーからもたらされる可能性は低いでしょう。新技術が拡大し、適切な水準のレジリエンスを達成するには、数十年とまではいかないとも、数年を要します。
世界経済フォーラムは、世界の金融システムの改善にどのように取り組んでいるのでしょうか。
金融・通貨システムセンターは、持続可能性やレジリエンスからイノベーションやデジタル化に至るまで、世界の金融システム全体の変革を理解するためにリーダーを招集しています。
協力と知見を促進することで、同センターはパートナーが金融システムを長期的な経済の安定と共有される繁栄に沿わせるための支援を行っています。
民間セクターは役割を果たしています
越境決済の強化に向けたG20ロードマップは、2020年にG20各国によって支持されたもので、2027年までに国境を越えた決済のコスト削減、速度・アクセス・透明性の向上を目指す期限を定めています。ロードマップの策定以降の過去4年間を振り返ると、技術の進歩が越境決済体験の改善における民間セクターの成功に寄与していることは見て取れますが、真のブレークスルーはなかなか見当たりません。
簡単に言えば、変化が起きているのは、決済システムの参加者が課題の解決に向けて技術を活用しているからです。私たちは決済のチェーン全体を精査し、摩擦を特定して、こうした課題に対処するために利用可能なソリューションを活用しています。
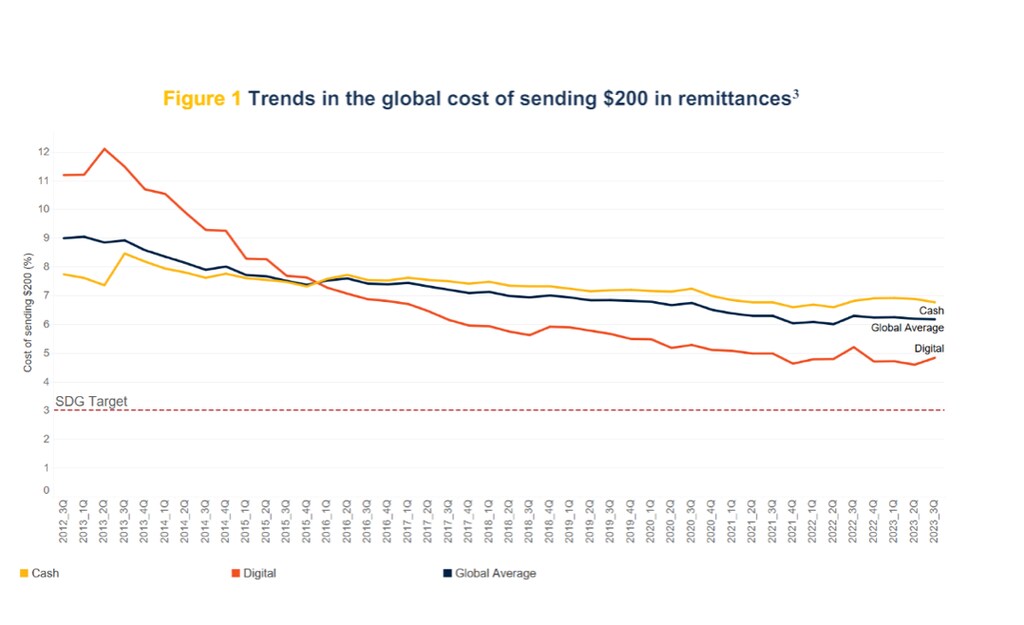
送金を例にとると、デジタル送金機関は、利用者に低コストで透明性が高く、より迅速な越境送金の選択肢を提供しています。世界銀行のデータによると、2023年第3四半期時点で、200ドルのデジタル送金にかかるコストは4.84%でした。これに対し、非デジタル送金の世界平均は6.77%でした。
デジタル送金のこのコストは、G20ロードマップが定める3%の目標を上回っていますが、デジタル送金のコストが2012年以降着実に低下しており、少なくとも2016年以降は送金の世界平均コストを下回っていることは、前向きな兆候です。
デジタル送金によって利用者が得られる恩恵は、送金の開始、資金調達、送金の各段階をデジタル化するという民間セクターの取り組みによって実現されています。
マスターカードのような企業も、より広範なネットワーク、外国為替、そして「顧客確認(KYC)」や財務サービスといった、需要の高い高度な機能を提供することで、越境決済エコシステムの近代化の最前線に立ってきました。
当社の包括的な送金ソリューションのポートフォリオであるMastercard Moveは、18を0の国と地域において、世界の銀行口座保有人口の95%へのアクセスを提供しています。当社のソリューションは、追跡可能な決済、手数料の可視化、銀行口座、デジタルおよびモバイルウォレット、カード、現金への受取りの選択肢を実現することで、エンドユーザーに透明性と選択肢を提供します。
公共セクターにはさらなる取り組みが必要です
技術によってより迅速で、安価かつ安全な越境決済を実現する能力は、各国の規制、監督、監視の枠組みの違い、中央銀行の営業時間、中央銀行の決済システムへのアクセス、そして各国のデータ保護、プライバシー、およびデータローカライゼーションに関する要件によって制限されています。
例えばデータローカライゼーションについて見ると、世界中の政府は、データを国内に保存することを義務付け、特定のデータの特定の国または地域外への移転を禁止または厳しく制限する新たな要件を導入し続けています。データローカライゼーション要件の強化の背景には、プライバシーやデータセキュリティへの懸念がしばしばあります。
政府や政策立案者が、市民のプライバシーを保護し、機微な利用者データのセキュリティを高水準に確保することに責任を感じるのは当然です。しかし、データの障壁は決済の速度を遅らせ、そのコストを増大させます。これは、ロードマップの目標が他の重要な政策目標と対立しうることを示す一例です。
これらの競合する政策目標に対処するには、国内だけでなく、世界的なレベルでも政治的な意思が必要です。
役割と責任について現実的になりましょう
中央銀行やその他の公的機関は、ロードマップの目標達成には官民のパートナーシップが不可欠であると強調してきました。しかし実際には、民間セクターが提供すべきことについて高い期待を寄せています。
例えば、即時決済システム(IPS)の連携です。これは越境決済の効率を改善する可能性を秘めていますが、ここで見られるのは、公共セクターがスキーム、その製品ロードマップ、技術スタック、知的財産の全面的な管理権を持つモデルが現れつつあることです。
民間セクターのサービス提供者は技術プロバイダーの役割に追いやられ、その取り決めを受け入れ、公共セクターにはできない技術関連の業務を遂行しなければならなくなります。これは、民間セクターが考える官民パートナーシップの定義なのでしょうか。
マスターカードでは、スキームオーナー、技術オペレーター、IPSの間での責任の分担について、多くの時間を費やして検討してきました。具体的には、利害関係者の参加を促し、導入を推進し、規模拡大と持続可能性を実現するために何が必要かということです。当社の見解は最近のホワイトペーパーで概説していますが、重要な点は、スキームオーナー、技術オペレーター、IPSの間で、役割と責任、そしてそれに伴う管理権について、互いに譲り合う関係が必要だということです。こうした成果を実現するモデルに到達するためには、開発プロセスの途中や終盤ではなく、初期段階から民間セクターの意見を聴取すべきです。
サービス提供において異なるセクターが担う役割について妥当な立場に到達できたとしても、依然として多くの困難な商業上の課題があります。最終製品は、価格、機能、安全性、利用者体験の面で現在提供されているものと十分に差別化されている必要があります。そうでなければ、銀行が必要な開発を行って顧客にサービスを提供する動機が生まれず、消費者が当該の決済手段を採用するよう誘引することもできません。一部の「デジタル」なオンレジャー型の設計にも、技術開発に関して同様の課題があるほか、デジタル通貨と法定通貨の間の移行コストの問題もあります。
新しい設計は、たとえ公共セクターの支援によって裏付けられたとしても、国内のIPSで見られたような形で普及につながらない可能性があります。多くの二国間の越境接続を見ても、そのいずれもまだ、民間セクターによる本格的な投資を正当化するほどの規模には拡大していません。成功するためには、越境のインセンティブと商業的な仕組みが機能しなければなりません。
マスターカードは、越境決済が迅速でシンプルかつ安全な世界の実現に取り組んでいます。当社はG20ロードマップの発足当初から支持してきました。CPMI決済相互運用性・拡張タスクフォースのメンバーとして、公共セクターと関わる機会を大変ありがたく思っています。しかし、このプロセスが始まってからほぼ4年が経過した今、官民それぞれがどのような役割を担うべきと考えているのかを明確にする必要があります。2027年の目標期限が迫る中、良いアイデアが民間セクターの参加につながるだろうと思い込んだり、まばゆい新しいおもちゃに気を取られたりしている余裕はありません。




