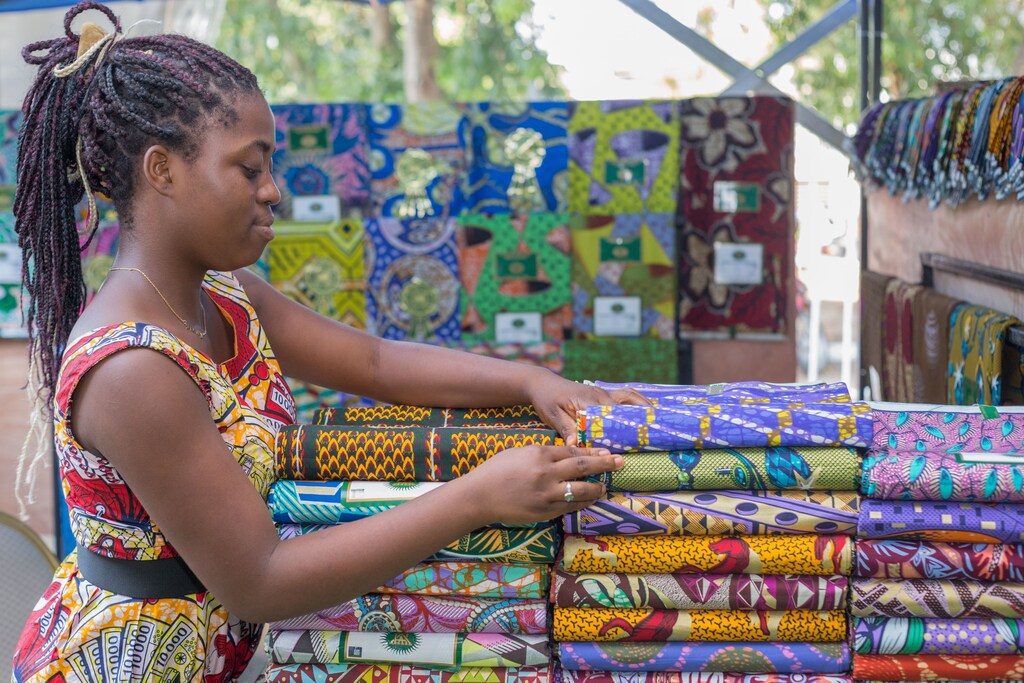
中小企業(SME)は、アフリカの経済成長にとって極めて重要です。
アフリカの中小企業にとって資金調達は課題ですが、大陸における中小企業の成長には、ほかの要因も重要です。
アフリカで健全に拡大する小規模事業セグメントは、雇用を増やし、税基盤を広げ、国家の歳入を伸ばすとともに、アフリカ各国政府が社会・経済インフラに資金を投じられるようにします。
中小企業(SME)は、登録企業全体の95%を占め、GDP総額の約50%に寄与しているサブサハラ諸国では、起業家は依然として、資金調達という従来の障壁を超える、成長と繁栄に対する大きな障害に直面しています。彼らのニーズと潜在能力を発揮する力に対応することは、繁栄したアフリカを創出するうえで不可欠です。
開発途上国の中小企業の約40%は資金へのアクセスに苦慮しています。これは、金融セクターが概して中小企業を理解し、支援することに苦労していることを示しています。これと並行して、金融市場における情報の不均衡により、多くの小企業が知識面で不利な立場に置かれてきたことも考慮しなければなりません。利用可能な担保やキャッシュフローのデータが不足しているため、金融サービス事業者は中小企業をリスクが高すぎるとみなすことが多くなっています。
中小企業に影響を与えるもう一つの重要な要因は、官僚的な口座開設手続きです。さらに、審査や財務手続きも小規模事業者にとって追加の負担となりえます。特に、一部の金融機関が求める保証、資産、資源にアクセスできない場合はその傾向が顕著です。
インフラの不足により、中小企業は市場、機会、資本へのアクセスから遠ざけられています。事業主は、賃金コストが手頃でないため、自身のスキルセットの範囲外の業務を担わざるを得ないことがよくあります。その結果、成長にとって不可欠な事業の側面が軽視され、持続可能性に高い代償を払うことになります。
こうした傾向を逆転させるために、金融機関は何をしなければならないのでしょうか。アフリカの小規模事業者が、世界の他地域の中小企業が担っているような、経済変革、金融の変革、イノベーションの原動力となるにはどうすればよいでしょうか。
その答えの一部は、技術、洞察、関係者エコシステムを活用して、大陸における事業の設立と成長を通常妨げている、アクセスとスキルの障壁をアフリカの起業家が乗り越えられるようにする、創造的かつ戦略的な企業開発のアプローチにあります。
アフリカが望ましい社会経済的拡大を実現するためには、中小企業は資金、市場、スキル、資源へのアクセスを確保しなければなりません。事業上の障壁を乗り越えるためには、銀行技術、デジタルスキル、市場に関する洞察、関係者エコシステムを活用する必要があります。例えば、スタンダード銀行とその出資パートナーである中国工商銀行(ICBC)は、年2回開催される中国・アフリカ輸出入商品展示交易会(CAETE)など、中国の輸入促進イベントで、アフリカの農産品を紹介しています。
過去2年間のイベントの成果には、アフリカとの間で216件のプロジェクトの署名と430億ドルの新規貿易が含まれています。中国・アフリカ間の貿易マッチングセッションには15のアフリカ諸国が参加し、11の輸出セッションが実施され、さまざまな未加工および加工済みの農産品の貿易が促進されました。
南アフリカでは、デジタルプラットフォームに基づくパートナーシップにより、周縁化されていた生鮮農産物の生産者が主流の農業価値連鎖と結び付けられています。これらのプロジェクトは、アフリカに広がる小規模農家のセグメントを地域および世界の農業価値連鎖に結び付けるため、他の市場でも活用できる可能性があります。
アフリカのビジネスおよび貿易機会の環境における重要な推進要因は、デジタル資源、サービス、接続性へのアクセスに基づくものでなければなりません。中小企業の活動を拡大するうえで重要なのは、地域の建設、インフラ、ロジスティクス企業のスキルと能力の開発に投資を集中させる機会です。
アフリカでの最近の成果には、ウガンダで3,800人を超える起業家を育成したことが含まれます。参加者の一つとして、スタンダード銀行はウガンダ国家社会保障基金、フランス大使館、国連開発計画と連携しました。
アフリカ全域において、各国政府の中小企業戦略や取り組みは、次のような小規模事業を促進するため、民間セクターによる介入や官民パートナーシップの足がかりとなることがよくあります:
金融
資金へのアクセスは、金融機関と連携した専門プログラムや保証制度を通じて促進されています。南アフリカの小企業開発機関(SEDA)は、起業家に対して資金支援、メンタリング、研修プログラムを提供しています。同様に、ナイジェリア開発銀行は小規模事業者に融資と助成金を提供しています。
規制
規制改革により、登録および運営に関する要件が簡素化されています。例えば、ルワンダでの改革により、世界銀行の「ビジネスのしやすさ指数」における同国の評価が向上しました。
技術およびイノベーション支援
テクノロジーハブ、イノベーションセンター、デジタルプラットフォームは、技術、情報、市場へのアクセスを促進しています。ケニアのiHubは、このような取り組みの一例です。
市場アクセス
市場へのアクセスの提供には、現地調達政策の推進、見本市や展示会への参加支援、国際貿易関係の促進が含まれます。アフリカ大陸自由貿易圏(AfCFTA)協定は、アフリカ域内貿易を拡大し、小規模事業者に新たなビジネス機会を生み出します。
税制優遇と支援
成長を促進するため、一部の国では税制優遇と支援が提供されています。国家主導の支援の顕著な例は、ガーナ企業庁(GEA)です。民間セクターの機関と連携し、同庁は日本のカイゼン製造原則を地元企業に積極的に導入しています。その結果、中小企業は合理化され、費用対効果の高いプロセスを採用し、生産量を増やしています。
南アフリカ銀行評議会は、中小企業への銀行融資に影響を与える3つの大きな要因を特定しています。これらの要因は、南アフリカ経済の変革、所得分配の平等化、そして多くの人々が南アフリカの経済の主流に加わることを可能にすることに向けて作用しています。
中小企業融資の課題
変革を加速させる必要がある一方で、金融セクターの健全性を損なうことなく、経済における中小企業の参加を拡大しなければなりません。現実には、中小企業への融資は採算が取れるものでなければならず、一部の小規模事業者への融資にかかるコストは、現時点では融資額の価値を上回っています。
銀行が中小企業に提供できる最大の支援は、モバイル技術を活用して銀行取引を容易にすることです。例えば南アフリカでは、スタンダード銀行の「エンタープライズ・ダイレクト」サービスが、全国12のコールインハブを通じて中小企業を法人担当バンカーと結び付けており、法人顧客が取引の90%超を電話で行えるよう支援しています。
要するに、世界で最も若年人口が多いアフリカは、経済を成長させる機会を将来の労働者に提供するため、起業家と小規模事業者を必要としているのです。
アフリカで健全に拡大する中小事業セグメントは、雇用を増やし、税基盤を広げ、国家の歳入を増加させます。民間企業の堅調な設立により、アフリカ各国政府は資金を社会・経済インフラに集中させられるようになります。これは包摂の拡大とアフリカの長期的な経済成長の維持に不可欠です。




