中央銀行デジタル通貨の導入は、世界の経済秩序を覆す可能性があります。
この技術は、より効率的な貿易、何百万人もの人々の金融アクセスの拡大、犯罪の削減など、複数の利点をもたらす可能性があります。
しかし、克服すべき技術的な障壁も依然として存在します。
西側諸国では、COVID-19の影響で現金の利用減少が加速しています。一方、中央銀行デジタル通貨が台頭しつつあり、既存の世界の経済的序列を覆す可能性があります。
ロックダウンにより物理的な接触が制限され、自然と現金の物理的な利用が減少しています。しかし、紙幣がウイルスを媒介しうるという信頼できる懸念もあります。研究によると、欧州の紙幣1枚には平均で約26,000のコロニーの細菌が付着していることが示されています。ヒトインフルエンザウイルスは紙幣上で最大17日間生存でき、1ドル札と5ドル札は平均して年間100回以上手渡しされているため、世界的なパンデミック時のリスクは相当なものです。
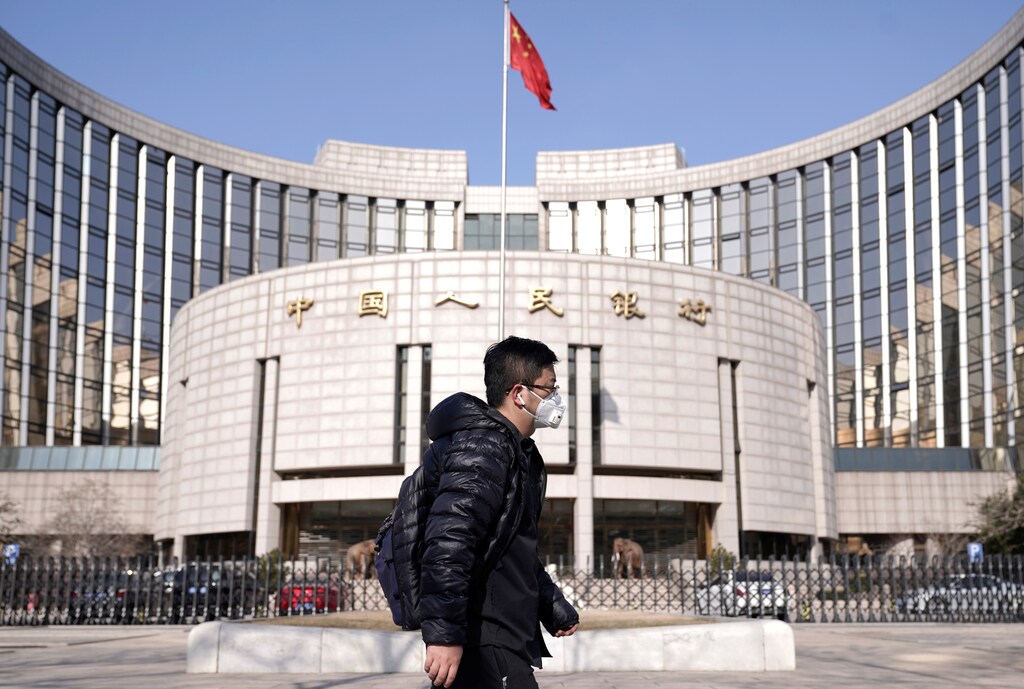
そのため、中国人民銀行(PBOC)が2月に、公共交通機関、市場、病院などの高リスク環境で回収された現金を廃棄すると発表したことを、誰が非難できるでしょうか。
この決定と並行して、中国人民銀行は、現金を中央銀行デジタル通貨(CBDC)であるデジタル人民元(e-RMB)に置き換える計画も加速させました。4月には、複数の主要都市でデジタル人民元の試験運用が始まり、深圳、蘇州、成都、そして北京の南にある新区である雄安などが含まれています。国営メディアによると、これらの都市ではデジタル人民元が正式に採用されており、早くも5月には一部の政府職員がデジタル通貨で給与を受け取っていました。これらの試験運用は、2022年北京冬季オリンピックの会場にも拡大される見込みです。
中国だけではありません。ドイツ銀行リサーチは、世界の全地域にわたる中央銀行主導のデジタル通貨プロジェクトを約20件追跡しています。一方、民間銀行セクターも、R3コンソーシアムや、インドのBlockchain Infrastructure Companyなど、複数の取り組みを開始しています。
これらの取り組みの多くの目的は、効率性と有効性です。デジタル通貨は、従来型の資金移動を取り巻く煩雑な運用・セキュリティの仕組みを取り除く可能性があります。『摩擦コスト』を削減することで個人の金融包摂を促進するとともに、世界の貿易をより効率的かつリスクの少ないものにすることができます。取引の透明性と追跡可能性を高めることで、マネーロンダリングやその他の金融犯罪を防止できます。
中央銀行にとって最も重要な利点は、規制遵守と金融政策の有効性を向上させられることです。これは現在、特に重要です。金融政策が経済に意図した効果をもたらしているかどうか、また、いつ効果が現れるかを知ることは、たとえ不可能ではないにしても困難です。こうした景気刺激策が中央銀行デジタル通貨を通じて実施された場合、その資金の経済における流れを正確に監視でき、今後の金融政策の判断材料となり得ます。
政治的・社会的な利点もあります。ドイツ銀行の研究が示すように、この分野で先行する国は長期的な地政学的優位を獲得できる可能性があります。中国にとっての潜在的可能性は計り知れません。e-RMBが貿易の効率化とリスク低減のための仕組みとして広く採用されれば、中国は『世界の工場』であるだけでなく、『世界の貿易銀行』にもなり得ます。しかし、中国にとってのより大きな目標は実際にはより国内的なものであり、金融包摂に関わるものです。人民元のデジタル化により、最も恵まれない人々を含む数億人の市民が金融サービスを利用できるようになります。この利点は、世界中のどの国にも適用できるものです。
とはいえ、いかなるCBDCも現実のものとなる前に、重大な技術的・構造的障壁を克服しなければなりません。『トリレンマ』と呼ばれるように、多くの暗号資産の基盤となるブロックチェーン・アーキテクチャは、高度な分散性、安全性、拡張性のいずれかを実現するよう設計できても、3つすべてを同時に実現することはできないという課題があります。拡張性と安全性はいかなるCBDCの有効性にとっても極めて重要ですが、分散性を失うと、他のボトルネックや非効率を生むリスクがあります。
これらの技術的課題は、Infosysなどの企業や、金融・テクノロジー業界の多くのパートナーによって取り組まれています。明らかなのは、あらゆるソリューションが、迅速かつ低コストで、エネルギー効率に優れ、同時に破られないものである必要があるということです。プライバシーと本人確認は、政府、市民、企業が受け入れ可能な方法で扱われなければなりません。期待される効率性と有効性の飛躍的向上を実現するためには十分な透明性が必要ですが、同時に個人および企業のプライバシーに対する権利も保護しなければなりません。
これは困難な課題ですが、デジタル化がすでに私たちの生活を変革している世界において、決して不可能なことではありません。過去1世紀から学べることがあるとすれば、それは技術革新がもたらす変革の可能性を決して過小評価してはならないということです。
重要な問いが残されています。CBDCが現在の銀行構造を複製し、場合によっては取って代わることで生じる混乱をどのように管理すればよいのでしょうか。一部の国がCBDCに移行し、他の国が移行しない場合はどうなるのでしょうか。どのような新たな力の不均衡が生じるのでしょうか。
答えは単純ではありませんが、財政管理、透明性、効率性を強化する機会は大きなものです。明らかなのは、COVID-19の危機が多くの課題をもたらす一方で、社会におけるお金の管理と利用の在り方を再考する独自の機会でもあるということです。




