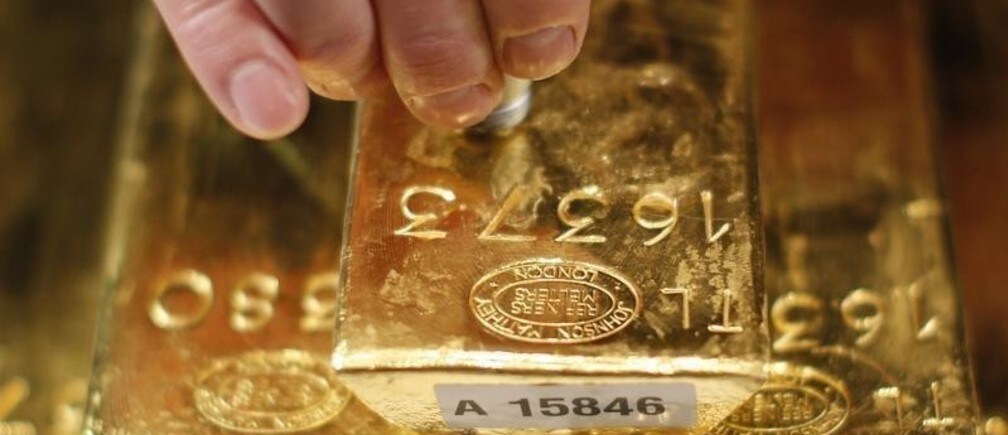
MITスローン経営大学院教授のサイモン・ジョンソンが、ドイツの金への執着がなぜ見当違いなのかを解説します。
ドイツの金が動き出しています。ドイツ連邦銀行は、公式の金取引がより透明になって以来初めて、保有する金の相当部分をフランスと米国から自国に移送することを通知しました。表向きは、通貨面での単なる事務的な整理にすぎないように見えます。しかし、なぜ今なのでしょうか。
一つの可能性として、ドイツの政策立案者は、各国がそれぞれ自国のことだけを考える事態に近づいており、自国の警察が守る金だけが価値を持つと考えているということが挙げられます。
しかし、これは考えすぎに近いものです。ドイツとフランス、あるいはドイツと米国の間で金融上の信頼が完全に崩壊する世界では、国の金がどこにあるかよりも、はるかに大きな問題を抱えることになります。国際貿易は崩壊し、主要なグローバル企業は製品を売るのに苦労するでしょう。そのような状況では、ニューヨーク連邦準備銀行の金庫ではなく自国に金をより多く保有していたとしても、大した意味はないでしょう。
ドイツは、ならず者国家に時折起こるように、自国の金が制裁や何らかの形の没収の対象になると考えているのでしょうか。これもまた、ほとんど現実味がありません。イランやベネズエラは、国際的な除け者になるために長い時間をかけて努力してきました。対照的に、ドイツは民主主義世界の中核を担っています。その状況が変わることはないでしょう。
おそらく、ドイツの中央銀行家たちは、国際的な選好がドルから離れていく長期的な変化を感じ取っており、何らかの形で備えておきたいと考えているのかもしれません。これは、準備資産および安全資産としてのドルの重要性が将来低下するという観点からは、もっともらしい考えです。ドル資産の準備保有高(主に中央銀行によるもの)は、1948年には米国GDPの約2%、1968年にはほぼ同水準でした。現在、そのような保有高は少なくとも米国GDPの15%に達しており、30%と高く見積もる推計もあります。
この上昇の多くは、中所得国の繁栄の拡大と経常収支の黒字によるものです。世界に対して買う以上に売るとき、人は世界に対する請求権を積み上げることになり、その請求権をどの形で保有したいかを決める必要があります。
現時点で、世界は多くの米ドル建て資産を保有しており、今後数年でポートフォリオの多様化がより進んでも不思議ではありません。人民元の国際的役割の高まりについては確かに多くの議論があり、この問題については、私の同僚でピーターソン国際経済研究所のアルビンド・スブラマニアンが最も 興味深い研究を続けています。
しかし、ドイツの金を移動させても、この点ではほとんど役に立ちません。何が 必要かといえば 、ユーロを立て直すこと――すなわち、共通通貨が通貨、財政、金融、政治の統合によって支えられ、明るい未来を持つと投資家に確信させることです。このように見ると、金の物理的な所在地は単なる気晴らしにすぎません。
まるでドイツの政治エリートは、自分たちが金本位制の時代に戻ったと考えているかのようです。しかし、当時でも重要だったのは、保有する金の 量 であり、実際にどこに保管されていたかではありませんでした。
より広範でより憂慮すべき傾向は、中央銀行業務の政治化です。ドイツの有力な政治家たちは、欧州中央銀行への不信感を強めている一方で、米国連邦準備制度の金融政策についても声高に懸念を表明しています。
その動機となっている懸念はインフレの見通しです。しかし、真の懸念はインフレそのものではありません。つまり、今年または来年に物価が驚くほど速いペースで上昇しうるということではありません。むしろ懸念は、中央銀行が手遅れになるまでインフレを察知できず、それが期待インフレ率の大幅な上方シフトを招くことにあります。
繰り返しになりますが、金を動かしても、インフレを抑制したり中央銀行の行動を変えたりすることはできません。通貨と金の連動は、1971年に米国のリチャード・ニクソン大統領が中央銀行に対するドルの金への交換性を停止する決定を下した時点で、取り返しのつかないほど断ち切られました。それ以来、私たちは純粋な不換紙幣制度の中で生きてきました。つまり、通貨の価値は金やその他の物理的な財によって裏付けられていないということです。このような通貨制度は、中央銀行がインフレを抑制し続けると信頼できる形で約束できる限りにおいてのみ機能しうるのです。
ドイツの政治家たちは、金の重要性とその所在地を移すことの影響について、いくつかの深刻な誤解に陥っているようです。しかし、ECBの政策を懸念するのは正しいことです。ユーロ圏の政府に無条件の信用供与を行うことは、それらの政府をより慎重にする可能性は低いでしょう。いわゆる「財政優位」が金融政策を損ない、インフレの抑制をはるかに困難にしかねないという現実的な危険があります。
ドイツの金への執着は見当違いです。しかし、金融政策の逸脱に対する懸念は見当違いではありません。
ここで表明された意見は著者個人のものであり、必ずしも世界経済フォーラムの見解を反映したものではありません。掲載は http://www.project-syndicate.orgとの協力によるものです。
著者:サイモン・ジョンソンは、MITスローン経営大学院の教授です。
画像:フランクフルトで超音波装置を使って金塊を検査する従業員 REUTERS/Lisi Niesner




