正規の金融サービスを利用できない中小企業(SME)は、世界中に2億社存在します。これは、成長の見通しを高めるための設備投資と運転資金に必要な、20億ドル規模の資金ギャップを意味しています。
なぜこのギャップが存在し、誰が中小企業へのサービス提供に乗り出しているのでしょうか。
2008年の金融危機以前においても、中小企業は、大企業に注力していた金融機関から融資を受けることにすでに苦労していました。非常に小規模な企業はマイクロファイナンス機関に任されていました。中小企業はこの二つのグループの間に取り残され、正規の金融セクターからの資金調達はほとんどありませんでした。
金融危機が過ぎ去った今、規制強化と自己資本規制の強化により、こうした融資は規制対象の金融機関にとってさらにコストが高く、魅力に欠けるものとなったため、中小企業が成長に必要な資金を確保することは、いっそう困難になっています。
このギャップは、テクノロジーを活用してコストを削減し、リスクを新しく効率的な方法で測定する企業によって埋められつつあります。これらの企業は、「フィンテック」(「finance(金融)」と「technology(技術)」を組み合わせた造語で、金融サービスにおけるテクノロジーと革新的なビジネスモデルの活用を指す)と呼ばれる全く新しい産業を生み出しました。絶えず変化する金融環境に適応する機敏さによって、これらの企業は金融サービス業界に変革をもたらし、中小企業に金融サービスを提供してこのギャップを埋めています。
2013年から2014年にかけて、フィンテック企業への株式投資は40億ドルから120億ドルを超える額へと4倍に増加し、この分野のイノベーションを後押ししています。
フィンテック企業が中小企業向け融資の分野に与えた影響は小さく、マーケットプレイス融資の推定残高は600億~700億ドルで、中小企業への銀行融資総額の14兆~18兆ドルと比べるとわずかです。しかし、ヘッジファンド、年金基金、機関投資家がこれらのフィンテック融資プラットフォームに資金を提供し、この分野への関心を示しており、その資金によってプラットフォームは成長できるようになっているため、今後の成長に期待が持てます。
しかし、フィンテック企業の役割は融資や与信だけにとどまりません:
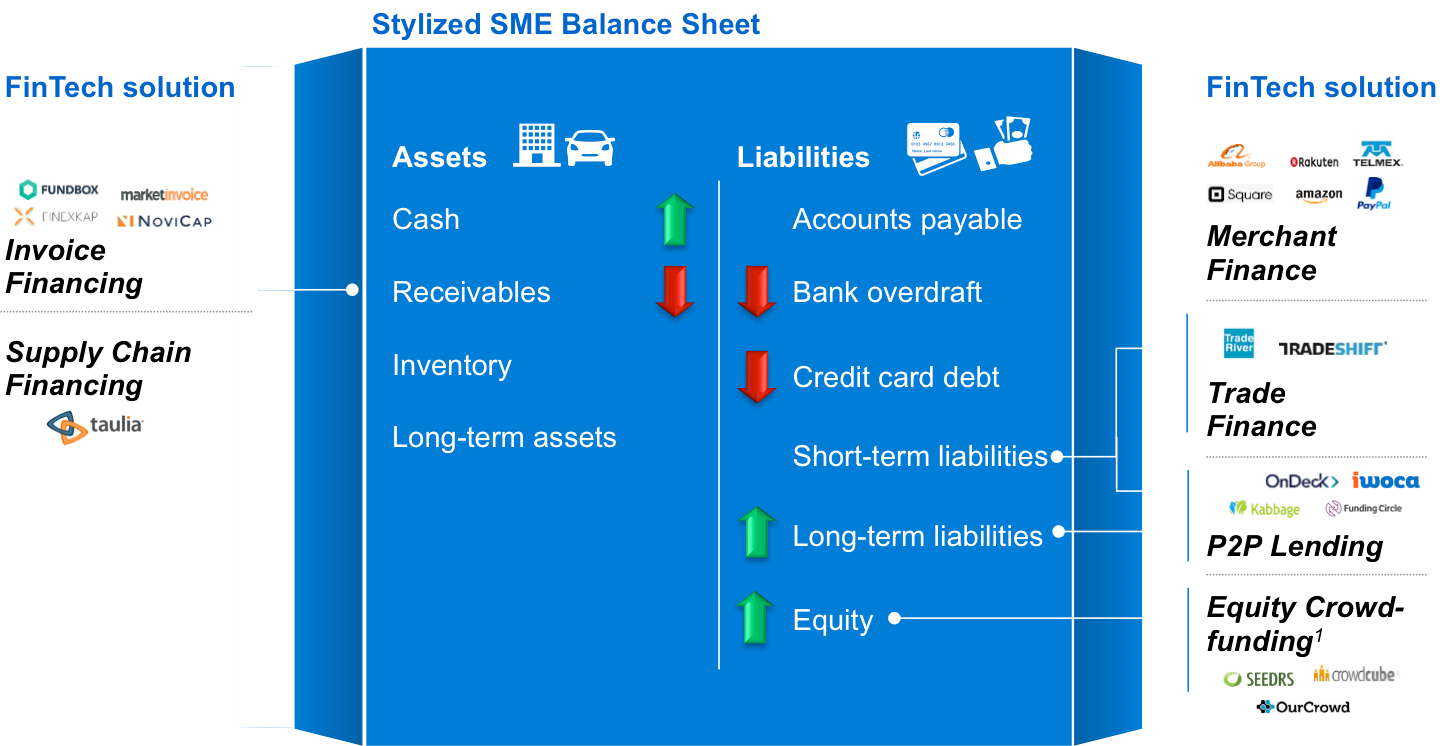
中小企業の典型的なバランスシートを見ると、フィンテック企業は売掛債権ファイナンス、短期および長期負債、株式を含め、すべての勘定科目に関わっています。フィンテック企業は、低コストの決済ソリューションを提供する方法や、与信審査のための新しいデータ収集の方法において、イノベーションを起こしています。
データ収集を通じて、 Finexkap のようなフィンテック企業は、請求から支払いまでの期間を大幅に短縮できるようになっています。請求情報を中小企業から融資機関へ自動的に転送することで、従来の売掛債権ファイナンスやファクタリングに代わる手段であるインボイスファイナンスを生み出しています。
Amazonやアリババなどの小売企業の系列に属する加盟店・EC向けの融資企業は、在庫切れの頻度、商品の人気度、在庫サイクルといった販売者のデータポイントに基づく社内アルゴリズムを用い、販売者に融資を提供して事業拡大を成功させてきました。
世界経済フォーラムの Global Agenda Council on the Future of Financing and Capital は、白書「 The Future of FinTech」を発表しました。この白書は、中小企業が革新的なフィンテック分野を通じて金融サービスにアクセスできる仕組みを示しています。
伝統的な銀行は、中小企業への融資を含め、金融サービス業界において引き続き大きな役割を果たすでしょう。しかし、フィンテック企業は、迅速に適応する機敏さと、テクノロジーを活用したコスト削減、新しい与信分析システムの提供により、今後も中小企業の資金へのアクセスを拡大し続けるでしょう。
本レポート「The Future of Fintech」は、 こちらからご覧いただけます。
著者:Michael Koenitzer、金融包摂プロジェクトリード、世界経済フォーラム
画像:2015年10月1日、東京で、携帯電話を手に座っている男性の傍を歩行者が通り過ぎる様子。REUTERS/Toru Hanai




