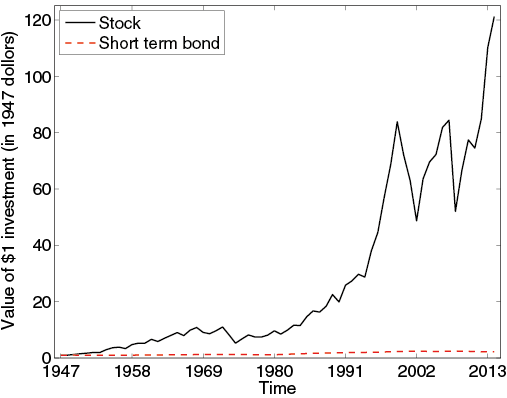
米国株式市場には、分散された株式ポートフォリオを保有することで高いリターンが得られるという、長年にわたり解明されていない特徴があります。過去60年間の平均で、株式は短期債券を年率7.5%上回るリターンを上げてきました。この差は、時間とともに累積すると劇的なものになります。図1は、1947年に主要取引所で取引される株式の時価加重ポートフォリオに1ドルを投資していれば、(1947年のドル換算で)100倍に増えていた一方、短期米国債を乗り換えて保有する戦略では、インフレにかろうじて追いつく程度だったことを示しています。2008年の世界金融危機によるこの運用成績の低下は、ごく一時的なものでした。
図1.株式投資と米国財務省短期証券の長期リターン
株式のリターン率はなぜこれほど高いのか?
最も分かりやすい可能性は、この高いリターンがリスクに対する補償だというものです。しかし、株式市場には非常に大きなリスクがあります(上記のポートフォリオの標準偏差は年率18%)が、このリスクはより広い経済全体には反映されていません。株式市場の上げ下げを乗り越える覚悟のある長期投資家にとって、重要なのは実際の消費に伴うリスクです。そして大不況を考慮に入れても、消費の標準偏差は歴史的に年率2%未満でした。株式保有のリターンと経済全体のリスクとのこの乖離は、「株式プレミアム・パズル」として知られています(Mehra and Prescott 1985)。
最近の論文(Tsai and Wachter 2015)で、私たちはこの株式プレミアムが経済全体に及ぶ破局的事象のリスクを反映していると論じています。この議論は、Robert Barro(2006)の研究を基礎とし、共著者のEmi Nakamura、John Steinssen、Jose Ursuaとともにさらに発展させたものです(Barro and Ursua 2008, Nakamura et al. 2011)。過去100年間の国際データを用いて、これらの著者は消費の伸びが著しく落ち込んだ複数の事例を記録しています。その一つである大恐慌は米国で起きました。しかし、相対的に見れば、大恐慌は小規模な出来事でした。大恐慌の間、消費は21%減少しました。これを、第二次世界大戦が欧州諸国にもたらした壊滅的な影響と比べてみましょう。消費はオーストリアで44%、フランスで58%減少しました。図2は、こうした消費の破局的な落ち込みのヒストグラムを示しています。図2は、消費の破局的な落ち込みを完全に記述したものではありません。データが限られているため図2に示されていない事例には、ロシア革命や米国の南北戦争が含まれます。これらの著者は、過去100年間の出来事から、破局的事象が発生する確率は年率2~3%と示唆されると結論づけています。
図2.破局的事象発生時における消費減少率の分布

投資家が、消費の伸びの分布にこうしたまれな破局的事象が含まれることを暗黙のうちに理解しているとすれば、株式が見かけ上、これほど突出したリターンを生む理由を説明できます。すなわち、経済全体に及ぶ破局的事象の際に株式市場が壊滅的に下落するリスクを負うことへの補償として、投資家はリターンを得ているのです。この考え方は単純で直感的ですが、広く注目されるようになったのはごく最近のことです。その理由は、多くの経済モデルが正規分布に従うリスクを中核に据えていることにあるのかもしれません。有名なベルカーブで表されるこの種のリスクでは、第二次世界大戦後しばらくの期間に見られたような大きな変動は、実際よりもはるかにまれにしか起こらないことになります。
正規分布のレンズを通して見ると、過去60年ほどの米国データは、経済全体のリスクが低いことを非常に強く示しているように見えます。
その理由は、ベルカーブの裾が薄いため、リスクが実際よりも測りやすいように見えてしまうからです。まれな破局的事象は起こり得ないように見え、異例の安定期にすぎない可能性のあるものが、経済の恒久的な特徴に見えてしまいます。
しかし、データをより広い視野から捉えると、裾の薄い正規分布ではすべてを説明できないという結論に至ります。
避けられない標本選択の問題(米国経済が研究対象となるのは、成功を収めてきたからです)も相まって、過去60年間の米国データは、大規模な負の事象を排除する根拠にはなりません。また、過去100年間の米国データも、大恐慌より深刻な事象が起きる可能性を排除するものではありません。
まれな破局的事象の可能性を考慮すれば、株式プレミアムはもはや謎ではありません。株式の高いリターンは、リスクを負わずに高いリターンを得られる「ただの昼食」を意味するものではありません。一方で、慎重な投資家が株式を避けるべきだということでもありません。むしろ株式の高いリターンは、経済的な破局的事象の際に株価が大きく下落するリスクを負う投資家への報酬です。
株式市場のボラティリティ
株式市場に関するもう一つの基本的な問いは、ボラティリティの水準に関するものです。Shiller(1981)に始まるさまざまな研究は、株式市場のボラティリティは、企業の将来配当やその他のキャッシュフロー指標の予測として説明するには大きすぎると結論づけています。Shillerが印象的に表現したように、株式市場は「過剰な」ボラティリティ、すなわち合理的な要因では説明できず、むしろKeynesの言葉を借りれば、投資家の「アニマルスピリット」を反映したボラティリティを示しているように見えます。
まれな破局的事象を想定するモデルは、過剰なボラティリティを理解するための別の方法を提示します。株式市場の変動は、投資家の日々の気まぐれを反映するのではなく、まれな破局的事象が起こる確率に対する投資家の見方の変化を反映している可能性があります。破局的事象の確率が上昇すれば、将来の収益は減少し、リスクも高まると見込まれます。こうした影響が重なり、破局的事象そのものが起きなくても株価は下落します。したがって、こうした確率を織り込む株式リターンは、主として破局的事象そのものを反映する配当や消費よりも、はるかに大きく変動し得るのです。
確率が株価に影響を及ぼす例は、近年の世界金融危機に見られます。図3に示すように、株価も消費も、2007年の水準と比べて2008年末には大幅に下落しました。しかし、消費の減少は株価の下落よりはるかに小幅です(消費は価格とは異なる尺度で示されていることに注意してください)。リーマン・ブラザーズの破綻のような出来事は、まれな破局的事象の確率を高めるショックとなり、消費のようなファンダメンタルズのリスクが比較的小幅に変化しただけでは正当化できないほど、株価を押し下げました。また、危機の後に通常より高い株式リターンが続いたことも不思議ではありません。破局的事象のリスクが高まった時期に投資家に株式を保有してもらうには、より高いリスクプレミアムが必要だったからです。これは、破局的事象が予想されながら実際には起きなかった場合に見られると予想されることそのものです。
図3.大不況期の消費と株価

低金利
よく知られているように、世界金融危機とその後の時期は、歴史的基準から見て極めて低い金利を特徴としてきました。図4は3か月物米国財務省短期証券の利回りを示しています。2007年の時点ですでに低かった利回りは、2008年に低下し、その後はゼロ近辺で推移しています。もちろん、金利には多くの要因が影響します。しかし、高い株式プレミアムと株式市場の高いボラティリティを説明できるのと同じモデルが、この一見異常な金利の動きも説明できます。まれな破局的事象のリスクが高まると、投資家は将来に備えて資産を守るために貯蓄しようとします。その結果、貯蓄に必要とされるリターン、すなわち金利は低下する一方、株式に暗黙に求められるリターンは上昇します。これは、金融政策を実施する中央銀行が直面する課題の一因となる可能性があります。この見方によれば、金利を引き上げることは単純な政策判断で済むとは限らず、投資家のリスク認識を変えるという、はるかに困難な取り組みが必要になるかもしれません。
図4.大不況期の3か月物米国財務省短期証券のリターン

結論
近年の研究は、まれな破局的事象によって高い株式プレミアムと株式市場の高いボラティリティの両方を説明できることを示しています。時間とともに変化する破局的事象のリスクは、近年の世界金融危機とその後の株式価値、消費、金利の動向を説得力をもって説明します。危機後のリスクを低減または排除することに大きな注目が集まったのは当然ですが、破局的事象に関する研究は、ある程度、そうしたリスクが以前から存在し、株式市場でも考慮されてきたことを示唆しています。政策立案者が危機を回避する方策に苦慮する一方、投資家は危機のリスクを完全に排除することはできないと判断し、それに応じて行動しているのかもしれません。
参考文献
Barro, R J(2006)「20世紀におけるまれな破局的事象と資産市場」『Quarterly Journal of Economics』121(3), 823–866.
Barro, R J, and J F Ursúa(2008)「1870年以降のマクロ経済危機」『Brookings Papers on Economic Activity』no. 1, 255–350.
Mehra, R, and E C Prescott(1985)「株式プレミアム:一つの謎」『Journal of Monetary Economics』15(2), 145–161.
Nakamura, E, J Steinsson, R Barro, and J Ursúa(2013)「消費の破局的事象に関する実証モデルにおける危機と回復」『American Economic Journal: Macroeconomics』5(3), 35–74.
Shiller, R J(1981)「株価は、その後の配当の変化によって正当化できる以上に変動しているか?」『The American Economic Review』71(3), 421–436.
Tsai, J, and J A Wachter(2015)「破局的事象のリスクと資産価格への含意」『NBER Working paper』#20926.
本記事は Vox EUとの協力により掲載されています。掲載された見解は、世界経済フォーラムによる支持を意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Jerry Tsaiは、オックスフォード大学経済学部の経済学上級講師であり、Oxford-Man Institute of Quantitative Financeのフェローです。Jessica Wachterは、ペンシルベニア大学ウォートン・スクール・オブ・ビジネスのRichard B. Worley Professor of Financial Managementです。
画像:ロンドンのカナリー・ワーフ金融街で、オフィスタワーの前を歩く労働者のシルエット。REUTERS/Luke MacGregor




