欧州中央銀行(ECB)はついに量的緩和(QE)政策を開始しました。この段階での重要な問いは、ドイツがこの金融緩和を十分な大胆さで実行するために必要な政策上の裁量をECBに与えるかどうかです。
QEは長期的な成長をもたらすことはできませんが、2008年以来ユーロ圏を捉えてきた継続的な景気後退を終わらせるうえで大きな効果を発揮しうるものです。今週の欧州株式市場は、QEへの期待から過去最高水準を記録しました。これは成長への自信の高まりを示すだけでなく、金融緩和が投資と消費の双方を押し上げる直接的な経路でもあります。
しかし、ノーベル経済学賞受賞者のポール・クルーグマンや元米財務長官のラリー・サマーズなど一部の識者は、QEが本当に効果を持ちうるのかについて依然として疑問を抱いています。クルーグマン氏が最近述べたように、「デフレの渦」が世界経済の大部分を引きずり下ろしており、物価下落が需要の逃れられない下降スパイラルを引き起こしています。世界銀行と国際通貨基金(IMF)も同じ見解のようで、両機関は最近いずれも成長見通しを数段階引き下げました。
悲観派は、世界経済は総需要の克服しがたい不足に苦しんでおり、それが新たな「長期停滞(secular stagnation)」につながると主張しています。金融政策は、名目金利の悪名高いゼロ金利制約(ZLB)のために比較的効果が低いとみなされています。政策金利がゼロ近傍にある中、中央銀行はデフレの渦から逃れることについてほぼ無力であり、経済は悪名高い流動性の罠に陥る、という論法です。このシナリオでは、需要不足が自己増殖し、物価を押し下げ、実質(インフレ調整後)金利を上昇させ、さらに需要を減少させます。
この見方は、2008年以降、米国と英国のケインズ派経済学者の間で有力になっています。クルーグマン氏は、日本が1990年代に慢性的デフレに陥った最初の主要経済国であり、その後に欧州連合、中国、そして最近ではスイスが続いたと主張しています。スイスは、フランの急騰と物価下落に直面しています。この見方では、米国もなお渦の近くにあり、それがケインズ派による財政刺激策の繰り返しの要求につながっています。悲観派によれば、財政刺激策は金融政策とは異なり、ZLB下で特に有効だとされています。
私の見解では、悲観派はデフレのリスクを誇張してきました。そのため、彼らの最近の予測は的を外しています。特に、財政赤字が削減されたにもかかわらず、成長が上昇し失業率が低下した米国と英国の景気回復を予測できなかったことが挙げられます。2008年の危機について適切な診断がなければ、効果的な処方箋は示せません。
悲観派は、ケインズが述べた「アニマルスピリット」の喪失に似た、投資意欲の大幅な低下があったと考えています。この見方によれば、金利が非常に低くても投資需要は低いままであり、したがって総需要は不足したままになります。デフレはさらに事態を悪化させ、大規模な財政赤字だけが需要のギャップを埋められるとされます。
しかし、2008年の深刻な景気後退の原因はより具体的であり、解決策もより的を絞ったものでなければなりません。最も打撃を受けた国々(米国、英国、アイルランド、スペイン、ポルトガル、イタリア)では、2008年の危機に先立って大規模な住宅バブルが発生していました。フリードリヒ・ハイエクが1930年代に警告したように、こうした誤った投資の過程がもたらす結果は、その後の特定資本(この場合は住宅ストック)の過剰供給のため、解消までに時間がかかります。
しかし、住宅バブル以上に壊滅的だったのは、リーマン・ブラザーズの破綻後に世界の資本市場を襲った金融パニックでした。米国連邦準備制度(FRB)と米国財務省が、リーマンを破綻させることで市場に教訓を与えるという決定は、極めて誤った判断でした。パニックは激しく深刻で、中央銀行が最後の貸し手としての基本的役割を果たすことを必要としました。
FRBはリーマン・ブラザーズの破綻に先立つ数年間に極めて不適切な対応を取りましたが、破綻後は市場に流動性を大量に供給してパニックを鎮めるという、見事な対応を示しました。イングランド銀行もまた同様でしたが、対応はやや遅れました。
日本銀行とECBは、例によって最も対応が遅く、政策金利を長く高い水準に保ち、QEやその他の非伝統的な流動性措置を講じたのは遅い時期になってからでした。実際、両機関が金融政策をようやく正すには、新たな指導者(日銀の黒田東彦総裁とECBのマリオ・ドラギ総裁)が必要でした。
良いニュースは、ZLB近傍でも金融政策は機能するということです。QEは株価を押し上げ、長期金利を引き下げ、通貨の下落を招き、金利がゼロ近傍であっても信用収縮を緩和します。ECBと日銀は、景気刺激のための手段が不足していたのではなく、適切な行動が不足していたのです。
金融政策の有効性は良いニュースです。なぜなら財政刺激は短期的な需要管理の手段として弱いからです。皮肉なことに、1998年の影響力のある論文で、クルーグマン氏はその理由を説明しました。同氏は当時、そして私の見解では正しく、短期的な減税と移転支出は一部が貯蓄に回って支出されず、公的債務は膨らみ、財政収支と経済に長期的な影を落とすと主張しました。現在金利が低くても、やがて上昇し、新たに積み上がった債務の返済負担を増やすと同氏は指摘しました。
主要中央銀行がすべて拡張的な金融政策を追求し、原油価格が急落し、情報技術の継続的な革命が投資機会を生み出していることから、2015年以降の経済成長の見通しは、悲観派が見るよりも良好です。企業収益は上昇し、企業にとって投資見通しも妥当です。さらに、ほぼ欧州と米国全体でインフラ支出の大きな積み残しがあり、サハラ以南アフリカなどの低所得地域への資本財輸出を資金面で支える機会や、新たな低炭素エネルギーシステムへの世界的な投資需要に応える機会もあります。
民間投資が不足しているとすれば、その問題は良いプロジェクトが不足していることではなく、政策の明確さと、補完的な長期的公共投資が欠けていることです。したがって、欧州委員会のジャン=クロード・ユンケル委員長が、比較的少額の公的資金をテコにして大規模な民間資本の流れを引き出し、欧州の長期投資を資金面で支える計画は、正しい方向への重要な一歩です。
もちろん、政策担当者が事態を悪化させる能力を過小評価すべきではありません(例えば、ギリシャの債務返済を社会的に許容される限界を超えて押し付けることなどです)。しかし、今年の成長に対する主な脅威、例えば未解決のギリシャ債務危機、ロシアとウクライナの対立、中東の混乱は、マクロ経済的というより地政学的な性質を持つことを認識すべきです。2015年には、賢明な外交と賢明な金融政策が繁栄への道を開くことができます。両方の要素をうまく管理できれば、広範な景気回復は手の届くところにあります。
本記事は Project Syndicateとの協力により掲載されています。世界経済フォーラムによる掲載は、記事の見解を支持することを意味するものではありません。
Forum:Agenda の最新情報を追うには 週刊ニュースレターをご購読ください。
著者:ジェフリー・D・サックス氏は、コロンビア大学の持続可能な開発学教授、健康政策・管理学教授、アース・インスティテュート所長を務めるとともに、国際連合事務総長のミレニアム開発目標に関する特別顧問も務めています。
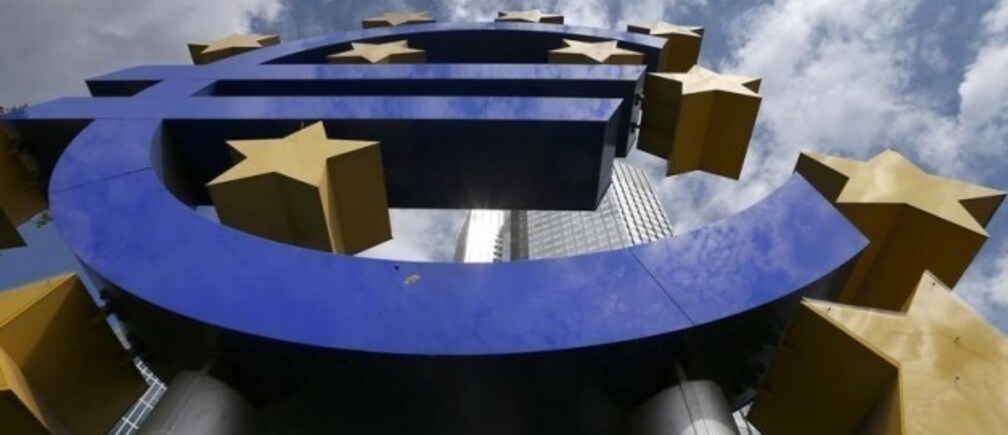
写真:2014年8月7日、欧州中央銀行(ECB)本部の隣に置かれた巨大なユーロのロゴ。REUTERS/Ralph Orlowski.