世界の中央銀行家と、その動向を追う研究者たちは、ワイオミング州ジャクソンホールで年に一度の内省の機会を迎えています。しかし、今年の会合のテーマである「金融政策の課題」は、内向きで危険な自己満足を助長するおそれがあります。
端的に言えば、インフレ目標、コミュニケーション戦略、さらにはバランスシートの調整を行うことは、主要経済国が現在直面している課題に対する適切な対応とはなりません。むしろ、先進国全体で10年にわたり目標を下回るインフレが続き、市場は今後さらに30年間続くと予想しており、日本銀行が積極的にインフレを引き上げようと努力したものの完全に失敗したことを踏まえると、これまで自明とされてきたことが実は誤りであったことが示唆されます。すなわち、中央銀行は金融政策によって常にインフレ率を設定できるわけではないのです。
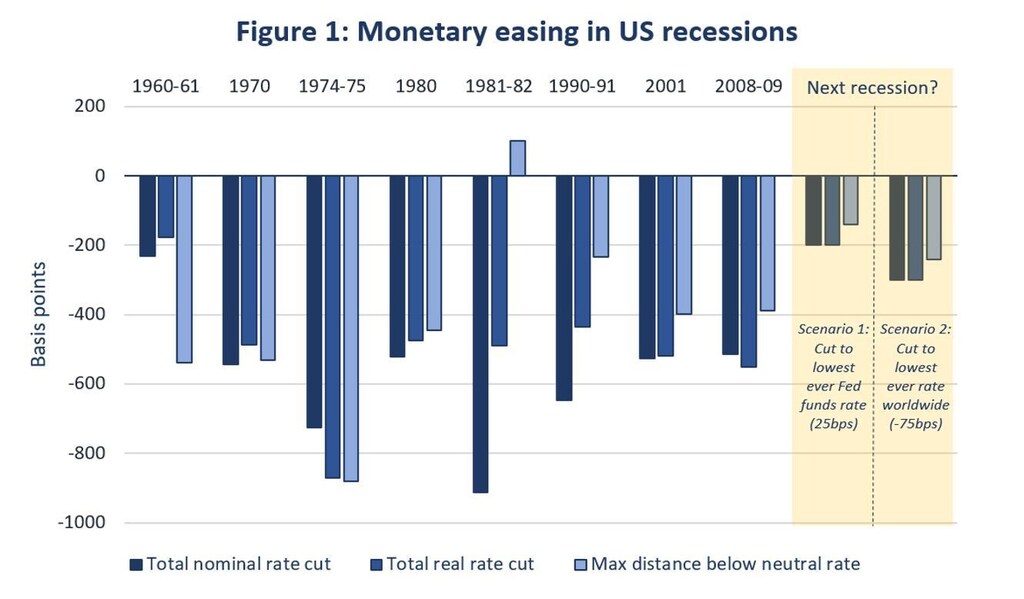
欧州と日本は現在、いわば金融のブラックホールとも呼べる状況に陥っています。これは、拡張的な金融政策を講じる余地がほとんどない流動性の罠です。米国も、下図が示すように次の景気後退が訪れた際に金利を引き下げる十分な余地がないことを考えると、同様の運命まであと一度の景気後退という段階にあります。10年物金利が1.5%程度で、先物の実質金利がマイナスである現状では、量的緩和とフォワードガイダンスによって追加的な景気刺激をもたらす余地は非常に限られています。これらの手段が有効であると仮定した場合でも(私たちはそれに疑問を抱いていますが)、その余地は限られているのです。
これらの動向は、長期停滞論をさらに裏付けるように見えます。実際、この問題は一般に理解されているよりもはるかに根深いものです。2013年に(サマーズが)この概念を「再び提起」しようとした当時の予想と比べると、財政赤字と国の債務残高ははるかに高く、名目金利と実質金利ははるかに低いにもかかわらず、名目GDP成長率はこれまでになく低い水準にとどまっています。これは、総需要を減少させる何らかの力が働いており、その影響が財政政策によって部分的にしか緩和されていないことを示唆しています。この概念を再び提起。
従来の政策論議は、(今や古典的となった)ニュー・ケインジアンの伝統に根ざしています。その伝統では、マクロ経済の問題を、古典的な市場均衡への収束を遅らせる摩擦の反映とみなします。その考え方は、低インフレ、中立的実質金利の低下、名目金利の実効下限が組み合わさることで、完全雇用の回復が妨げられるかもしれないというものです。この見方によれば、実質金利を引き下げるためにできることは何でも建設的であり、金利の柔軟性が十分であれば、長期停滞は克服できるとされます。当面の問題は実質金利が過度に高いことであるため、解決策をまず中央銀行や金融政策に求めるのは自然なことです。
私たちは、事態がそれほど単純ではないという懐疑的な見方を強めています。中央銀行家の間では、極めて低い実質金利と加速しないインフレが同時に存在することを、中立的実質金利が低下した証拠と解釈し、中立的実質金利を変更した上で従来の金融政策の枠組みを用いる傾向が、ほぼ一般的に見られます。
しかし、より深刻な説明も可能です。金利の引き下げが経済を刺激する力は弱まっている、あるいは逆効果にさえなっていると考えるに足る強い理由があります。
GDPに占める金利に敏感な耐久財部門のシェアは低下しています。金利が低下するにつれて目標貯蓄効果の重要性が高まる一方、政府債務が増加するにつれて、金利低下が可処分所得に及ぼすマイナスの影響は強まっています。現在の環境における金利低下は、金融仲介機関の資本基盤を弱め、ひいては融資能力を損なっています。景気循環が世界規模で連動するようになるにつれ、為替レート経路の金融政策における重要性は低下しています。実質金利がマイナスである以上、資本コストが投資にとって重要な制約であるかどうかは疑わしいものです。
最も深刻なケースから見ていくと、金利引き下げは需要に対して肯定的と否定的の両方の影響を及ぼすため、資源の完全利用と整合する実質金利が存在しない可能性があります。ある水準を超えた金利引き下げは、需要を増やすどころか、むしろ抑制する可能性があります。この場合、金融政策は完全雇用を実現できないだけでなく、インフレを引き上げることもできなくなります。需要が継続的に供給能力を下回る場合、フィリップス曲線は、インフレが上昇ではなく低下する傾向があることを示唆します。
たとえ、あらゆる水準での金利引き下げが直接的には需要を押し上げるとしても、その効果が弱い場合には、大きな懸念の根拠があります。短期的な需要の恩恵が、金利低下がその後の業績に及ぼす悪影響によって相殺されてしまう可能性があるのです。これは、マクロ経済的な理由によっても、ミクロ経済的な理由によっても起こり得ます。
マクロの観点からすると、低金利は借入コストと割引率を引き下げ、投資家をより高い利回りの追求へと向かわせることで、レバレッジと資産バブルを助長します。2008年の金融危機に関するほぼすべての分析は、2000年代初頭に続いた極めて低い金利がもたらした結果に、少なくとも一定の役割を認めています。さらに広く見れば、経済史家チャールズ・キンドルバーガー以降のバブル研究者は、常に金融緩和と過剰な流動性の役割を強調してきました。
ミクロの観点からすると、低金利は金融仲介機関の収益性を低下させることでその健全性を損ない、最も脆弱な企業でさえ債務返済義務を果たせるようにすることで資本の効率的な配分を妨げ、さらに既存企業に有利に働くことで競争を阻害する可能性もあります。企業が、たとえ投資対象のプロジェクトがゼロ収益しか生まない場合でも、採算を取りながら借入と投資を行えるような経済には、何か不健全なものがあります。
これらの考察は、金利引き下げは長期停滞への対応として不十分であるだけでなく、実際には逆効果となる可能性があることを示唆しています。
長期停滞論のこの定式化は、経済学者トーマス・パリーの最近の批判(「ゼロ金利制約の経済学」に対する批判であり、マイナス金利はケインズ派の失業を解消しないかもしれない、という内容)。より一般的に言えば、長期停滞論へと歩み寄る中で、私たちはポスト・ケインズ派(あるいは、より正確には本来のケインズ派)の伝統に属する論者が長く強調してきた点に同意するようになりました。すなわち、経済変動を支える個別の摩擦や硬直性の役割は、より根本的な総需要の不足と比べて重視すべきではない、という点です。
金利引き下げが不十分であるか逆効果である場合、長期停滞の環境下で中央銀行家が金融政策を緩和させるための工夫は、まさに必要ではありません。必要とされているのは、政府が財政政策やその他の手段によって需要を喚起する努力を促すために、金融政策の無力さを認めることです。
新しいニュー・ケインジアン経済学を生み出す代わりに、今年のジャクソンホールでの会合が、新しい旧式のケインズ経済学を生み出すことを期待したいところですが、そうなるとは思えません。




