英国の長期利回りはなぜこれほど低いのか?金融市場が私たちの長期的な経済の将来について何を示しているのかをめぐり、活発な議論が交わされている。英国では、25年物の名目国債利回りは約2¾%であり、最近の変動を別にすれば、歴史的基準に照らして例外的に低い水準にある(図1)。
図1。名目英国債利回り
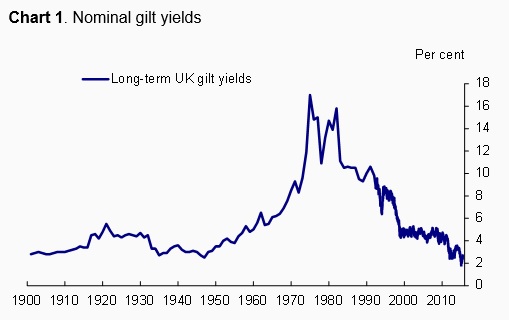
出典:Barclays Equity Gilt Study 2015、Bloomberg、イングランド銀行の計算。
注:1899年から1961年までは、償還期限の定めのない英国債の価格に基づく年次利回り。1962年から1991年までは、20年物証券を可能な限り適切に代表するよう選定された債券ポートフォリオに基づく年次利回り。1992年から現在までは、Bloombergの20年物英国債ベンチマークの日次観測値。
英国債利回りが例外的に低い水準にあることを説明し得る見方は、大きく二つある。
一つ目の説明群(低インフレへの期待、潜在産出成長率の低下、あるいは極めて根強い逆風)は、市場参加者が今後数十年について非常に悲観的な見通しを持っていることを示唆する。
二つ目の説明群(バランスシート不況の継続的な影響、下方リスクへの比重の高まり、ターム・プレミアムの大きな役割)は、基調的な見通しが暗いことを示すものではなく、むしろ低い長期金利は、望ましくない結果に対する脆弱性を減らすために公的・民間の市場参加者が講じた予防的措置を反映しているという見方を示唆する。
証拠は何を示しているのだろうか?
見通しに関する悲観的な見方
インフレ期待
近年の名目利回りの低下の一部が、英国の総合インフレ率の顕著かつ予想外の低下と時期を同じくしたため、長期インフレ期待が実質的に下方シフトしたのかどうかは、自然に生じる疑問である。物価連動国債から算出されるインフレ期待指標の動きを見る限り、市場は、現在のインフレの弱さが恒久的なものになるという見方に低い確率しか付与していない(図2)。これは、2013年半ば以降のインフレ低下の大半は、インフレに恒久的な影響を及ぼす可能性の低い要因、とりわけ食料品・燃料価格の下落やポンド高によって説明できるという見方と整合的である。最近のデータも、この見方をいくらか裏付けている。総合インフレ率は、4月までの1年間のマイナス0.1%から、5月までの1年間ではプラス0.1%へと小幅に上昇した。インフレの今後の推移を判断するうえで、おそらくさらに重要なのは、2015年4月のデータで賃金上昇率が年率2.7%まで高まったことである。
図2。市場が織り込む長期インフレ期待指標は安定している

出典:ONSおよびイングランド銀行の計算。
潜在産出成長率の低下
現在の低い利回りについての別の解釈は、金融市場参加者が、投資収益率、ひいては潜在産出成長率が危機前の水準に戻ることに懐疑的だというものだ。長期的には、潜在産出成長率を決める最も重要な要因は生産性の伸びであり、それは新しいアイデアが生み出され、実行される速度によって左右される。過去7年間の英国の生産性実績が非常に期待外れだったことを踏まえれば、金融市場が生産性の伸びは二度と回復しないと希望を失っていたとしても、理解できるかもしれない。市場は、近年の技術革新は、かつて電球、内燃機関、屋内配管が果たしたほどには生産性の伸びに貢献できないと主張する人々に同意しているのかもしれない。1
しかし、人類の歴史には、少なくともマルサスの時代にさかのぼるほど、技術革新と技術進歩への悲観論が誤りだと証明された時期が何度もあった。まだ十分に活用されていない、期待の持てる技術革新は数多くある。2 3Dプリンティングは、試作品を製造する能力を大幅に高めることで、研究開発のプロセスを変革している。より高い精度と安全性を実現し、定型的な活動の多くを自動化する能力を高める先進的なロボットが開発されている。企業はビッグデータの力を活用する方法を学んでおり、それによって製品のパーソナライズをさらに進め、無駄を減らすことが可能になる。
豊かなアイデアの流れと、その実現を可能にするほど安定した金融システムがそろっていることから、私はいずれ生産性の伸びが回復すると、ある程度確信している。さらに、労働市場の需給の緩みが引き続き縮小し、労働者一人当たりの産出を増やすことで生産を拡大するインセンティブが高まるため、生産性の伸びの回復は今後1年ほどのうちに起きると予想するのが妥当だと思う。しかし、生産性を予測する多くの人が学んできたように、マクロ経済変数の転換点を正確に見極めるのは難しい場合があり、その時期には大きな不確実性がある。
極めて根強い景気循環要因
悲観的な説明のもう一つは、現在、イングランド銀行の政策金利を非常に低い水準にする要因となっている景気循環要因が、今後数十年にわたり続くと市場参加者が考えているというものだ。別の言い方をすれば、長期停滞または慢性的な需要不足の時代に入るということであり、これはVox EUへの寄稿で頻繁に議論されてきたテーマである。3
私自身は、危機後の数年間に経済を特徴づけてきた逆風が根強く続いていることは認めるものの、それらが事実上恒久的に続くことを中心シナリオとするのは悲観的すぎると考えている。実際、英国経済に影響している逆風の一部がすでに和らぎ始めたことを示す初期の兆しが見られる。イングランド銀行のエージェントは、企業の信用状況が着実に改善しているとしばらく前から報告しており(図3)、信用状況に関する当行の調査も家計について同様の状況を示唆している。さらに、企業と消費者の信頼感が引き続き高いことは、国内需要の伸びが基調として堅調であることを示している。
図3。企業の信用利用可能性は改善している

注:これらの区画は、企業向け信用の利用可能性に関するイングランド銀行エージェントの全国的な評価を示す。赤色が濃いほど信用の利用可能性は厳しく、緑色が濃いほど緩やかである。黄色は通常の状況を示す。銀行およびノンバンクからの信用を含む。
予防的な見方
バランスシート不況
予防的な見方では、経済に関する市場参加者の基調的な期待とは別の、長期利回りが低いことを説明するさまざまな要因に注目する。一つの主張は、バランスシート不況に典型的なパターンが見られるというものだ。信用が大きく積み上がった後に起きる景気後退は、より深刻で長引く傾向がある。その理由の一つは、経済主体が、正味現在価値がプラスと見込まれるはずのプロジェクトを犠牲にして、債務水準の引き下げを優先しがちなことにある。このような状況では、貯蓄と投資の市場を均衡させるために必要な金利は、実に低くなり得る。4
2008~09年以降の経済の動きには、個人および各セクターの予防姿勢の強まりが全体像を左右したバランスシート不況の特徴が見られる。まず、金融機関が実体経済への信用供給を減らし、次に企業や家計が見通しを同時により悲観的に捉え、自らが保有すべき流動性の見直しを行った。公的部門のバランスシートが限界に達すると、今度は財政再建を通じた国全体でのレバレッジ解消が始まった。このプロセスは、英国とユーロ圏で今後もしばらく続く可能性が高い。
この解釈の重要な点は、レバレッジ解消への意欲がいつまでも続くわけではないということだ。実際、バランスシートを再構築しようとする予防的な動きの一部は、和らぎ始めているようだ。たとえば企業は、貯蓄額に対する投資額を、ゆっくりながら着実に増やしている(図4)。
図4。企業は貯蓄額に対する投資額を増やしている

出典:ONS。
下方リスクに置かれる比重の高まり
5つ目の解釈は、金融市場参加者は今後数十年間の経済の推移について、基調的な期待がとりわけ暗いわけではないものの、危機前よりも下方リスクに大幅に大きな比重を置いているというものだ。5 まれな経済的破局が起こり得るという認識の高まりは、低リスクの無リスク金利に下押し圧力をかけ、無リスク金利とリスク資産(金融機関への融資を含む)の収益率との間にくさびを生じさせる可能性がある。この解釈にも一定の比重を置くのが妥当だと思う。大不況、ユーロ圏危機、そして一連の地政学的ショックの後で、市場参加者のリスク回避姿勢が強まっていても不思議ではない。
ターム・プレミアム
最後に挙げる予防的な説明は、「ターム・プレミアム」(短期投資を繰り返した場合に期待される収益に加えて、より長期の証券に投資するために投資家が求める、正または負の補償)が低下したというものだ。ターム・プレミアムは本質的に観測できないため、推計する必要がある。図5は、Adrian、Crump、Moench(2013)の手法に基づく方法を用い、前年8月以降の英国国債利回りに対するターム・プレミアムの影響を推計した一例を示している。推計方法の詳細は、まもなくイングランド銀行の新しいスタッフブログで公開される予定だが、6 この期間に利回りが低下した主な要因の一つがターム・プレミアムだった、というのが要点である。
図5。ターム・プレミアムは利回り低下の重要な要因だった

出典:イングランド銀行の計算。
注:2014年7月末から2015年4月末までの10年物国債利回りの変化に対する寄与の推計値を示す。Malik, S and Meldrum A(2014)に記載されたモデルを用いて算出。
英国のターム・プレミアムが低下した理由として、いくつかの可能性が考えられる。市場情報の収集で大きく取り上げられてきたものの一つは、各国の金融政策措置からの波及効果である。7 ECBと日本銀行(BoJ)は、今後15か月間に先進国政府が発行する純額のすべてに相当する価値の資産を買い入れる。もちろん、これらの措置を外生的なものと見なすべきではなく、ユーロ圏と日本の経済が直面する逆風に対応して政策当局が講じた予防措置と捉えるべきである。
こうした大規模な資金の流れ(またはその予想)が英国の借入金利にも波及するのは、驚くことではない。英国国債と他国の国債は(程度の差はあるものの)代替関係にあるため、その価格が連動すると予想するのは自然なことだ。これは、ECBがユーロ圏のバターを1兆ドル分買い入れれば、英国産マーガリンの価格が上がると予想されるのとほぼ同じである。同じ論理から、最近のユーロ圏国債と英国債の利回り上昇は、ECBが量的緩和を開始した際に生じた価格への初期効果の一部が解消された結果だと考えることもできる。
結論
英国の長期利回りが低いのは、金融市場が長期にわたる低成長、低インフレ、あるいはその両方を予想しているためだと解釈できる。しかし、この見通しは悲観的すぎると思われる。その理由は三つある。第一に、現在インフレを押し下げている要因が恒久的に作用するとは考えられない。第二に、現在経済の需要に影響している逆風は、今後数年間で引き続き徐々に和らぐはずだ。第三に、生産性の伸びの回復によって、長期的な潜在産出成長率が支えられるはずである。
むしろ、現在の低い利回りは、金融市場の公的・民間参加者が講じた一連の予防的措置の影響を反映している可能性が高い。金融危機の発生以来、家計、企業、政府は債務を減らしたいという意向を強めてきた。金融市場参加者は下方リスクに対する保護を強化しようとしてきた。また、各国の中央銀行は経済の動向に対応して資産買い入れ策に乗り出した。これらは英国の長期利回りが低いことの正当な理由である。しかし、名目・実体経済に現在影響している逆風が今後数十年にわたって続くことを示すものと誤解すべきではない。
参考文献
Adrian, T, R K Crump and E Moench(2013)、「線形回帰を用いた期間構造の価格評価」、ニューヨーク連邦準備銀行スタッフ・レポート第340号
Barro R(2006)、「20世紀におけるまれな破局と資産市場」、 The Quarterly Journal of Economics 第121巻第3号
Gordon, R J(2012)、「米国の経済成長は終わったのか?停滞するイノベーションと六つの逆風」、NBERワーキングペーパー第18315号
Gordon, R J(2014)、「米国経済成長の終焉:再述、反論、考察」、NBERワーキングペーパー第18315号
Malik S and A Meldrum(2014)、「線形回帰手法を用いた英国の期間構造分解の頑健性評価」、イングランド銀行ワーキングペーパー第518号
Mokyr, J(2014)、「今日の経済悲観論者が見落としていること」、 http://on.wsj.com/1w66q1z
Rogoff(2015)、「長期停滞ではなく債務スーパーサイクル」、VoxEU.org、4月22日
Summers L(2014)、「新たな『長期停滞』仮説についての考察」、VoxEU.org、10月30日
Teulings, C and R Baldwin(2014)、 長期停滞:事実、原因、解決策、CEPR Press。
脚注
1 Gordon(2012)で概説。Gordon(2014)は、このイノベーションの減速が、人口動態、学歴、格差、公的部門の債務超過によっても引き起こされる全般的な成長鈍化の一因になることを強調している。
2 Mokyr(2014)を参照。
3 Summers(2014)およびTeulings & Baldwin(2014)を参照。
4 危機後の成長の弱さは、最終的には終わりを迎える債務スーパーサイクルを示すという仮説は、Rogoff(2015)に示されている。
5 Barro(2006)は、まれな経済的破局の可能性が無リスク金利の低さを説明し、無リスク金利とリスク資産(金融機関への融資を含む)の収益率との間にくさびを生じさせ得ることを示している。
6 http://bankunderground.co.uk/
7 イングランド銀行の市場情報プログラムの詳細については、以下を参照:http://www.bankofengland.co.uk/markets/Documents/marketintelligence/char…
本記事は、 VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムが本記事の見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Minouche Shafikは、2014年8月1日にイングランド銀行の市場・銀行担当副総裁に就任した。
画像:カナリー・ワーフ金融地区のオフィスタワーの前を歩く労働者のシルエット。REUTERS/Luke MacGregor。




