GDPの数値や失業統計、景況感指標やインフレ率のいずれを見ても、欧州各国は景気循環のまったく異なる局面にあるという印象を受ける。
以下のグラフは、欧州経済の内部で広がり続ける大きな格差を示す、もう一つの指標である。この数値は、倒産に直面している企業数の指数を示しており、2007年第1四半期を100としている。これにより、各国に固有の経済特性の違いを取り除き、動向を効果的に比較できる。このデータの作成には手間がかかるため、対象となる国は限られている。それでも、興味深い傾向を見て取ることができる。
予想どおり、ほとんどの国では、金融危機が最も深刻化した2009年初頭に企業倒産数が増加した。その後、各国経済は異なる動きを見せ、英国では徐々に正常化が進み、フランスでは高い水準で安定し、オランダでは2012~2013年に再び増加した。分析対象期間を通じて、ドイツの企業の退出率に大きな影響は見られなかった。柔軟な短時間勤務制度もその一因かもしれない。
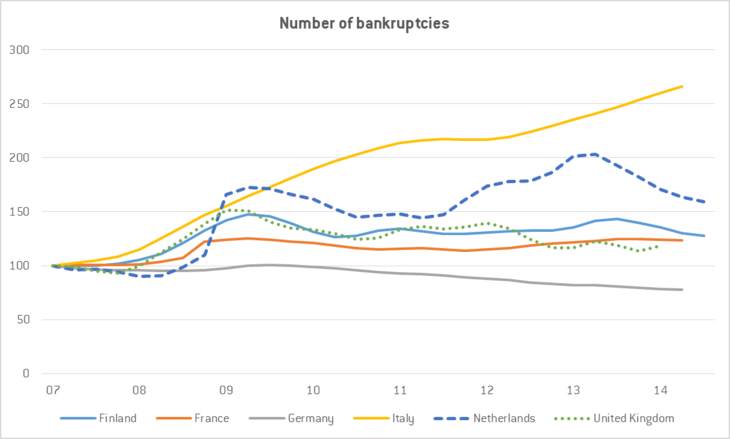
イタリアは際立っており、企業倒産数は危機前の水準に比べてすでに2倍以上(2014年第2四半期には266%)となっているうえ、この傾向が反転する兆しはまだ見られない。私たちのなかでも、より「供給側」の経済学者は、これを部分的には好ましい兆候と捉えるかもしれない。シュンペーターのいう「創造的破壊」の論理に従えば、生産性の低い企業が市場から退出すれば、生産要素(資本と労働者)は存続する生産性の高い企業へ再配分される。さらに、新たな企業が市場に参入する余地も生まれる。原理上はそのとおりだが、こうした好ましいメカニズムが実際に働いている兆候はほとんど見られない。イタリアのNEET率は、2013年に15~34歳で27.3%となり、EU全体でギリシャに次いで2番目に高い。さらに、2014年第2四半期に市場に参入した新規企業の数は、危機前の水準(83.5%)と比べておよそ20%少なかった。
最近発表された説得力のある論文である、 Pellegrino and Zingales(2014年) は、イタリアの不調の根源は、中国との競争に立ち向かい、ICT革命を受け入れるイタリア企業の能力不足と、経営幹部の選抜・昇進における一般的な実力主義の欠如にあると指摘している。同時に、 ECB(2014年) は、イタリアでは企業規模と生産性の水準の相関が弱いことを示し、資源が部門間だけでなく、同じ部門内でも適切に配分されていないことを示唆している。
これが事実なら、既存企業への支援はイタリアの不調を治す正しい方法ではなく、一時しのぎにすぎない。むしろ必要なのは、こうした古く非効率な企業が失敗して市場から退出する際に、資源が生産的に活用できる場所へ確実に移るようにする、広範な改革である。具体的には、雇用保護法制の規制緩和、解雇された労働者の再訓練を目的とする積極的労働市場政策、起業に必要な煩雑な手続きの簡素化、賃金交渉の分権化などが挙げられる。これを先延ばしにする期間が長引くほど、イタリアでは「創造的破壊」ではなく、才能の未活用と起業の破壊が進むことになる。
この記事は当初、 Bruegel Blogに掲載されたものです。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Alessio Terziは、Hertie School of Governanceのアフィリエイト・フェロー。
緊縮政策を象徴する氷の塊の中に、偽造ユーロ紙幣が見える。REUTERS/Eric Vidal。




