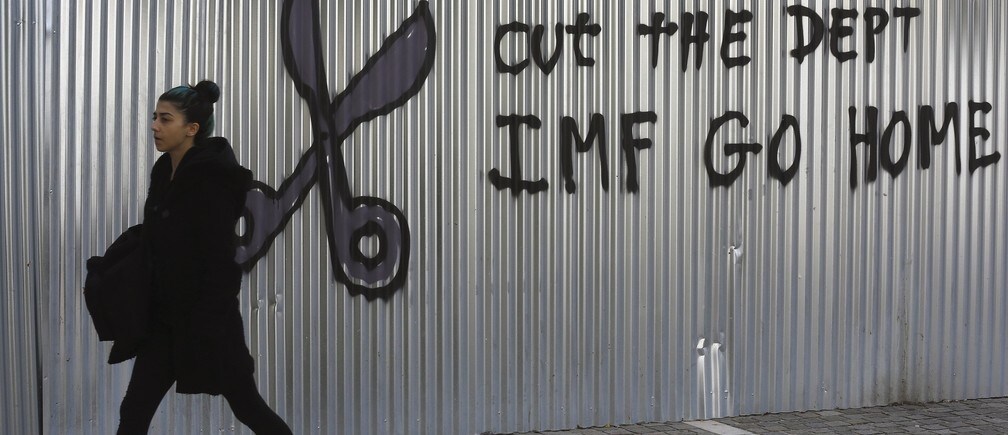
ユーロ危機が始まった半 दशक前、ケインズ派の経済学者たちは、ギリシャや他の危機国に課された緊縮財政は失敗すると予測した。成長を抑制し、失業を増やし、さらには債務の対GDP比率を引き下げることにも失敗するだろう、と。他方、欧州委員会、欧州中央銀行、そして一部の大学関係者は、拡張的緊縮策について語った。しかし国際通貨基金でさえ、政府支出の削減などの緊縮策は、まさに収縮的なものだと論じていた。
これ以上の実験など、ほとんど必要なかった。緊縮策は、初期の例であるハーバート・フーバー米大統領の下での実施が株式市場の暴落を大恐慌へと転じさせた時から、ここ数十年に東アジアやラテンアメリカに押しつけられたIMFの「プログラム」に至るまで、繰り返し失敗してきた。それでもギリシャが窮地に陥ると、再び試された。
ギリシャは、「トロイカ」(欧州委員会、ECB、IMF)が定めた要求におおむね従い、基礎的財政赤字を基礎的財政黒字へと転換することに成功した。しかし、政府支出の縮小が予想どおり壊滅的な結果をもたらした。失業率は25%、2009年以降のGDPは22%減少し、債務の対GDP比率は35%上昇した。そして今、反緊縮を掲げるシリザ党の圧倒的な選挙勝利によって、ギリシャの有権者はもうたくさんだと表明した。
では、どうすべきなのか。まず、明確にしておこう。トロイカの処方箋が悲惨な失敗に終わった国がギリシャだけなら、ギリシャに苦境の責任を負わせることもできるだろう。しかしスペインは危機前には財政黒字で債務比率も低かったのに、同じく不況に陥っている。必要なのは、ギリシャやスペイン国内の構造改革というより、ユーロ圏の制度設計そのものの構造改革と、通貨同盟の目覚ましく悪い実績をもたらした政策枠組みの根本的な再考である。
ギリシャはまた、債務再編の枠組みが世界にいかに必要かを改めて思い起こさせた。過剰債務は2008年の危機だけでなく、1990年代の東アジア危機、1980年代のラテンアメリカ危機も引き起こした。米国では何百万人もの住宅所有者が家を失うなど、計り知れない苦しみを今ももたらしている。また、スイスフラン建ての融資を受けたポーランドなどの何百万人もの人々を、今や脅かしている。
過剰債務がもたらした苦難の大きさを考えれば、個人や国がなぜ繰り返しこのような状況に自らを追い込んできたのか、疑問に思うのも当然だろう。結局、そうした債務は契約、すなわち自発的な合意なのだから、債権者にも債務者と同じだけ責任がある。実際には、債権者の方が より 責任が重いとさえ言える。通常、債権者は洗練された金融機関である一方、借り手は市場の変動やさまざまな契約形態に伴うリスクへの理解がはるかに乏しいことが多い。実際、米国の銀行は金融知識の乏しさにつけ込み、借り手を 食い物に していたことが分かっている。
(先進国は)いずれも、資本主義を機能させるには、個人に再出発の機会を与える必要があると認識してきた。19世紀の債務者監獄は失敗だった。非人道的で、返済の確保にもほとんど役立たなかった。役立ったのは、債権者に自らの判断の結果への責任をより負わせることで、適切な融資へのインセンティブを高めることだった。
国際レベルでは、国に再出発の機会を与える秩序ある手続きを、まだ整備できていない。2008年の危機より前から、国連は、ほぼすべての発展途上国および新興国の支持を得て、そのような枠組みの創設を目指してきた。しかし米国は断固として反対してきた。過剰債務国の当局者のために債務者監獄を復活させたいのかもしれない(そうなら、グアンタナモ湾に空きが出るかもしれない)。
債務者監獄を復活させるという考えは突飛に思えるかもしれないが、モラルハザードや説明責任をめぐる昨今の議論と響き合う。ギリシャが債務再編を認められれば、また同じように窮地に陥るだろうし、他国もそうなるだろうという懸念がある。
これはまったくのナンセンスだ。正気の人なら、債権者からただ乗りの利益を得るためだけに、ギリシャが経験してきたことを自ら進んで味わう国があると思うだろうか。モラルハザードがあるとすれば、それは貸し手、とりわけ民間部門にある。彼らは繰り返し救済されてきた。欧州がこれらの債務を民間部門から公的部門へ移すことを認めたのなら――過去半世紀にわたって確立されたパターンだ――、その結果を負うべきなのはギリシャではなく欧州である。実際、債務比率の大幅な上昇を含むギリシャの現在の窮状は、その大部分が、誤ったトロイカのプログラムを押しつけられたことに起因する。
したがって「不道徳」なのは債務再編ではなく、その不在である。今日ギリシャが直面するジレンマに、特別なところはほとんどない。多くの国が同じ状況に置かれてきた。ギリシャの問題をより解決困難にしているのは、ユーロ圏の構造だ。通貨同盟により加盟国は切り下げで苦境を脱することができないが、この政策柔軟性の喪失に伴わなければならない最低限の欧州の連帯が、存在しない。
第二次世界大戦終結時の70年前、連合国はドイツに再出発の機会を与えなければならないと認識した。ヒトラーの台頭には、第一次世界大戦終結時にドイツにさらに多くの 債務 を課した結果生じた 失業(インフレではない) が大きく関係していると理解していた。連合国は、債務がどれほど愚かな形で積み上がったかを考慮せず、ドイツが他国に負わせた費用について語ることもなかった。債務を免除しただけでなく、実際に援助を提供し、ドイツに駐留する連合軍もさらなる財政刺激策となった。
企業が破産した場合、債務と株式の交換は公正で効率的な解決策である。ギリシャに対する同様のアプローチは、現在の国債をGDP連動債に転換することだ。ギリシャの経済が好調なら債権者は資金をより多く回収でき、そうでなければ回収額は少なくなる。そうすれば双方に、成長促進政策を追求する強い動機が生まれる。
ギリシャでのように明確なメッセージを示す民主的選挙は、めったにない。欧州がギリシャの有権者による路線変更の要求にノーと言うなら、少なくとも経済に関しては、民主主義に何の重要性もないと言っていることになる。第二次世界大戦前に管財人管理に入ったニューファンドランドのように、いっそ民主主義を停止してはどうか。
債務と緊縮策の経済学を理解し、民主主義と人道的価値を信じる人々が優勢になることを願う。それが実現するかどうかは、まだ分からない。
本記事は、 プロジェクト・シンジケートとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味しません。
Agendaの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:ジョセフ・E・スティグリッツ。ノーベル経済学賞受賞者でコロンビア大学教授。ビル・クリントン大統領の経済諮問委員会委員長を務め、世界銀行の上級副総裁兼チーフエコノミストも務めた。
画像:アテネ中心部で、反国際通貨基金の落書きのそばを歩く女性。REUTERS/Yannis Behrakis




