新興市場は、米国の長期金利上昇と並行して減速している。資本フローにおける‘sudden stops’への懸念が高まっている。資本フローに関する学術文献は、他の分野と同様に、同時代的な懸念に焦点を当てる傾向があった:
1980年代には、資本逃避が中心的な話題となった。言い換えれば、居住者の総流出が中心的な関心事となった(Cuddington 1986、Dooley 1986を参照)。1
1990年代から2000年代初頭にかけては、経常収支の調整を必要とした純フローにおける Sudden Stops に焦点が移った。
世界金融危機以降、総フローの分析が再び注目を集めるようになったが、先進国と途上国の双方を含むように対象が広げられている:
この最近の研究の一つの流れは、総資本フローの突然の反転は、純資本フローが安定したままであっても非常に苦痛を伴いうると示唆している(例:Bruno and Shin 2012a、2012b;Shin 2012を参照)。
最近の論文で我々は、総フローと純フローの動きに基づく Sudden Stops の新たな分類法を提案している(Cavallo et al. 2013)。我々は、すべての Sudden Stops が同じではなく、一部はほかよりはるかに混乱をもたらすと主張する。我々の結果はさらなる問いを提起し、新たな研究と政策分析の方向性を示唆している。
分類法
Sudden Stop は、純フローに基づいて(例:Calvo et. al. 2004のように、トレンドに対する純フローの減少)、または総フローに基づいて(例:Forbes and Warnock 2012のように、トレンドに対する総流入の減少または総流出の急増)定義できる。
図1. Sudden Stopsの分類法
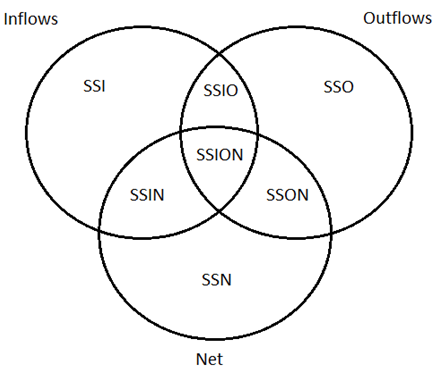
図1のベン図を考えると、Sudden Stops には7つの潜在的なタイプがある:
議論の余地はあるが、‘SSIN’は、純フローの減少と総流入の減少の両方を伴う、1990年代の典型的な Sudden Stop と言える。
‘SSON’は、純フローにおける Sudden Stop でもある、総流出の Sudden Surge である。1980年代の資本逃避を考えると、おそらく最大の懸念事項である。
中心部には‘SSION’があり、これは同時に、総流入の Sudden Stop、総流出の Sudden Surge、純流入の Sudden Stop である(つまり、完璧な嵐)。
‘SSN’は、総流入の減少と総流出の増加がより穏やかで、いずれも単独では Sudden Stop に該当しないが、純フローの減少は Sudden Stop に該当するものである(Calvo et al. の古典的な Sudden Stops の定義は、実際には最初の4つのカテゴリーすべてを含んでいたことに注意)。
‘SSI’は、純フローの Sudden Stop を伴わない、総流入の Sudden Stop である。すなわち、居住者による総流出の減少(居住者による資本の本国還流)によって「資金調達」される。
‘SSO’は、総流出の急増(居住者による資本逃避)であり、純フローの Sudden Stop ではないため、総流入の増加によって「資金調達」される。
‘SSIO’は、総流入の Sudden Stop と、純フローにおける Sudden Stop ではない総流出の Sudden Surge である。
ただし、これは論理的には可能性があるものの、実際には起こりにくく、データにはそのような事例は見つからなかった。
どの Sudden Stops が、どこで、いつ発生したか?
分類法は、実際に使用された際に興味深い結果をもたらす場合にのみ有用である。図2は、発展途上国および先進国2における Sudden Stop のタイプの発生状況を時系列で示している。
図2. 先進国および発展途上国における Sudden Stops の発生状況。
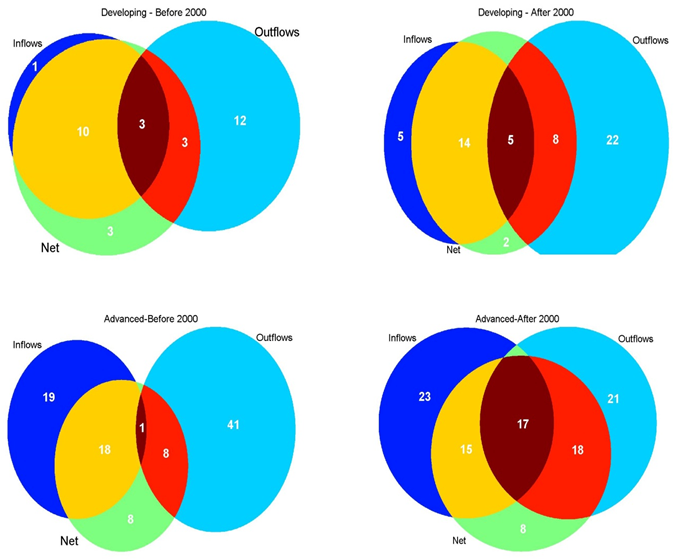
発展途上国では、2000年以前は、総流入の Sudden Stops の多くが純フローの Sudden Stops でもあった。総流入の Sudden Stops と純フローの Sudden Stops を表す2つの円はほぼ重なっていた。当時、総流入の Sudden Stops は純フローの Sudden Stops とほぼ同義であった。一方で、純フローの Sudden Stops ではない総流出の Sudden Surges も多く見られた。2000年以降は、純フローの Sudden Stops と総流入の Sudden Stops の重なりが小さくなった。純フローの Sudden Stops には、総流入の Sudden Stops に加えて、総流出の急増も伴うようになった。
先進国の場合、2000年以前は3つの円の重なりははるかに小さかった。先進国は総流入の Sudden Stops と総流出の Sudden Surges にさらされていたものの、純フローの Sudden Stops の発生率ははるかに低かった。当時、総フローの Sudden Stops は主に資本勘定内で資金調達されており、経常収支の調整を必要としなかった。しかし2000年以降はこれが変わり、3つの円の重なりが拡大した。先進国は後期において、より多くの純フロー型の Sudden Stops に見舞われてきた。
2000年以前、発展途上国と先進国の Sudden Stops は大きく異なる様相を示していた。前者では、Sudden Stops は主に総流入および純フローにおけるものであったが、2000年以降は発展途上国が他のタイプの Sudden Stops により多く見舞われるようになった。先進国では、2000年以前は純フローの Sudden Stops がほとんどなかったが、2000年以降に変化した。現在、両グループの国々はより似通ってきており、(のみの)総フローの Sudden Stops と純フローの Sudden Stops が両方で発生している。
含意
すべての Sudden Stop のタイプは等しく苦痛をもたらすか?答えは明確に「ノー」である!ここでは技術的な詳細には立ち入らないが、詳細な実証分析の結果は、GDPの減少の観点から、エピソードを最も混乱の少ないものから最も混乱の大きいものへ並べると次のとおりであることを示唆している:
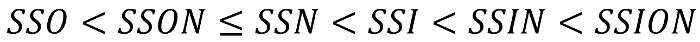
‘SSION’のエピソードが最も混乱をもたらすことが分かっている。これは直感的にも理解できる。総流出の Sudden Surge と、総流入および純フローにおける Sudden Stop を組み合わせた完璧な嵐を表すからである。興味深いことに、GDPの減少の大きさでは、これに‘SSIN’と‘SSI’が次いでいる。
次の疑問は、「同時に純フローの Sudden Stops ではない総フローの Sudden Stops は苦痛をもたらすか」である。答えは「はい」だが、常にそうとは限らない。特に、純フローの Sudden Stops ではない総流入の Sudden Stops は、GDPの大幅な減少と関連している。しかし、総資本流出の Sudden Surges についてはそうではない。これらの違いは、総資本流入の変動に関連する何かがあり、流入関連のエピソードを流出の急増よりも混乱させることを示唆している。
Sudden Stops は途上国のみで混乱をもたらすか?答えは「ノー」である。世界金融危機以前の文献は、新興経済の典型的な経済的脆弱性(負債のドル建て化や開放性の欠如など)を強調していたが、我々は、Sudden Stops は先進国にも混乱をもたらすことを見出した。
資本フローの構成は重要か?はい。一部の種類の資本フロー(例:銀行フロー)における Stops は、他よりも混乱をもたらす。銀行の流入の急激な減少によって引き起こされ、純フローの減少を伴う Sudden Stops は、最も混乱をもたらす組み合わせの一つであるように見える。
パズルと政策
これらの結果は、いくつかのパズルを提起し、研究と将来の政策分析に新たな方向性を示唆している。例えば、各国は Sudden Stops への脆弱性を低減するために何ができるか?Sudden Stop が資本勘定内で資金調達されている場合、なぜそれが混乱をもたらす可能性があるのか?しかし、より深いパズルは、なぜ(のみの)総流入の Sudden Stops が、(のみの)総流出の Sudden Surges よりも混乱をもたらすのか、ということである。
各国は、居住者が保有する外国資産の残高の急激な変化を下支えする、より効果的な方法を見出してきたのではないか?総流入の急激な減少の場合よりも。おそらく結果は、特に流入の Sudden Stops の期間中において、国際的な最後の貸し手を通じた国際流動性支援の重要性を強調している。3 金融のグローバル化が続く中、途上国と先進国がこうしたエピソードからどのように最小のコストで自国を守れるかは、研究と政策分析にとって重要なテーマであり続けている。
編集者注:本出版物で表明された意見は著者のものであり、必ずしも米州開発銀行、その理事会、またはそれらが代表する国々の見解を反映するものではない。
参考文献
Arozamena, L, and A Powell (2003), “Liquidity Protection versus Moral Hazard: The Role of the IMF”,Journal of International Money and Finance 22(7), 1041-1063.
Bruno, V, and H Shin (2012a), “Capital Flows, Cross-Border Banking and Global Liquidity”, NBER Working Paper 19038, Cambridge, United States, National Bureau of Economic Research.
Bruno, V, and H Shin (2012b), “Capital Flows and the Risk-Taking Channel of Monetary Policy.” Basel, Switzerland: Bank for International Settlements, Monetary and Economic Department.
Calvo, G (2005), Emerging Capital Markets in Turmoil: Bad Luck or Bad Policy?, Cambridge, United States, MIT Press.
Calvo, G, A Izquierdo and L F Mejía (2004), “On the Empirics of Sudden Stops: The Relevance of Balance-Sheet Effects”, NBER Working Paper 10520, Cambridge, United States, National Bureau of Economic Research.
Cavallo, EA, Pedemonte, M, Powell, A and Tavella, Pilar (2013), “A New Taxonomy of Sudden Stops: Which Sudden Stops Should Countries Be Most Concerned About?”、Inter-American Development Bank、ワーキングペーパー、8月。
Committee on International Economic Policy and Reform (2012), “Banks and Cross-Border Capital Flows: Policy Challenges and Regulatory Responses”。
Cuddington, J (1986), Capital Flight: Estimates, Issues, and Explanations, Princeton Studies in International Finance, Princeton, United States, Princeton University, Department of Economics, International Finance Section.
Dooley, M (1986), “Country-Specific Risk Premiums, Capital Flight, and Net Investment Income Payments in Selected Developing Countries”, Washington, DC, United States, International Monetary Fund. 未発表原稿。
Forbes, K, and F Warnock (2012), “Capital Flow Wages: Surges, Stops, Flight and Retrenchment”,Journal of International Economics 88(2), 235-251.
Fischer, S (1999), “On the Need for an International Lender of Last Resort”, Journal of Economic Perspectives 13(4), 85-104.
Shin, HS (2012), “Global Banking Glut and Loan Risk Premium”, IMF Economic Review 60(2), 155-192.
1 1980年代には、一連の論文が、資本逃避(居住者による海外への総流出)を、ラテンアメリカ・カリブ海地域(LAC)の債務危機および途上国における他の問題への対応として検討した。例えば Cuddington (1986) および Dooley (1986) を参照。
2 国を先進国と途上国に分類するために、世界銀行の標準的な分類を用いている。
3 国際的な最後の貸し手の必要性については、Fischer (1999)、Arozamena and Powell (2003)、Calvo (2005) を参照。
以下のカテゴリーのブログ記事もさらにお読みください: 経済学。
本記事は最初に voxeu.orgに掲載されました。
著者: Eduardo Cavallo、米州開発銀行研究部門のシニアエコノミスト。 Andrew Powell、米州開発銀行研究部門の首席アドバイザー。
画像:世界各国の国旗が掲示された看板の前を歩く女性。REUTERS/Truth Leem.




