連邦準備制度の連邦公開市場委員会が公表する資料を見るのは、いつも示唆に富んでいる。とりわけ、適切なフェデラルファンド金利がどの程度になるかについての、半ば匿名化された推計(こんにちは、チャーリー・エバンズさん。長期見通しは3%ですね)は興味深い。
こうして、連邦準備制度がドット・プロットの公表を始めた2012年1月と現在を比べると、連邦準備制度全体が、現実を認識するようになった過程がゆっくりと見て取れる。2012年初め、FOMC参加者は皆、「長期」とは――2012年初めの時点で私は翌年、つまり2016年を指すと捉えているが――フェデラルファンド金利が景気拡大期の通常の中水準に戻っているべき時期であり、その水準は年率3.75%~4.5%の範囲だと考えていた。もちろん今日、その範囲(しかも下限ぎりぎり)に翌年のフェデラルファンド金利があるべきだと考える参加者は、チャールズ・プロッサーだろうか、ただ一人だ。
また、2013年11月と現在を比べると、ベン・バーナンキが2013年半ばに、景気を押し上げるためのさらなる異例の金融政策措置を探るのはやめる時だと発表したことで始まった、政策引き締めの予想ペースについて、連邦準備制度が方針を堅持していることも分かる。2013年11月時点で、FOMC参加者の中央値は、2015年末までにフェデラルファンド金利は0.75%となり、翌年末には1.75%になるべきだと考えていた。現在の中央値は、2015年末までに0.5~0.75%、翌年末までに1.75%~2.00%になるべきだとしている。
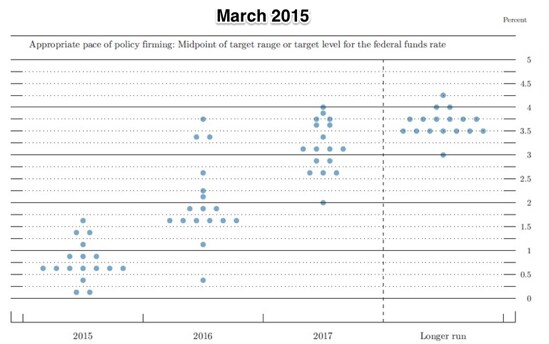
こうした引き締めペースの維持は、二つの事実を踏まえると興味深く、やや意外でもある。第一に、三つの主要な景気循環指標――失業率、労働参加率、生産の、過去の傾向を延長した予測値との比較という三項目のうち、予想された速度に近い改善を示したのは失業率だけだ。第二に、FOMCが見るウィクセル的な「中立」あるいは「自然」名目短期安全金利は、2012年1月の中央値4.25%から、2013年11月には4.0%、そして現在は3.75%へと低下した。金融緩和・引き締めをウィクセル的な「中立」金利からの乖離として捉えるべきだと考えるなら、今日の0.75%という金利は、3年3カ月前の1.25%とほぼ同じ水準だと見なされている。
そしてもちろん、2007年には、年率2%のインフレ目標のもとで、完全雇用に近いがそれを超えない健全な経済に適切なフェデラルファンド金利は5%だと、私たちは固く信じていた――2996~7年にもそうであり、1998年の緩和決定と、経済が過熱しているとした2000年の判断の前、1995~1998年にもそうだった。3.75%はその水準を大きく下回る。
しかし、一つ欠けているものに私は苛立ちを覚える。会合参加者は、自らが望ましいと考えるフェデラルファンド金利の経路に対応する10年物米国債利回りの推計を示していない。2007年以降の経済の変化と、経済の見方の変化が、短期金利との関係における「中立」または「自然」な長期安全金利にどう影響したと考えているのか、私には分からない。そのため、FOMC参加者の考えは、私が望む以上に不透明なままだ。短期金利から長期金利への連動について、彼らはどう見ているのか。また、どの短期金利でイールドカーブが逆転すると予想しているのか。(もちろん、彼らが暗黙に想定する適切な10年債利回りの予測を知ったとしても、考えの多くは依然不透明だろう――ただし、不透明さは少し減る。)
この記事は、 The Washington Center for Equitable Growthとの協力により掲載されています。掲載は、世界経済フォーラムが本記事の見解を支持することを意味しません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:ブラッド・デロングは、カリフォルニア大学バークレー校の経済学教授、全米経済研究所(NBER)の研究員であり、1993~1995年には米国の副次官補を務めた。
画像:ワシントンで、警備用バリケードの向こうに米国連邦準備制度理事会の建物が見える。ロイター/ゲーリー・キャメロン。




