何が問われているのか:トマ・ピケティによる所得と富の分配の長期的な変遷の記録は概して高く評価されている一方、21世紀における不平等の未来に光を当てるために用いられた理論的枠組みは、近年、複数の著者から批判を受けている。
r − g理論
Per Krusell and Anthony A. Smith は、書名が示すとおり、本書は未来について予測していると述べている。ピケティは、技術の停滞や人口増加率の低下に起因する将来の経済成長率の低下が、最富裕層による資本(または富)の蓄積を通じて、経済的・政治的権力の劇的な集中につながる可能性が高いと論じている。 Charles Jones は、『21世紀の資本』が、不平等と富に影響を及ぼす根底の力を説明する枠組みを提示していると述べている。
資本または富は、資本収益率で成長する
Lawrence Summers は、ピケティが資本主義下の自然な経済進化に関する理論を提示し、大きく貢献したと述べている。彼の主張は、資本または富は資本収益率で成長し、その収益率は通常、経済成長率を上回るというものだ。そのため、戦争や恐慌のような大きな混乱がない限り、経済では所得に対する富の比率が絶えず上昇する傾向にある。これが資本主義の通常の状態である。前例のない平等が見られた20世紀半ばは、世界恐慌、第二次世界大戦、そして政府の台頭に伴う激変の時期でもあり、1914年から1970年までの期間はきわめて例外的だった。
Per Krusell and Anthony A. Smith は、他の条件が同じであれば、r − gの値が高いほど裾が厚くなると述べている。r − g理論によれば、富の蓄積に乗法的ショックが加わるモデルでは、富の分布の右裾はパレート分布に似た形となり、そのパレート係数は一部、r − gによって決まる。不平等が拡大するという予測の起源は、人口増加率と技術進歩率の低下にある。gが低下し、それに応じてrがgほどには低下しなければ、その結果としてr − gが拡大し、富の分布の右裾が厚くなる。 Alan J. Auerbach and Kevin Hassett は、基本的な三段論法は次のとおりだと述べている。(1) 資本収益率は経済成長率を上回る。(2) この高い資本収益率によって生じる貯蓄により、資本と富は経済全体より速く成長する。(3) 資本深化に伴って資本収益率が十分な速さで低下せず、拡大する資本・産出比率を相殺しないため、所得に占める資本所得の割合が増える。
Thomas Piketty は、rとgの差が大きいほど、他のショックの分散が一定であれば、富の不平等を増幅する仕組みとして働くと述べている。言い換えれば、rとgの差が大きいほど、経済はより高く、より長く続く富の不平等を維持できる(すなわち、r − gの差が大きいほど、不平等は拡大し、流動性は低下する)。
rとgの未来
Thomas Piketty は、理論的な観点から見ると、成長率gの低下がr − gの差に及ぼす影響は定まらず、gの変化が長期的な資本収益率rにどう影響するかによって、どちらにもなり得ると述べている。一般に、人口増加や生産性の伸びの減速によるgの低下は、定常状態の資本・産出比率β = K/Yを高め、したがって(技術が一定なら)資本収益率rを低下させる傾向がある。重要な問いは、rの低下幅がgの低下幅より小さいか大きいかだ。私の見解では、rの低下幅はgの低下幅より小さくなる可能性があると考える十分な理由があるが、これは複雑な問題である。
Brad DeLong は、ピケティは年率4%から5%の利潤率が驚くほど一定している点を指摘しているが、その原因が資本と労働の代替の容易さなのか、富裕層によるレント追求なのか、それとも「公正な」利潤率を定める社会構造なのかについては判断を示していないと述べている。
資本収益率は高いままではなく、長期的には低下する可能性が高い
Free Exchange は、限界収益逓減の法則により、資本収益率は高いままではなく、長期的には低下する可能性が高いと述べている。ソフトウェアのような現代の資本は、過去の設備よりも価値の減耗が速い。巨大な金属プレス機は数十年使えるかもしれないが、新しいデータベース管理ソフトウェアは、長くても数年で時代遅れになる。このため、富から得られる総収益は増えているとしても、純ベースでは必ずしも増加していない可能性がある。資本所有者にもたらされる利益のかなりの部分を再投資しなければならないからだ。
資本と労働の代替の弾力性
Nick Bunker は、ピケティの枠組みにおける「r > g」、すなわち資本収益率が経済全体の成長率を一貫して上回るためには、機械やロボットなどの資本で労働を容易に代替できる経済である必要があると述べている。経済学の用語では、これは資本と労働の代替の弾力性と呼ばれ、rが一貫してgを上回るには、その値が1を超える必要がある。
Lawrence Summers は、資本が蓄積するにつれて、資本を1単位追加したときの限界収益は低下すると述べている。資本収益率は高いままではなく、長期的には低下する可能性が高い。その他すべてが同じで資本が1%増えたとき、労働1単位に対する資本1単位の収益は、1%より大きく低下するのか、それとも小さく低下するのか。ピケティが想定するように、低下幅が1%未満なら、所得に占める資本の割合は上昇する。一方、低下幅が1%を超えるなら、資本の割合は低下する。
ピケティは資本の総収益と純収益を混同し、代替の弾力性に関する文献を読み違えている
Lawrence Summers は、ピケティは資本の総収益と純収益を混同し、代替の弾力性に関する文献を読み違えていると述べている。資本ストックが増えるにつれ、生産量の増分が緩やかに減少することは十分あり得るが、減耗が比例的に増えることに疑いの余地はない。そして資本蓄積に関係するのは、減耗を差し引いた後の収益である。産出量を純ベースで測定した場合に、代替の弾力性が1を超えることを示す研究を私は知らないが、逆の結果を示す研究はかなり知っている。
Matt Rognlie は、ピケティは純弾力性と総弾力性の区別を論じていないと述べている。これは問題である。純弾力性は仕組み上、総弾力性よりはるかに低く、関連する実証研究では総概念が使われているからだ。実際、この分野の推定値の圧倒的多数は、純弾力性が1未満であることを示しており、下の図が示すピケティの理論に必要な水準を大きく下回っている。
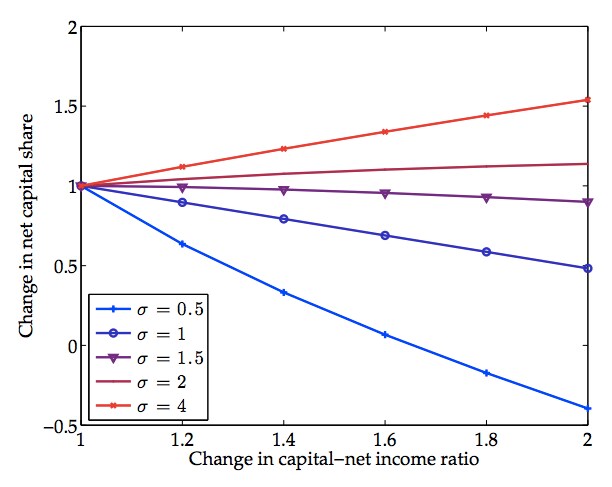
出典: Matthew Rognlie
代替の弾力性が1を超えることの妥当性は、総ベースと純ベースのどちらの指標を使うかに大きく左右される
Matthew Rognlie は、代替の弾力性が1を超えることの妥当性は、総ベースと純ベースのどちらの指標を使うかに大きく左右されると認識することが重要だと述べている。この微妙な違いは見落とされがちである。F(K,N)を総生産関数とし、その代替の弾力性をsとする。このとき、純生産関数の代替の弾力性(「純弾力性」)は、総生産関数の代替の弾力性s(「総弾力性」)に、(A) 資本の純収益と総収益の比率、および (B) 総産出量と純産出量の比率を掛けた値に等しい。(A)の比率は1未満で、(B)の比率は1を超える。重要なのは、これらの比率の積は常に1未満であるため、純弾力性は常に総弾力性を下回るという点だ。
この記事は、ブリュッセルに拠点を置くシンクタンクBruegelが最初に発表したものです。記事は 同団体のウェブサイトでこちらからお読みください。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Jérémie Cohen-Settonは、U.C. Berkeleyの経済学博士課程候補者であり、Goldman Sachs Global Economic Researchの夏季アソシエイト・インターンです。
画像:2014年11月16日に撮影された写真のイラストで、米国の1ドル紙幣がアンダルシア州都セビリア付近を舞っている。REUTERS/Marcelo Del Pozo。




