従来の銀行業務より平均で19%低いコストを実現するモバイルバンキングは、金融サービスへのアクセス拡大を大きく後押ししてきました。実際、その影響は大きく、IMFなどの国際機関は金融包摂の測定指標にモバイルマネーの指標を取り入れ始めています。
モバイル金融は現在89カ国で利用でき、そのうち61%では複数のサービス事業者が存在します。サービスも多様化し、個人間送金や携帯電話の通話時間のチャージから、貯蓄、信用供与、保険など、より複雑な商品へと広がっています。
これは途上国に大きな影響をもたらします。たとえば、モバイル作物保険は農家が干ばつの影響に備えるのに役立ち、農場への投資と収量の増加を可能にします。天候保険事業者Kilimo Salamaによると、収量は最大16%増加します。
金融サービスの革新には、スタートアップ向けのモバイル融資や、送金のモバイル決済も含まれます。世界銀行が2014年に4,350億ドルと推計した後者の市場は、モバイル企業にとって大きな機会です。従来の銀行手段では、送金コストは高く、世界銀行によると平均9%、アフリカでは最大11%に達します。モバイル決済を利用すれば、WorldRemitのような企業は同じサービスを半分のコスト(5%)で提供できるようになりました。
しかし、モバイル金融業界では利用率の低さが依然として課題です。たとえば2013年には、モバイルマネー口座のうち定期的に利用されたのはわずか30%、登録代理店のうち定期的に稼働していたのは48%でした。
この問題への対処は、業界の成長にとっても、貧困層の金融包摂にとっても同じように不可欠です。一つの方法はアクセスを拡大することです。ナイジェリアとウガンダでは、人口の半数未満しかモバイルマネー代理店または銀行支店から5km以内に住んでいません。もう一つは、個々のニーズに合わせたサービスを提供することです。たとえば、通話時間の購入データやモバイル取引履歴を使い、顧客の返済能力に合わせた融資を設計できます。
事業者間の相互運用性に関する合意も、市場の流動性向上に役立ちます。この分野では前向きな動きが見られ、昨年6月、アフリカで最も活発なモバイル金融市場の一つであるタンザニアで、世界初の相互運用性合意が締結されました。
最後に、業界における競争と協力の拡大も役立ちます。「これはテクノロジーの民主化[の力]を示す素晴らしい例です。人々が支援を求めて懇願するのではなく、今では人々のほうから彼らのもとにやって来ています」と、Kopo KopoのCEOで、今週のモバイル・ワールド・コングレスの基調講演者であるDylan Higgins氏は述べました。
最も基本的な形のモバイルマネーは革命的でした。金融包摂の手段として長期的な影響をもたらすかどうかは、次の段階にかかっています。すなわち、まだ支援が届いていない人々をより的確に対象とし、より複雑で大きな効果をもたらす金融サービスを提供できるかどうかです。
この記事は当初、 GE LookAheadに掲載されました。掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Abigail Higginsは、東アフリカと米国から報道するジャーナリストです。
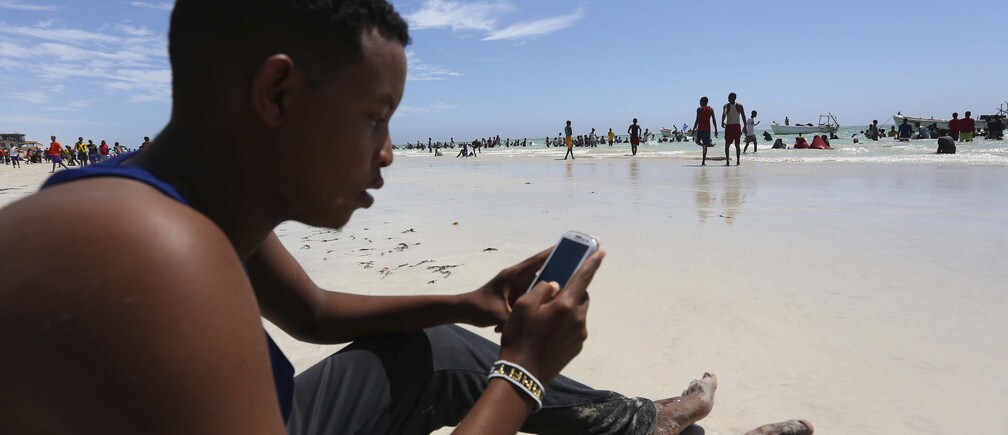
画像:携帯電話でインターネットを閲覧するソマリア人男性。REUTERS/Feisal Omar。




