HICPで測定されるユーロ圏の消費者物価上昇率は、ECBの目標である「2%に近いが、2%を下回る」水準を引き続き下回っており、3月時点では-0.1%となっている。3月9日に開始された ECBの量的緩和(QE)プログラム が中期的にインフレ率を目標に近づけられるかどうかを判断するには時期尚早だが、市場データと調査に基づくインフレ期待を見れば、ここ数カ月のインフレ期待の推移を把握できる。
市場の見方
以下のグラフは、HICP(緑色)と、ゼロクーポン・スワップに基づく平均的な将来インフレ率の市場ベースの指標を示している。これらは1年先から10年先までの各期間に対する期待を表す。
まず注目されるのは、市場のインフレ期待が2012年から2015年1月まで一貫して低下したことだ(青から明るい黄色への各線を参照)。これは同期間に起きた総合HICPインフレ率の急激かつ継続的な崩落と一致しており、ECBが追加措置を講じ、2015年1月22日の政策理事会で国債購入型のQEを開始する一因となった。
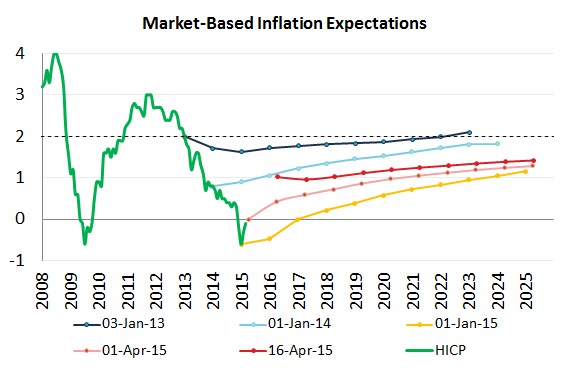
出所:Datastream、欧州中央銀行、Bruegelによる計算。 注:市場ベースのインフレ期待は、1年から10年の期間を対象とするゼロクーポン・スワップを指す。
しかし、2月初め以降、1年からおよそ5年までの短い期間では、いくつかの明るい動きが見られる。今年1月には1年先の期待がゼロを下回る水準(薄いオレンジ色)まで落ち込んでいたが、点線が上方へ移動し、先週時点ではほぼ1%に達している(赤)。今後10年間もユーロ圏のインフレ率は目標に届かないと予想されており(現在から2025年までの平均インフレ率はわずか1.4%との期待)、それでもこれは前向きな動きであり、ここ数年に見られたインフレ期待のアンカー外れからの歓迎すべき反転である。
予測担当者の見方
この反転は、ECBの専門家予測調査にも表れている。最新版は先週 公表され、2年先の平均インフレ期待が1.2%から1.4%に上昇するなど、わずかな持ち直しが見られた。一方、長期の期待は1.8%で安定したようだ。

出所: ECB SPF (専門家予測調査)。注:「長期」とは5年先のインフレ期待を指す。
この調査を別の角度から見る方法として、予測の分布に注目することができる。2年先予測では、2015年第1四半期に公表された調査と比べ、新しい調査で高めの予測をした回答者の割合が大幅に増えた。また、回答のばらつきも顕著に縮小しており、今後2年間のインフレ見通しに関する不確実性が低下したことを示唆している。

出所: ECB SPF およびBruegelによる計算。
最近、インフレ期待が高まったのはなぜか?
最近の期待上昇の主な理由を切り分けるのは難しいが、すぐに思い浮かぶ説明は3つある。1)ECBのQEプログラム、2)原油価格の安定化、3)いくつかの前向きな経済指標の発表だ。
以下のグラフは、市場のインフレ期待の日次推移を示しており、最近の改善をもたらした要因の特定に役立つ。

出所:Datastream、Bruegelによる計算。市場ベースのインフレ期待は、1年から5年の期間を対象とするゼロクーポン・スワップ金利を指す。

出所:Datastream、Bruegelによる計算。市場ベースのインフレ期待は、1年から5年の期間を対象とするゼロクーポン・スワップ金利を指す。
考えられる最初の出来事は、ドイツ紙Handelsblattによるマリオ・ドラギの インタビュー だ(1月2日、同氏はECBが資産購入プログラムの準備を進めていると示唆した)。この影響で期待は小幅に上昇し、上昇幅はそれぞれ13.4、7.6、1.8ベーシスポイントだった。
原油価格の動向が転じたこと(ブレント原油は1月13日に底を打った)も、それぞれ5.0、4.5、2.4ベーシスポイント寄与した。
第3に、QE発表日には市場ベースのインフレ期待指標があまり動かなかった点は興味深い。1年、2年、5年のスワップ金利はそれぞれ2.6、5.4、8.5ベーシスポイント上昇した。もちろん、市場は数カ月前からQEを予想しており、QEプログラムによるインフレへの影響をすでにある程度織り込んでいた可能性が高い。そのため、発表当日に大きな段差状の変化がなかったことは、まったく意外ではない。
これに続いて、QEプログラムの実際の実施もスワップ金利を大きく動かさなかった(-7.9、-5.3、1.6)。
より重要なのは、市場指標の上昇、特に短い期間での上昇をもたらした主な要因が、実際には2つのインフレ指標の発表だったとみられることだ。
3月2日、2月のHICP速報値は予想を上回った。期待の日次変化はそれぞれ49.6、29.7、15.6ベーシスポイントで、調査したそれ以前のどの出来事よりも桁違いに大きかった。インフレの上振れサプライズという見方は、2月のインフレ率が実際の-0.3%よりさらに低い-0.4%になると予測していた Bloomberg調査 に参加したエコノミストの回答によっても裏付けられる。
2つ目のサプライズは、Eurostatが4月7日に 公表した 生産者物価上昇率の好調なデータだった。ここでも日次変化は他の出来事を大きく上回り、それぞれ49.9、30.9、14.9ベーシスポイントだった。
結論
ECBのQEプログラムと原油価格の安定化が、インフレ期待を押し上げるうえで確かに役割を果たしている一方、市場ベースおよび調査ベースの将来インフレ指標における2014年12月から2015年4月までの変化は、依然として主に短期に集中しており、インフレ指標の発表がもたらした前向きなサプライズに起因するようだ。インフレの上振れサプライズがインフレ期待の変化につながったのは、当然といえる。インフレ指標のサプライズ自体が、QE、とりわけ最近のユーロ為替レートの下落に関連する改善によるものなのか、あるいは他の要因(例えば、予想以上に下方硬直的な価格形成)によるものなのかは、今後の研究課題である。
この記事は、ブリュッセルを拠点とするシンクタンクBruegelが最初に発表したものです。同団体のウェブサイトで記事を読むには、 こちらをご覧ください。記事の掲載は、世界経済フォーラムが見解を支持することを意味しません。 記事の掲載は、世界経済フォーラムが見解を支持することを意味しません。
アジェンダの最新情報を入手するには、 週刊ニュースレターに登録してください。
著者:グレゴリー・クレイズはBruegelの研究員。ピア・ヒュットルはBruegelの研究助手。トーマス・ウォルシュはBruegelの研究助手。
画像:シンガポールの中央ビジネス地区で、建物の前を歩く男性。REUTERS/Nicky Loh。




