本記事は Wonkblogとの共同制作として掲載されています。
連邦準備制度(FRB)は、今週、ほぼ10年ぶりに基準金利を引き上げるとの見方が広く示されています。これは金融危機への緊急対応の終結を意味する一方で、今後の対応をめぐって新たな疑問を投げかけています。

連邦準備制度は2008年、景気後退に陥る中で政策金利目標をゼロまで引き下げ、未踏の領域に踏み込みました。経済を刺激するため非伝統的な手法を試み、低迷する経済を押し上げるために景気回復へ約3.5兆ドルを注入しました。
現在、金融市場は、連邦準備制度が引き締めに転じる準備を整えたことをほぼ確信しています。今週、首脳陣がワシントンで会合する際に政策金利が引き上げられる確率は、80%を超えています。ジャネット・イエレン連邦準備制度理事会議長は今月初め、連邦準備制度の経済見通しに対するリスクは「ほぼ均衡している」との認識を示しました。多くのアナリストは、この発言を利上げの予告と見ています。連邦準備制度は水曜日の午後に決定を発表する予定です。
「会合まであと数日となった現時点で、利上げを頓挫させる要因はほとんど見当たらない」と、バークレイズのエコノミスト、マイケル・ギャペン氏は顧客向けメモに記しました。
[連邦準備制度の役員の僅差の過半数は9月の利上げに前向きでした。イエレン議長が判断を左右しました。]
しかし、利上げは、経済と連邦準備制度の金融政策を正常な状態に戻すための第一歩にすぎません。このプロセスには数年かかる可能性が高く、景気後退前の強い経済や適切な金融政策の基準が達成可能かどうかについては、激しい議論があります。
利上げを決定した後、連邦準備制度が直面する最初の課題は、まさにその実施方法です。歴史的に、中央銀行は、銀行同士が翌日物で貸し借りする際に請求する金利であるフェデラルファンド(FF)金利の目標を設定し、その目標に到達するために国債を公開市場で売買してきました。
しかし、連邦準備制度のバランスシートが4兆ドル超に膨らんだ現在、この手法は扱いにくいものになると見られています。代わりに中央銀行は、FF金利を管理するため、別の2つの金利を変更することを目指しています。一つは、連邦準備制度に預けられた準備預金に対して銀行に支払う金利、もう一つは、リバースレポ取引として知られる短期取引について、マネー・マーケット・ファンドなどの他の金融機関に支払う金額です。前者はFF金利の上限、後者は下限として機能すると見込まれています。
この仕組みは複雑で高度に専門的であり、広範な規模ではまだ検証されていません。それでも連邦準備制度は過去2年間、小規模な試験を実施してきており、この試みが機能すると確信しています。
「金融政策の実施は、目的を達成するための手段にすぎない」と、ニューヨーク連銀で公開市場操作を統括するサイモン・ポッター氏は最近の講演で述べました。「それを行う唯一の『正しい』方法があるわけではない。」
連邦準備制度が利上げに踏み切った後は、次の利上げまでどれだけ待つかを決める必要があります。当局は、国内外の金融市場と経済の反応を確かめるため、段階的に進めると強調してきました。連邦準備制度の秋の予測では、当局者は来年末までに政策金利を中央値1.4%まで引き上げることを想定しており、これは2016年の中央銀行の会合のうち、一回おきに0.25パーセントポイントの利上げを意味します。
しかし、投資家はこれらの予測は楽観的すぎると考えています。金融市場は、来年末のFRBの金利がその水準を下回ると圧倒的に見込んでいます。中央銀行当局は、段階的な利上げを計画していないと公衆を説得しようとしてきており、景気回復の進展次第で、より速くも、より遅くも動きうると強調しています。
しかし、方針転換の基準は不明確です。イエレン議長は、ここ数年、中央銀行の目標である2%を下回って推移しているインフレ率が、実際に上向いていることの確認を求めていると述べています。一方、他の3人の幹部は今週の利上げに反対しており、追加利上げを正当化するための具体的なインフレの証拠を引き続き求める可能性が高いと見られます。経済の過熱を抑制するにあたり、連邦準備制度が十分に積極的に動かず、結果的に慎重になりすぎるおそれを懸念する声もあります。
「今後の金利の道筋に関する市場の期待を導くという、繊細な課題が残されています」と、TDセキュリティーズの副チーフアナリスト、ミラン・ムライン氏は会合前のリサーチノートに記しました。「メッセージをどう管理するかが、連邦準備制度による市場との意思疎通の中核となるでしょう。」
段階的なペースでの利上げであっても、連邦準備制度の基準金利は、長期の歴史的平均である4%には戻らないかもしれません。連邦準備制度の秋の予測では、中央値3.5%となり、その目標にはわずかに届きませんでした。一部のエコノミストは、生産性の鈍化と労働人口の減少という二重の打撃により、米国経済の成長の上限が引き下げられており、停止点はさらに低くなる可能性があると考えています。
連邦準備制度は最終的にバランスシートを縮小する計画ですが、危機前の水準には戻らない可能性もあります。昨年示された戦略では、連邦準備制度は最初の利上げまでバランスシートの規模を維持することを約束しました。しかし、その後どれくらいの期間をおくかは、依然として議論の余地があります。
中央銀行は、満期を迎えた資産を入れ替えないことでバランスシートを縮小する計画だと述べました。これは再投資と呼ばれるプロセスです。今月だけでも、連邦準備制度は210億ドルの再投資を約束しました。連邦準備制度は、そのプロセスを徐々に縮小し、その後はポートフォリオが自然に減少するのを許容する可能性が高いと見られます。また、保有する住宅ローン担保証券を売却することは想定していないと明言しています。
掲載は、世界経済フォーラムによる見解の支持を意味するものではありません。
アジェンダの最新情報を入手するには 週刊ニュースレターにご登録ください。
執筆者:Ylan Q. Muiは、The Washington Postの金融記者で、連邦準備制度と経済を担当しています。
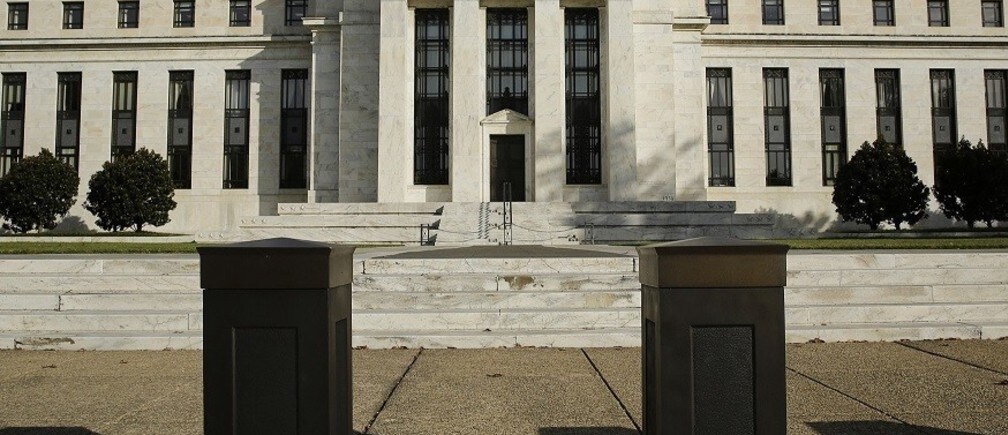
画像:ワシントンで、警備用バリケードの奥に見える米連邦準備制度理事会ビル。REUTERS/Gary Cameron.




