過去10年間に経験した金融市場の混乱を受け、金融上の攪乱が実体経済に及ぼす影響への関心が再び高まっている。金融ショックが景気循環の変動を引き起こしうることを示す研究が増えている一方、従来は金融摩擦は主として景気循環を増幅させるものと広く考えられていた(例:Jermann and Quadrini 2012、Christiano et al. 2014)。こうしたショックは金融セクターから生じ、負債、リスク、株価など、さまざまな形をとりうる。最近の論文(Bacchetta et al. 2014)で、企業の現金準備の推移が金融ショックの性質を明らかにする手がかりとなる可能性を論じている。
企業の現金と雇用
米国では、雇用と企業の現金比率(総資産に占める流動資産の割合)が逆方向に連動していることは興味深い。図1は、この負の関係が大不況期にとりわけ顕著だったことを示している。2009年以降、企業の流動性比率が大きく上昇した一方、雇用は大幅に落ち込んだ。
図1。企業の流動性と雇用

注:現金比率は、総資産に占める企業流動性の割合として測定し、米国資金循環統計(非農業・非金融法人部門)から算出した。流動性は、民間の海外預金、当座預金および通貨、定期預金と貯蓄預金の合計、ならびにマネー・マーケット・ミューチュアル・ファンドの持ち分の合計と定義する。対数表示の企業雇用者数は米労働統計局のデータによる。四半期データの両変数にはHodrick–Prescottフィルターを適用した。
しかし、この負の相関は近年の金融危機に限られたものではない。1980年第1四半期から2011年第4四半期までの標本期間における両変数の同時相関は、-0.41と有意に負である。興味深いことに、この負の相関はより細分化したデータでも確認できる。Compustatの企業レベルデータを用いると、同期間における企業間の年間相関は平均-0.29となる。
この連動は何を意味するのか?
企業の現金比率と雇用のこの負の関係は、一見意外に思われ、いくつかの疑問を提起する。企業の現金に関する意思決定と雇用に関する意思決定は、どの程度関連しているのか。現金準備に関する決定は、企業が直面する金融制約について情報を与えるのだろうか。
こうした問いに取り組むうえで、流動性ショックと信用ショックを区別することが第一歩だと論じる。いわゆる信用ショックとは、通常、長期(または流動性の低い)借入の変化を指す。しかし、企業の事業運営は短期流動性にも左右される。したがって、負の流動性ショックは、信用枠や企業間信用など短期借入の不足、あるいは顧客に対する売掛金やその他の支払い形態など、外部流動性の不足と解釈できる。一方で、現金管理の決定は、資金調達環境の引き締まり、とりわけ外部の流動資金の利用可能性に影響する引き締まりに部分的に左右される。他方、流動資産が賃金支払いを可能にするため、現金保有は雇用とも関連する。これらの事実を踏まえると、流動性ショックは企業の現金比率と雇用の負の相関を説明できる。これは、リーマン危機後に流動性環境が引き締まったことが果たした重要な役割の背景にある。近年の金融危機の発生時には信用供給の急激な縮小は当初観察されなかったものの、企業は予想流動性環境の大幅な悪化を経験した。Gilchrist and Zakrajsek (2012)も、危機の間に銀行が既存の企業向け信用枠を削減したと論じている。
マクロ経済モデルにおける企業の流動性ショック
企業の流動性の最適な選択は、金融摩擦を含むモデルであっても、マクロ経済モデルに導入されることはまれである。流動資産は通常、家計が消費資金を賄うため、典型的には貨幣の形で保有する。しかし、企業にも流動性需要がある。企業の流動性を取り入れた論文は、通常、Holmstrom and Tirole (2011)およびWoodford (1990)の考え方に沿っている。
Bacchetta et al. (2014)が構築した理論的枠組みには、企業の現金保有と雇用が含まれている。流動性ショックと信用ショックの役割を切り分けることで、金融ショックをより繊細に捉える。この区別は、企業が流動資金市場と非流動資金市場の双方で信用制約に直面すると仮定することで可能になる。
この2つの変数の負の関係を説明するうえで、流動性ショックは重要であると考えられる。外部流動性の減少は2つの効果をもたらす。一方では、流動性の低下が企業の資金調達機会を減らし、労働需要を抑制する。他方では、外部流動性の減少により、賃金を全額賄えるよう、生産過程で必要となる現金が増える。その結果、企業の資産構成は現金に傾く。この2つの効果が組み合わさると、現金比率が上昇する一方で雇用は減少する。信用ショックも金融環境を引き締め、雇用を抑制する。しかし、内部流動性と外部流動性の間のポートフォリオ構成に直接影響しないため、現金比率への影響はごくわずかである。興味深いことに、典型的な技術ショックは、雇用と企業の現金比率の負の関係を説明する有力な候補ではない。実際、生産性の低下は、担保価値の上昇効果を通じて企業が短期借入を得る能力を高めるため、雇用が減少する一方で現金比率はわずかに低下する。
自然な分析課題は、景気循環に対する金融ショック(信用ショックと流動性ショック)の相対的な寄与を評価することである。図2に示すように、理論モデルを用いて信用、流動性、技術の各系列を時系列で推計できる。
図2。TFP、信用、外部流動性の系列
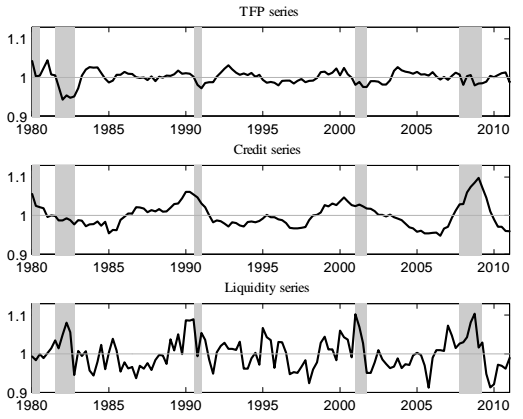
注:TFP、信用、流動性の各系列は、Bacchetta et al. (2014)の理論的枠組みに基づいて算出した。
流動性ショックと信用ショックには相関がなく、両者の性質が異なることが示唆される。興味深いことに、流動性ショックは短期変動の大半を生み出す一方、信用ショックは中期的により重要である。さらに、どちらの金融ショックも生産性より変動が大きい。モデルの予測では、大不況は技術ショックではなく、主として金融ショック、すなわち流動性ショックと信用ショックによって引き起こされた。この結果は、一般的な金融ショックを構築したJermann and Quadrini (2012)の分析と一致する。図1が示すように、金融危機の間、現金と雇用の負の連動はとりわけ顕著であり、流動性ショックが景気後退の主要な要因であることを裏付けている。1
企業の現金行動には大きな異質性もある。企業間の側面を捉えるため、企業が個別の生産性ショックと流動性ショックを受けると仮定する。モデルのパラメーターは、企業レベルデータから得たモーメントの分布を用いて設定する。単純なモデルではあるが、企業間における現金比率と雇用の負の相関を再現するうえで、定量的に比較的良好な結果を示す。
結論
企業の現金比率と雇用の負の連動を指摘し、これを(外部)流動性ショックで説明できることを示した。こうしたショックは生産の魅力を低下させ、あるいは資金調達を困難にする一方、賃金支払いに必要な内部流動性への需要も生み、それは現金保有を増やすことで満たせる。長期信用ショックと流動性ショックの組み合わせは、大不況に大きく寄与した。
参考文献
Bacchetta, P, K Benhima, and C Poilly (2014), 「Corporate Cash and Employment」, CEPR Discussion Paper 10309.
Christiano, L, R Motto, and M Rostagno (2014), 「Risk Shocks」, American Economic Review 104(1): 27–65.
Del Negro, M, G Eggertsson, M Ferrero, and A Kiyotaki (2011), 「The Great Escape? A Quantitative Evaluation of the Fed’s Liquidity Facilities」, Federal Reserve Bank of New York Staff Report 520.
Gilchrist, S and E Zakrajsek (2012), 「Bank Lending and Credit Supply Shocks」, F Allen, M Aoki, N Kiyotaki, R Gordon, J E Stiglitz, and J-P Fitoussi (編), The Global Macro Economy and Finance, Palgrave Macmillan: 154–176.
Holmstrom, B and J Tirole (2011), Inside and Outside Liquidity, MIT Press.
Jermann, U and V Quadrini (2012), 「Macroeconomic Effects of Financial Shocks」, American Economic Review 102(1): 238–271.
Kiyotaki, N and J Moore (2012), 「Liquidity, Business Cycles and Monetary Policy」, mimeo.
Woodford, M (1990), 「Public Debt as Private Liquidity」, American Economic Review 80(2): 382–388.
脚注
1 Kiyotaki and Moore (2012)も流動性ショックを分析しているが、企業が株式を発行する能力を指している。Del Negro et al. (2011)は、大不況の間に連邦準備制度が提供した流動性供給策が景気後退を和らげたと論じている。ただし、彼らの流動性指標は連邦政府のすべての負債から成るのに対し、ここでは企業の短期借入に焦点を当てる。
本記事は VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムがその見解を支持することを意味するものではありません。
アジェンダの最新情報を得るには、 週刊ニュースレターにご登録ください。
著者:Philippe Bacchettaはローザンヌ大学のマクロ経済学教授で、Swiss Finance Institute教授およびCEPR研究員。Kenza Benhimaはローザンヌ大学のマクロ経済学助教で、CEPR研究アフィリエイト。Céline Poillyはローザンヌ大学の助教。
画像:米国の1ドル紙幣が風に舞う。金融ショックの際、流動性の高い現金は恩恵となり、投資の他の分野にも影響を及ぼしうる。ロイター/Marcelo Del Pozo




