世界金融危機後、多くの国が金融監督体制を変更しました。特に、多くの国で金融監督における中央銀行の関与が強まりました。このため、金融危機は金融監督体制の改革を促す重要な要因だと論じる見方が広がっています。制度上の特徴と監督の有効性を結び付ける証拠は依然として曖昧であるにもかかわらずです(Barth et al. 2002, Čihák and Podpiera 2007, Eichengreen and Dincer 2011)。
金融監督当局の体制改革
1990年代から2000年代初頭にかけて、中央銀行から独立した統一監督当局が創設された背景には、銀行危機の際に多くの中央銀行が信頼を損なったことが一般に関係していました(Masciandaro and Quintyn 2009)。しかし世界金融危機後、実際に14か国が金融監督への中央銀行の関与を強め、中央銀行が健全性監督を担う方向への一種の「大逆転」が起きました。
米国議会は2010年にドッド=フランク法を可決し、金融監督体制の再編における連邦準備制度(Fed)の役割を見直しました。法案の審議中、米国の議員はFedの規制権限の一部を制限する可能性や、中央銀行に対する政治的統制を強める可能性を議論しましたが、結果としてドッド=フランク法は健全性監督機関としてのFedの責任を拡大しました。欧州では2012年、ユーロ圏の各国首脳が欧州単一監督メカニズム(SSM)の設立に向けた手続きを開始しました。SSMは2014年11月に運用を開始し、参加加盟国の各国監督当局とともに、銀行監督を欧州中央銀行(ECB)に委ねました。
EU加盟国については、ドイツ政府が2011年の新銀行法により、統一金融監督機関(BAFIN)を解体し、現在は主要な銀行監督機関となっているブンデスバンクに監督を委ねました。2013年、英国政府は金融サービス機構(FSA)の主要な健全性監督機能をイングランド銀行の管轄下に置きました。2010年には、アイルランド金融サービス規制当局が法律上、中央銀行と統合されました。さらに、ブルガリア、チェコ共和国、エストニア、ハンガリー、ラトビア、ポーランド、スロバキアで実施された改革の分析から、監督機能の集約化が進んでも、中央銀行の関与は縮小していないことが分かります。
監督体制が中央銀行の関与を強める方向へ変化したのは、EUだけの傾向ではありません。2013年にはロシアとカタールも、金融サービスの監督体制を中央銀行の下に統一しました。図1は、1996年から2013年までの100か国のサンプルにおいて、中央銀行の下で監督がより統一される傾向を示しています。濃い色ほど中央銀行の関与が強いことを表します。
図1 中央銀行内における統一監督の推移(1996~2013年)
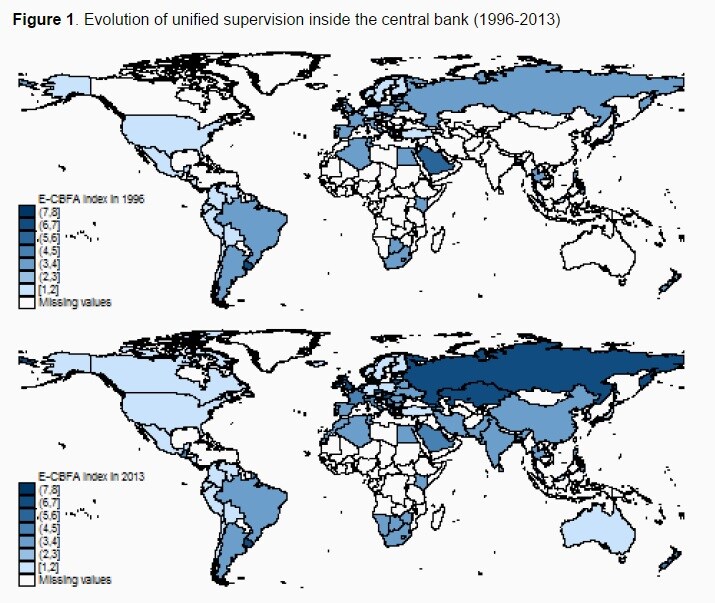
注:この図は、本稿で構築した中央銀行の監督関与度を示すE-CBFA指数の推移を示しています。色が濃いほど関与度が高いことを表します。
こうした改革を促すものは何か?
この問いに答えるため、1996年から2013年までの期間について、100か国の大規模なサンプルを対象に、銀行、保険、金融市場を含む金融セクターを誰が監督しているかの情報を集めた新たなデータセットを作成しました。サンプル国で監督体制に導入された改革をすべて特定し、中央銀行の下への監督権限の集中度を示す新たな指数を開発しました。
分析から、こうした改革を促す主な要因が二つあることが分かりました。
第一に、金融危機が起きると、各国が監督体制を改革する確率が大幅に高まることが分かりました。
したがって、一般に信じられているとおり、改革前の2年間にシステミックな銀行危機を経験すると、各国が監督体制を変更する確率は高まります。
第二に、同様に頑健で、より独創的な「バンドワゴン」効果を明らかにします。実際、政治家は同業者が改革を行うと、自らも改革に取り組む可能性が高まることを示します。
この効果を測るため、四つの代理指標を作成しました。バンドワゴン効果の最初の指標「同一E-CBFA指数(世界)」は、ある年に特定の国と同じ金融監督体制を採用している世界各国の数を示します。この変数は次のように解釈できます。金融セクター監督体制に何らかのバンドワゴン効果があるなら、ある年に国が改革を実施する確率は、その国と同じ監督体制を現在採用している国の数(同一E-CBFA)と負の関係にあります。言い換えれば、その国の監督制度が他の多くの国と同じ場合、改革を実施する可能性は低くなります。ある監督体制が流行しているほど、その体制を変更する改革に国が関心を持つ可能性は低くなります。同様に、「同一E-CBFA指数(大陸)」は、ある年に特定の国と同じ金融監督体制を採用している同じ大陸の国の数を示します。
この二つの変数が、ある年に同じ金融監督体制を採用している国の数を示すのに対し、次に作成する二つの変数は、特定の改革を行うことの「人気」を示します。具体的には、「ECBFAの改革(世界)」は、ある年に世界各国で監督改革(E-CBFAを変更する改革)を実施している国の数を測ります。ある年に金融監督体制の改革が流行していれば、他国も監督体制を改革する可能性が高まるはずです。同様に、「ECBFAの改革(大陸)」は、ある年に監督改革を実施しており、かつ対象国と同じ大陸に位置する国の数を示します。したがって、バンドワゴン効果を捉える四つの異なる指標について、改革の確率は最初の二つの変数と負の関係にあり、改革の可能性は後の二つの変数と正の相関を示すと予想されます。
結果
バンドワゴン効果の変数はE-CBFA改革ダミーと負の相関を示し、すべての仕様で高い統計的有意性があります。
したがって、各国は、同業国であまり採用されていない制度体制であれば、監督体制を変更する傾向が強いようです。
同時に、バンドワゴン変数は監督改革の確率と正の相関を示します。
これは、他国も監督体制を再編している時期に、より多くの改革が実施されることを意味します。
したがって、政治家の間には興味深い流行効果があることが、私たちの結果から分かります。政治家は、同業国であまり採用されていない制度体制であれば、監督体制を変更する傾向が強いようです。同時に、バンドワゴン変数は監督改革の確率と正の相関を示します。これは、他国も監督体制を再編している時期に、より多くの改革が実施されることを意味します。
バンドワゴン効果は、監督者としての中央銀行家の役割に正の波及効果をもたらしました。この効果は、中央銀行の制度設計に関する従来の説明にはまったく見られない点に留意する必要があります。私たちの結果は、中央銀行制度の経済学を政治経済学的な考察とさらに統合する必要があるという見方を支持しています(Alesina and Tabellini 2007, Alesina and Stella 2010)。
参考文献
Alesina A and G Tabellini (2007), 「官僚か政治家か? 第I部:単一の政策課題」, The American Economic Review, 97, 169-179.
Alesina, A and A Stella (2010), 「金融政策の政治学」, Friedman, B M and M. Woodford(編), Handbook of Monetary Economics, 第3巻, 第18章, pp. 1001–1054. Elsevier.
Barth, J R, D E M Nolle, T Phumiwasana, G and Yago (2002), 「銀行監督の枠組みと銀行業績に関する国際比較分析」, Financial Markets, Institutions & Instruments, Vol. 12, No. 2, pp. 67–120.
Čihák, M and R Podpiera (2007), 「統合監督機関の経験:ガバナンスと監督の質」, Masciandaro, D. and Quintyn, M.(編), Designing Financial Supervision Institutions: Independence, Accountability and Governance, pp. 309–341 (Cheltenham, U. K.: Edward Elgar).
Eichengreen, B and N Dincer (2011), 「誰が監督すべきか? 銀行監督の構造と金融システムのパフォーマンス」, NBER Working Paper, No. 17401, National Bureau of Economic Research.
Masciandaro, D and M Quintyn (2009), 「金融監督改革と中央銀行の役割:世界的な傾向、その原因と影響に関するレビュー(1998~2008年)」, CEPR Policy Insight 30, 1–11.
Masciandaro, D and D Romelli (2015), 「中央銀行家は監督者としてどうあるべきか:危機は重要か?」, Baffi Carefin Center, Bocconi University, Research Paper Series, 刊行予定。
本記事は VoxEUとの協力により公開されています。公開は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者: Donato Masciandaro は、ボッコーニ大学の経済学教授であり、金融規制経済学講座の議長です。 Davide Romelli は、ESSECビジネススクールおよびセルジー=ポントワーズ大学THEMAの経済学博士課程在籍者です。
画像:2014年11月16日に撮影されたこの写真イラストでは、米国の1ドル紙幣がアンダルシア州都セビリア近郊で舞っています。REUTERS/Marcelo Del Pozo。




