ドルは、ほぼ40年ぶりの大幅な上昇局面のさなかにあります。シティバンクの スティーブ・イングランダー が指摘するように、貿易加重為替レートで見たドルは、過去175取引日の上昇率が、1976年までさかのぼる同程度の期間のいずれと比べても最大となっています。 メンジー・チン は、以下の図から二つの点が明らかになると記しています。第一に、過去6カ月間の上昇は非常に急速です。第二に、この上昇は前例のないものではありません。最後に同様のことが起きたのは、リーマン後の安全資産への逃避局面でしたが、短期間で終わりました。それ以前は、東アジア危機の直後でした。 ジャスティン・フォックス は、ユーロに対する最近の動きは劇的であるものの、1999年1月1日にユーロが誕生した当時の水準付近に戻ったにすぎないと記しています。
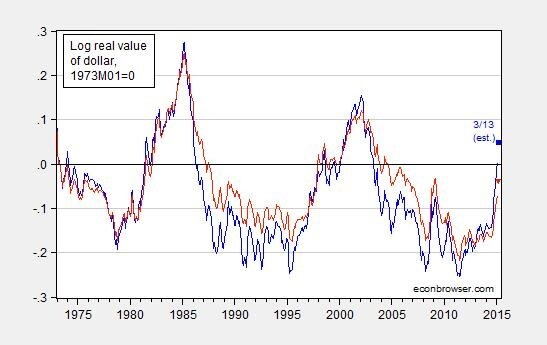
出典: Econbrowser。注:主要通貨バスケットに対する米ドルの実質価値(CPIで調整、青)と、広範な通貨バスケットに対する実質価値(赤)。1973年3月を基準に正規化。
米国の成長への影響:価格変動の理由を理解する
スコット・サムナー は、 価格変動から推論してはならないと記しています。ドル高が米国経済に及ぼす影響は、その根本的な要因によって異なります。ドルが上昇する主な理由は4つあります。
1. 米国の金融引き締め。
2. 米国の経済成長の加速。
3. 海外の成長鈍化。
4. 海外の金融緩和。
サムナーによれば、現在作用している主な要因は海外の金融緩和です。欧州でのこうした政策転換は、おそらく米国にとって景気拡大的です。
ポール・クルーグマン は、ユーロ安が金融緩和によって引き起こされているなら、それは競争力だけでなく需要経路を通じても米国に影響するため、相殺される可能性があるという点で、サムナーは正しいと記しています。しかし私はすでに、ユーロ安は金融政策では説明できないほど はるかに大きいと論じています。 それは、欧州が長期にわたって低迷するという認識を反映しているように見えます。そして、それがユーロ安・ドル高をもたらしているのなら、米国の成長を損なうでしょう。
ティム・デュイ は、 価格変動から推論することはできませんが、一般均衡の枠組みで推論するのは非常に、非常に難しいと記しています。ECBの政策、ひいてはユーロ安が米国経済にとって純プラスなら、米国の長期金利は上昇すると予想されるのではないでしょうか。それでも米国の長期金利は2%前後にとどまっており、利上げ開始を表明しているFRBを考えると、異例に思えます。しかし、ドル高は実際に金融環境の引き締まりを意味する一方、長期金利は低下しており、金融環境を緩和することでその影響を相殺しています。つまり市場は、ドル高が米国の成長を押し下げる一方で、FRBは政策正常化のペースを落として対応し、反対方向に作用すると予想しているのです。したがって、ドル高は成長にマイナスの影響を及ぼしますが、市場参加者は金融政策による相殺を見込んでいます。
負債の通貨ミスマッチと(企業部門の)原罪
ジェフリー・フリーデン は、最近の主要通貨の変動は、為替レートの動きと国際的な債務の動態との密接な関係を思い起こさせると記しています。通貨価値は国内財と外国財の相対価格への影響が主に重要だと今も考える人は多いものの、今日では、通貨価値の最大の重要性は、資産と負債の相対価格への影響、さらには債務危機を引き起こす可能性にあると言えるでしょう。国内企業や政府が外貨建てで借り入れている場合、大幅な通貨下落は外貨建て負債の実質的な負担を大きく増加させます。これは金本位制の時代にも当てはまり、1980年代初頭の途上国債務危機や1994年のメキシコの「テキーラ危機」、1997~1998年の東アジア金融危機以降に至るまで、同様の事態が繰り返されてきました。
ジェフリー・フリーデン は、 負債の通貨ミスマッチは今も残っていますが、現在は主に民間部門に存在しますと記しています。新興市場国の政府が外国に負う債務は10億ドルを大きく超えますが、その大半は自国通貨建てです。一方、新興市場国の民間企業が外国に負う債務は20億ドルを超え、その90%は外貨建てです。 Du and Schreger (2014)は、対外債務ポートフォリオに占める現地通貨建て(LC)ソブリン債の割合が、過去10年間で15%から60%に上昇したことを示しています。しかし、新興市場国のソブリンは国際市場で自国通貨建て債券を発行していません。その代わり、外国人投資家は国内法に基づいて発行されたソブリン債を購入しています。ソブリン対外債務に占める外貨建て(FC)の割合は大幅に縮小している一方、新興市場国の対外企業債務は依然として主に外貨建てです。企業債務および民間対外銀行融資に占める現地通貨建ての割合は、より緩やかなペースで上昇し、2012年には約10%に達しました。

出典: Du and Schreger (2014)。注:LC=現地通貨。
ニール・アーウィン は、 今回と、1990年代後半のアジア危機および2002年のアルゼンチン危機との最大の違い は、政府ではなく民間企業が自国通貨以外の通貨で債務を負ったことだと記しています。 ポール・クルーグマン は異論を唱えます。今回は例外ではありません。アジア危機もアルゼンチン危機も民間部門の債務が問題であり、特にアジアでは危機が起きる前の公的債務はかなり低水準でした。この点が重要なのは、危機の説明を財政問題に還元したくなる誘惑があるからです。つまり、うまくいかないことはすべて財政赤字のせいだと見なす衝動です(ユーロ危機を事後的に財政問題に還元しようとする大きな動きがすでにあり、アジアについても同じことをしようとする試みには反論する必要があります)。
この記事は、ブリュッセルを拠点とするシンクタンク、Bruegelが最初に発表したものです。同団体のウェブサイトで記事をお読みください。 こちら。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターにご登録ください。
著者:Jérémie Cohen-Settonは、U.C. Berkeleyの経済学博士課程候補者であり、Goldman Sachs Global Economic Researchの夏季アソシエイト・インターンです。
画像:写真イラストに写る米ドル紙幣。REUTERS/Nicky Loh。




