本記事は Project Syndicateとの協力により掲載されています。
11月にパリで発生したテロ攻撃と、欧州への難民流入は、北アフリカおよび中東における政治的・経済的緊張の深刻な表れにすぎない。これらの出来事は決して孤立したものではない。ほかの地域でも紛争が激化しており、世界中で約6000万人が避難民となっている。
さらに、2015年は観測史上最も暑い年の一つになると予想されていたうえ、極めて強力なエルニーニョ現象が太平洋全域で気象関連の災害を引き起こしている。また、米国における金利正常化の開始は、中国の減速とあいまって、世界的な不確実性と経済の変動性の高まりを招いている。実際、世界貿易の伸びは急激に鈍化しており、商品価格の下落は資源依存型経済にとって課題となっている。
世界経済がこれほど低迷している理由の一つは、リーマン・ブラザーズの破綻から7年を経ても、金融の安定がいまだ確保されていないことにある。多くの国で金融部門の脆弱性が残っており、新興市場では金融リスクが高まっている。
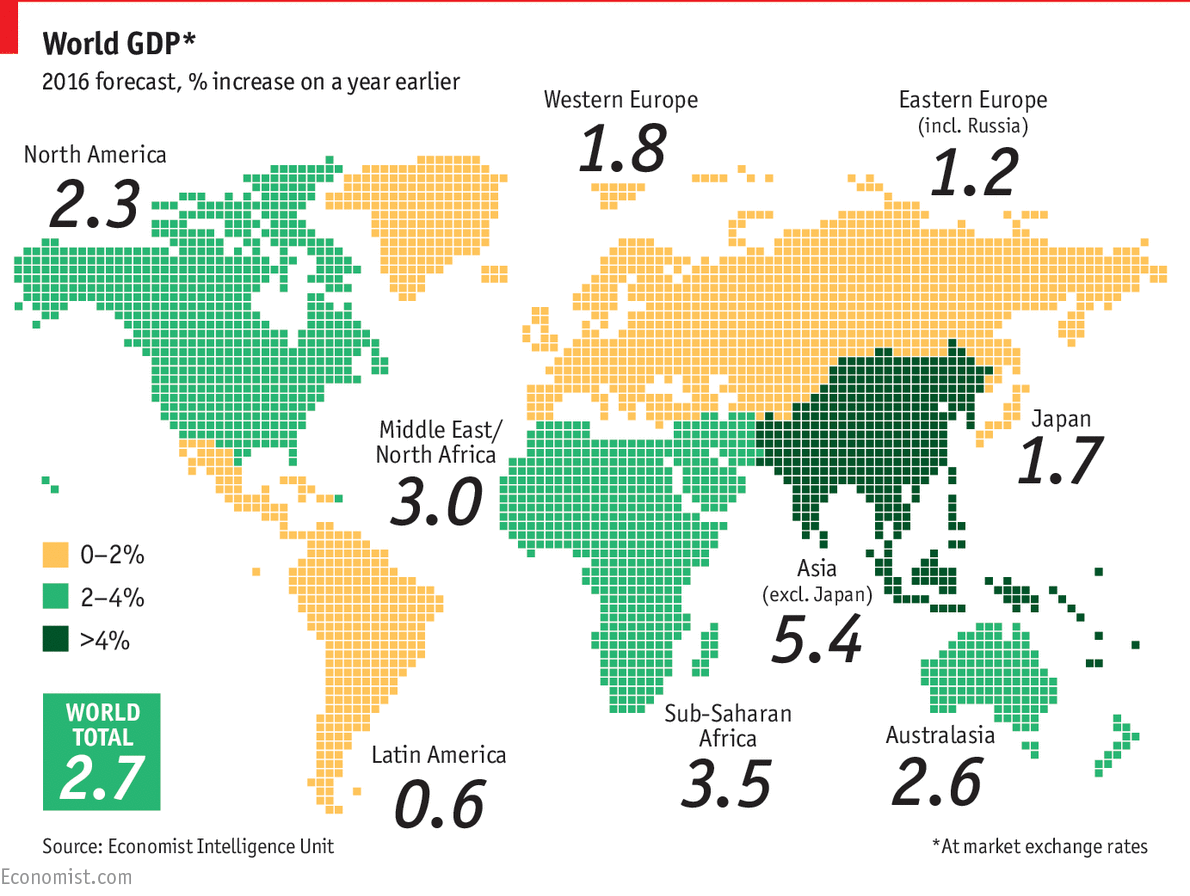
これらを総合すると、2016年の世界成長率は期待を下回り、かつ不均一なものとなるだろう。世界経済の中期的な成長見通しも弱まっており、その理由は、低い生産性、高齢化する人口、そして世界金融危機の遺産によって潜在成長率が抑えられているためである。高水準の債務、低水準の投資、脆弱な銀行は、一部の先進国、特に欧州にとって引き続き重荷となっており、多くの新興国も危機後の信用および投資ブームを経て、引き続き調整に直面している。
この見通しは、世界的な波及効果と逆波及効果を生み出している、いくつかの主要な経済移行に大きく左右される。特に中国の新たな成長モデルへの移行と、米国の金融政策の正常化である。これら両方の変化は必要かつ健全なものである。中国にとっても、米国にとっても、そして世界にとっても好ましい。課題は、これらをできるだけ効率的かつ円滑に管理することである。
中国は所得と生活水準を引き上げるため、抜本的な構造改革に着手しており、より緩やかで、より安全かつ持続可能な成長という「新常態」を目指している。その成長は、資源集約型の投資や製造業への依存を減らし、サービスと消費への依存を高めるものである。しかし中国の政策当局は 微妙な均衡を取るという難題に直面している:需要と金融の安定を維持しながら、これらの困難な改革を実施しなければならない。
この移行による波及効果の一つは、直近の夏に現れた。中国経済の減速ペースに対する投資家の懸念が商品市場へのさらなる圧力となり、中国の需要に依存する複数の資源輸出国で通貨の大幅な下落を引き起こした。投資が減少するにつれ、中国の旺盛な商品需要――例えば現在、世界の鉄鉱石の60%を消費している――は低下するだろう。これは、商品価格が長期にわたり低迷する状況につながる可能性があり、政策当局、特にオーストラリアやブラジルのような大規模な商品輸出国の当局は、慎重に対応する必要がある。
第二の主要な移行は、米連邦準備制度理事会(FRB)が利上げを決定したことに関するものである。FRBは金利が当面低水準にとどまると見込まれることを明確に示しているものの、この移行は米国の経済状況の改善を反映しており、それは世界経済にとっても好ましいことである。
低金利は投資家による利回りの追求を促し、それが金融上のリスクテイクや株式、国債、社債の評価額の上昇を後押ししてきた。したがってFRBもまた、微妙なバランスを取るという課題に直面している。すなわち、金融市場の混乱リスクを最小限に抑えつつ、金利を正常化することである。
ここにも潜在的な波及効果がある。FRBが12月に利上げを行う前から、米国の金融引き締めの見通しによって、新興国や発展途上国を含む一部の借り手の資金調達コストがすでに上昇していた。
これは、世界の金融環境における必要な調整の一環である。ただし、そのプロセスは債券市場の構造的変化によって複雑化するおそれがある。債券市場は流動性が低下し、脆弱性が高まっており、市場の過剰反応と混乱を招く条件がそろっている。
先進国以外では、各国は一般的に過去よりも高金利に対してよく備えている。それでも私は、ショックを吸収する能力について懸念している。多くの新興国や発展途上国は、世界金融危機に対して大胆な景気循環対応型の財政・金融措置で対応した。こうした政策上の緩衝材を活用したことで、困難な時期に世界経済を牽引することができた。そして過去5年間で、これらの国々は世界成長の約80%を占めてきた。
しかし、これらの政策は概して民間部門における金融レバレッジの上昇を伴っており、多くの国が債務を増やしてきた。その大部分は米ドル建てである。したがって、米国金利の上昇とドル高は 通貨のミスマッチを露呈させるおそれがあり、企業のデフォルトを招き、さらには銀行や政府へと広がる悪循環の伝染を引き起こしかねない。
それでも私たちは、これらの移行に伴う下振れリスクを、需要を支え、金融の安定を維持し、構造改革を実施することによって管理できることを知っている。米国と、おそらく英国を除く大半の先進国は、引き続き緩和的な金融政策を必要とするだろう。しかし、すべての先進国は、波及リスクを意思決定に十分に組み込み、この点に関する政策コミュニケーションを明確にすべきである。
一方、ユーロ圏は、約9000億ユーロ相当の不良債権に全面的に取り組むことで、見通しを改善できる。不良債権は、金融危機から残された未解決の主要な負の遺産の一つである。そうすれば、銀行は企業や家計への信用供給を拡大できるようになり、それによって金融緩和の効果が高まり、成長見通しが改善し、市場の信頼感が強まるだろう。
新興国は、主要企業の外貨建てエクスポージャーの監視を強化する必要がある。また、マクロプルーデンス政策の手段を活用して、企業のレバレッジおよび対外債務の積み上がりに対する銀行の耐性を強化し、金融の安定を確保すべきである。
世界的なレベルでは、規制改革の課題を完了させ、実施することが急務である。特にノンバンク、すなわちシャドーバンキングの透明性と監督の強化に重点を置く必要がある。また、もう一つの大きな課題がある。それは、システム上重要な国際的に活動する金融機関に対する、いまだ不十分な破綻処理の枠組みを改善することである。
財政面では、各国は可能な限り柔軟で成長に資する政策を用いるべきである。国際通貨基金(IMF)は、財政刺激の余地がある先進国に対し、それを公共投資、特に質の高いインフラ投資の拡大に活用するよう引き続き勧告している。信頼性の高い中期財政計画も引き続き優先課題であり、特に米国と日本にとってそうである。
財政政策の余地がある商品輸出国は、価格低下への調整を円滑に進めるために、それを活用すべきである。その他の国は、成長に資する財政再建に依拠すべきである。例えば、税制やエネルギー価格の改革を実施し、支出の優先順位を見直すことなどであり、その中には最も脆弱な層を保護するための措置も含まれる。
チリ、コロンビア、ノルウェー、ボツワナなどの商品輸出国は、商品ブームを活用して、ショックに対する財政の枠組みを強化した。これにより、必要な財政調整のペースをより大きな裁量で管理できるようになり、その結果、成長を維持することが可能になった。ここには、他の国々にとって有益な教訓がある。
最後に、すべての国は、労働市場と製品市場、インフラ、教育および医療制度、貿易政策を改革することによって、経済構造を高度化する必要がある。もちろん、その実施には、特に成長の鈍化と不確実性の高まりという局面において、巧みで洞察力のある政策運営が求められる。そして、気候変動、貿易、移民、世界的な金融セーフティネットといった、関係する多くの課題の集団的性格を踏まえると、国際協力の強化はこれまで以上に緊急かつ不可欠である。
9月に持続可能な開発目標(SDGs)が採択された際、そして12月にパリで開催された国連気候変動会議において、こうした精神が表れたことを喜ばしく思った。同様に、中東および欧州の難民危機は、人道問題であるにとどまらず、すべての人に影響を及ぼす経済問題でもある。私たちは皆、支援する義務を負っている。
確かに、2016年に世界が直面する課題は大きい。しかし、適切な政策、指導力、協力があれば、私たちはそれらを全員の利益になるように管理することができる。
掲載は、世界経済フォーラムによる見解の支持を意味するものではない。
Agendaの最新情報を入手するには、 週刊ニュースレターにご登録ください。
著者:クリスティーヌ・ラガルドは国際通貨基金(IMF)専務理事である。
画像:香港のビクトリア・ハーバーの上空に虹がかかっている。REUTERS/Bobby Yip.




