2008年9月のリーマン・ブラザーズ破綻に端を発し、とりわけ2010年4月以降の欧州債務危機によって深刻化した世界金融危機は、主にホールセール資金調達の流動性枯渇を中心に展開した。これは、主として個人預金者が取り付けに走った過去のシステミック危機とは対照的である。重要なのは、特に欧州債務危機をめぐって、世界市場の流動性が地理的に分断され、過去20年間の金融グローバル化の流れが部分的に巻き戻されたことである。こうした緊張への主な対応策は、中央銀行による非標準的な金融政策措置だった。
しかし、ホールセール市場の混乱や金融政策の影響に関する実証的証拠は乏しい。主な理由は、ホールセール取引の大半が店頭取引であるため、包括的なミクロデータセットが相対的に不足していることにある。本稿では、ユーロ圏のTARGET 2データに基づく銀行間貸出の詳細な融資単位(貸し手・借り手単位)データセットを用いて、金融危機と金融政策がホールセール資金調達流動性の供給に与える影響について、ミクロレベルの実証結果を示す。1
満期のシフト:まずターム貸出が引き締まり、次いで翌日物貸出が引き締まる
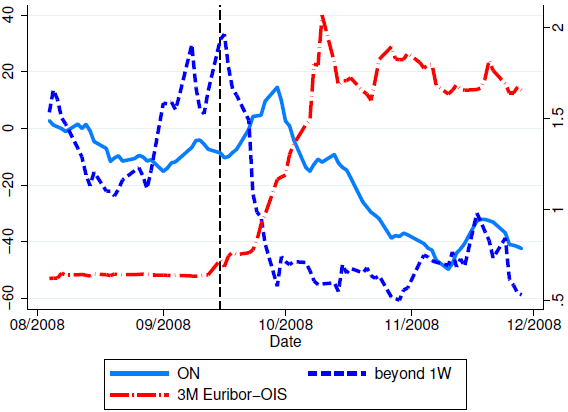
ユーロ圏では、リーマン破綻後の最初の2週間に、翌日物市場の総取引高は実際にはわずかに増加しており(図1a)、差し迫った流動性枯渇の兆候は見られなかった(Abbassi et al. 2014)。しかし、ターム貸出の取引高はリーマン破綻直後から減少し、破綻前の水準と比べて最大60%縮小した。リーマン破綻から約2週間後、長期流動性が大規模に凍結された後にターム貸出の取引高の減少が止まると、翌日物貸出の総活動も減少し始め、その程度はターム貸出の取引高で観察されたものと同程度だった。欧州債務危機の深刻化に伴い、ターム貸出からより短い満期へのさらなるシフトが起き、ターム信用条件の引き締まりも強まった。この引き締まりは、ソブリン債務問題を抱える国に本店を置く借り手でより顕著だった(図1b)。
図1。

危機時には国境を越える流動性が枯渇し、中核国と周縁国の銀行で異なる影響が生じる
図2は、危機時に特に国境を越える貸出の制約が厳しくなり、ユーロ圏の銀行間市場が担う仲介機能が損なわれることを示している。具体的には、国境を越える融資へのアクセスが減少し、融資が実行された場合にも融資額が縮小し、金利が上昇することを確認した。興味深いことに、国内貸出と国境を越える貸出は、資金調達へのアクセス、融資額、価格のいずれの面でも強く分断されていた。この分断は、欧州債務危機の時期だけでなく、ユーロ圏でソブリン債務問題が顕在化していなかった2008年のリーマン破綻後にも見られた。
図2。

ただし、欧州債務危機の際には、借り手の本店所在地によって重要な差があった。危機時の国境を越える翌日物資金調達に対する供給制約が実際に拘束的となったのは、トロイカの救済を受けた周縁国(すなわち、IMF・EU・ECBの連合体による救済を受けたポルトガル、アイルランド、ギリシャ)の借り手に限られ、危機の最悪期には最大99%の減少となった(図2a)。さらに、実行された国境を越える融資では、これらの国に本店を置く銀行が比較的少数の融資について支払ったスプレッドは、中核国の銀行と比べて31ベーシスポイント上昇した。イタリアとスペインに本店を置く大手周縁国銀行では、危機による翌日物信用へのアクセスの影響は中核国の銀行と異ならなかったが、スプレッドは中核国の銀行が支払った水準に比べて12ベーシスポイント上昇した。したがって、我々の結果は、取引相手の信用リスクやソブリン債務不履行リスク、あるいは流動性の囲い込みに加え、銀行間の摩擦など他の要因も金融危機時の銀行間市場の混乱を左右し、ユーロ圏の銀行間市場の分断に寄与することを示唆している。
価格のばらつき、信用制約、金融政策
銀行間市場では、他の信用市場とは異なり、異なる貸し手が同一の信用契約に提示する価格のばらつきを利用できる。すなわち、同じ借り手に対する同日の(または同じ午前中の)無担保翌日物融資を比較できる。我々の分析では、リーマン破綻前の平均価格のばらつきはほぼゼロであり、異なる貸し手が同じ日に同じ借り手に類似した価格を提示していた。リーマン危機の最悪日には、全銀行の10%で日中の平均価格のばらつきが80ベーシスポイントに達し、一部の借り手銀行では100ベーシスポイントに及んだ。図3は、リーマン期(a)とソブリン危機期(b)における価格のばらつきの分布について、平均値と各パーセンタイルを示す。結果は類似しているが、規模はより小さい。
図3。


さらに、我々の分析結果は、価格のばらつきが借り手の特性に関連することを示唆している。具体的には、リスクの高い借り手や、深刻なソブリン債務問題を抱える国の借り手は、危機時に大きな価格のばらつきに直面する。銀行間の貸出単位で見ると、同じ借り手に対する同日の国境を越える融資は、融資額やその他の条件の違いを調整した後でも、危機時には金利が高かった。また、借り手は過去に強い貸出関係があった貸し手から、より高い金利を支払う一方で、資金を得られる可能性が高く、融資額も大きかった。危機前の期間には、これらの影響はいずれも見られなかった。
金融危機と欧州債務危機の際に実施された主な非標準的金融政策措置(2015年の量的緩和以前)の有効性を評価するため、ユーロ圏が固定金利・全額割当方式(FRFA)へ移行したこと、および3年物長期資金供給オペ(LTRO)の影響を分析した。2008年10月のユーロ圏の固定金利割当政策の発表と、2011年12月の最初の3年物長期資金供給オペの発表により、価格のばらつきは大幅に縮小し、危機前の水準近くまで低下した(図3a、3b)。さらに、その定量的な効果は、深刻なソブリン債務問題を抱える国(ギリシャ、イタリア、アイルランド、ポルトガル、スペイン)に本店を置く銀行で、著しく大きかった。
結論
要するに、リーマン危機と欧州ソブリン債務危機におけるユーロ圏の銀行間短期金融市場を分析したところ、資金調達へのアクセス、取引量、満期、価格(特に国境を越える融資)が大幅に引き締まり、危機時には同じ借り手に対して同じ日の午前中でも銀行間価格に大きな差が生じていた。これらの結果は、銀行間の摩擦が市場機能を深刻に損ない、とりわけ国境を越える取引に大きな影響を及ぼしたことを示唆する。興味深いことに、これは欧州債務危機の際だけでなく、リーマン破綻後にも当てはまった。ユーロ圏で最も統合された金融市場と通常みなされている短期金融市場でさえ、金融統合の強靭性が高くない可能性を示している。最後に、ユーロ圏の非標準的金融政策措置は、こうした流動性の混乱を緩和するのに役立ち、その効果は危機にさらされた国でより強かった。
本記事は VoxEuとの協力により掲載されています。掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Puriya Abbassiは、ドイツ連邦銀行の金融安定性専門家。Falk Bräuningは、アムステルダム自由大学およびTinbergen Instituteの博士課程在籍者。Falko Fechtは、フランクフルト金融経営大学の金融経済学教授およびDZ Bank寄付講座教授。José-Luis Peydróは、UPFおよびBarcelona GSEのICREA経済学教授、CREIの研究教授兼研究員、ならびにCEPRの研究フェロー。
画像:2012年5月11日、東京の証券会社の外で株価ボードを見る男性。REUTERS/Toru Hanai




