市場の凍結を招く大きな要因の一つは、不透明性かもしれない。この現象は2007~08年の世界金融危機で劇的な形で表面化し、銀行間市場が突如として凍結し、世界的な流動性が大幅に縮小した。
危機後、政策当局者の懸念の多くは、「複雑」かつ「エキゾチック」と評されることの多い金融商品と、規制機関の監督外にある不透明な市場や機関で行われる取引の双方に向けられていた(「シャドーバンキング・システム」とも呼ばれる。Gorton and Metrick 2012を参照)。根本的な問題は、市場参加者がこれらの資産の価値や、その評価に伴うリスクを十分に判断できなかったことにある。
1907年恐慌と世界金融危機
興味深いことに、直近のこの危機を構成する要素の大半は、決して新しいものではないことがわかる。実際、米国の1907年恐慌には、制度的環境が大きく異なっていたにもかかわらず、2007~08年の危機との共通点が数多く見られる。1907年当時、金融市場はまだ連邦政府の規制を受けておらず、連邦準備制度が設立されたのは1913年で、株式取引と企業報告に対する法定規制の導入はさらに後だった。1907年の世界は、主として自発的な行動、民間の主導、自主規制によって特徴づけられていた。
こうした事実から、初期の市場は経済危機や金融危機に対して、より強靱だったのか、それとも脆弱だったのかという問いが生じる。
1907年恐慌は、ファンダメンタルズではなく、もっぱら噂によって引き起こされた金融危機として文献で特徴づけられているため(Moen and Tallman 1990、Frydman et al. 2015)、情報コストの役割を厳密に分析するのにまさに適している。これまでの多くの研究が恐慌を集計レベルで検討してきたのに対し、私たちは1905年から1910年までのニューヨーク証券取引所で取引された全銘柄を対象とする新たなデータベースを活用し、危機の展開をより精緻な「市場のミクロ構造」の視点から示すことができる。この6年間の各取引日について、ニューヨーク証券取引所およびその主な競合であるコンソリデーテッド取引所で取引されたすべての銘柄の始値、終値、高値、安値の取引価格、マーケットメーカーの引け時の買い気配と売り気配、総取引量を手作業で収集した。1 私たちは流動性を示す複数の指標を算出し、Huang and Stoll (1997) が開発し、Gehrig and Haas (2014) が改良した手法を用いて、ビッド・アスク・スプレッドを主な取引コストの構成要素、すなわち情報コスト(または逆選択コスト)、在庫保有コスト、運営コスト(市場支配力を含む)に分解する。私たちの結果は、情報の不透明性が比較的小さな揺らぎを市場全体の流動性凍結へと転じさせるうえで、決定的な役割を果たすことを示している。
1907年恐慌の展開
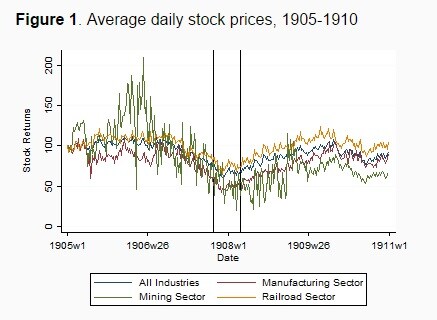
1907年恐慌は、1907年10月16日に証券仲介会社オットー・ハインツェ商会が破綻したことで始まった。オットーがユナイテッド・カッパー社株の買い占めを試み、典型的な踏み上げを仕掛けた結果、彼の証券会社は閉鎖に追い込まれた。こうした相場操縦によりユナイテッド・カッパー株は激しく変動したが、最終的には価格が急落し、オットーは経済的破綻に追い込まれた。ユナイテッド・カッパー社は、オットーの兄で悪名高い銅王、FA オーガスタス・ハインツェが一部を所有しており、ニューヨーク証券取引所ではなく「場外」市場で取引されていた。ハインツェの破綻をきっかけに、特定の金融機関が失敗した踏み上げに資金を提供し、オットー・ハインツェから返済不能な債務を抱えているという噂が広まった。ニューヨーク市の銀行間融資の多くは、有価証券を担保としていた。そのため、株式市場がすでに数カ月にわたり下落しており(図1参照)、追証への懸念もあったことから、市場は取り付け騒ぎに対して特に脆弱だった。株価のグラフが示すように、鉱業株はとりわけ変動が激しく、危機に至るまでの下落局面で最も大きな打撃を受けた。
図1。1905~1910年の日次平均株価
金融システムを通じて噂が広がった過程を詳しくたどると、大きな問題を引き起こすのに必要なものがいかに少ないかが浮き彫りになる。この事例で噂の連鎖をつなぐ鍵となったのは、オーガスタス・ハインツェだった。彼はほんの数カ月前にマンハッタンへ移り、銀行業と金融に積極的な関心を示していた。マーカンタイル銀行の頭取に就任し、複数の他の銀行や信託会社でも取締役を務めた。こうして、弟オットーの証券仲介会社の取引相手に関する噂が広がると、預金者はマーカンタイル・ナショナル銀行と、ハインツェとのつながりが知られていた信託会社から資金を引き出し始めた。なかでも最初に標的となったのは、資産6,900万ドルを有するニッカーボッカー・トラスト社だった(Tallman and Moen 1990)。10月22日火曜日にニッカーボッカー・トラスト社が閉鎖されると、預金者は急速に他の信託会社からも資金を引き出し始めた。投資家が価格情報を得るには、ブローカーのもとへ出向くか電話をかける必要があり、ブローカーは電信で届くティッカー・テープに印字された情報に頼っていた時代には、ニュースをリアルタイムで知る唯一の方法は、現場に行くことだった。開示要件と透明性が低かったため、トレーダーは情報伝染の脅威に絶えずさらされていた。
図2は、恐慌のピーク後に撮影された今では有名な写真を掲載した Harper’s Weekly を再掲し、当時の「価格発見」プロセスがどのようなものだったかを伝えている。
図2。1907年10月、ウォール街での取り付け騒ぎ(Harper’s Weekly 1907年)

注:画像はクリエイティブ・コモンズ・ライセンスに基づき再掲載。
非流動性をもたらす情報
情報の非対称性がパニックの土台をつくるのは明らかであり、その影響は市場流動性の指標に表れている。危機のピーク時には、日次の相対気配スプレッドが6倍に拡大し、最も深刻な危機期間に先立って、すでに1907年9月から大幅に上昇していたことがわかった。流動性の低下は危機の終息から数カ月後の1908年3月まで続いた。同時に、取引量は着実に減少し、1908年に入っても低水準にとどまった。
図3。1905~1910年の日次クロスセクション中央値の相対実効スプレッド

さらに、取引コストの増加は、小規模で流動性の低い銘柄や、より不透明な市場部門(例えば鉱業や製造業)の企業で、より大きかったことがわかった。非流動性は、ニューヨーク証券取引所のいわゆる「非上場部門」にも不均衡に大きな打撃を与えた。主な競合相手であるコンソリデーテッド取引所に対する戦略の一環として、ニューヨーク証券取引所はこの「部門」を設け、取引所の厳しい上場要件を満たさない、または上場に伴う審査手続きを望まず、会計データを非公開にすることを選んだ小規模企業やリスクの高い企業の株式を取引できるようにした。予想どおり、これらの非上場株は一般に情報コストの上昇による影響をより強く受け、1907年最終四半期に噂が最も活発だった時期には、情報コストが特に高まった。また、非上場株では上場株に比べ、逆選択リスクが低下するまでにより長い時間を要した。このことは、会計情報を公表する義務のある上場企業への投資が、逆選択リスクに対するヘッジとして実際に機能し、とりわけ不確実性が高まる時期にその効果を発揮したことを示唆している。
スプレッドを逆選択、在庫保有、注文処理の各要素に分解すると、恐慌の間、市場の非流動性を高めるうえで3要素すべてが重要な役割を果たしたことがわかる。しかし、最大の構成要素は逆選択コストだったと考えられる。20世紀初頭の環境が情報面でより不透明だったことを踏まえれば、これは意外ではない。
流動性は株式リターンに織り込まれる要因として確立されているため(Acharya and Pedersen 2005)、私たちはその研究を発展させ、流動性コストの各構成要素自体も市場で価格づけられているかを検証する。実際、資産価格分析により、ビッド・アスク・スプレッドの分解に含まれる各要因が独立して価格づけられており、初期の市場においても、それぞれに対応する(非流動性)プレミアムが存在したことが確認された。したがって、流動性への懸念が常に証券市場の根本的な特性であったことは、驚くに当たらない。
1907年恐慌がもたらしたもの
1907年恐慌は、米国における規制のない資本市場と弱い中央金融当局の終わりの始まりとなった。ジョン・ピアポント・モルガンが組織した民間主導の協調的な取り組みが最終的に危機を収束させたが、それは中央銀行制度の支持者に、連邦準備法を成立させるために必要な材料を与えた。また、その間にはアルドリッチ=ヴリーランド法に基づく緊急通貨の供給が行われた(これは1914年夏に実施されることになる)。この出来事を受けて、議会では有名な「マネー・トラスト」公聴会が開かれ、クレイトン反トラスト法の成立につながった。また、ニューヨーク州レベルの調査も行われ、最終的にニューヨーク証券取引所の「非上場」部門の廃止に至った。こうした規制措置は、はるか後年に設立された米国証券取引委員会など、より広範な介入の基礎を築いた。
この遠い過去の出来事は、不透明な市場や機関が噂を取り付け騒ぎに発展させ、短期間で流動性を凍結させ得ることを明らかにしている。この歴史的危機をミクロ構造の観点から分析すると、次の3つの基本点を改めて認識させられる。
透明性は、市場が適切に機能するための要である。
流動性は、市場の健全性を測る指標である。
小さな市場部門の非流動性は、その部門がどれほど小さくても、他の、あるいはすべての市場部門へ容易に波及し得る。
政策は、透明性を促す措置を通じて市場流動性を維持することに重点を置くべきである。
参考文献
Acharya, V and L Pedersen (2005),「流動性リスクを考慮した資産価格評価」, Journal of Financial Economics 77(2): 375-410.
Fohlin, C (2014),「CRSPとの連携を含む、1900~25年のNYSE取引・気配値の新データベース」, JHU mimeo.
Fohlin, C, T Gehrig, and M Haas (2015),「不透明な市場における噂と取り付け騒ぎ:1907年恐慌からの証拠」, CEPR Discussion Paper 10497, London.
Frydman, C, E Hilt and L Y Zhou (2015),「初期の『シャドーバンク』への取り付け騒ぎがもたらした経済的影響:信託会社と1907年恐慌の影響」, Journal of Political Economy、刊行予定。
Gehrig, T, C Fohlin (2006),「初期証券市場における取引コスト:1880~1910年のベルリン証券取引所の事例」, Review of Finance 10: 585-610.
Gehrig, T and M Haas (2014),「リーマン・ブラザーズ:市場は知っていたのか?」, ECGI-DP, 424/2014, Brussels.
Gorton, G and A Metrick (2012),「証券化銀行業務とレポ市場の取り付け騒ぎ」, Journal of Financial Economics 104(3): 425-451.
Huang, R and H Stoll (1997),「ビッド・アスク・スプレッドの構成要素:一般的アプローチ」,Review of Financial Studies 10(4): 995-1034.
Tallman, E W and J R Moen (1990),「1907年恐慌からの教訓」, Federal Reserve Bank of Atlanta Economic Review。
脚注
1 Fohlin (2014)を参照。より大規模なデータ収集プロジェクトの詳細が記載されている。
この記事は VoxEUとの協力により掲載されています。掲載は、世界経済フォーラムによる見解への支持を意味するものではありません。
アジェンダの最新情報を受け取るには、 週刊ニュースレターに登録してください。
著者:Caroline Fohlinはジョンズ・ホプキンス大学経済学部の研究教授。Thomas Gehrigはウィーン大学財務学部の教授。Marlene Haasはウィーン金融大学院の博士課程候補者。
画像:2012年5月11日、東京の証券会社の外で株価掲示板を見る男性。REUTERS/Toru Hanai。




