米国では過去40年間、所得格差が拡大してきたことに異論はない。1970年代後半、所得全体に占める上位1%の世帯の取り分は10%未満だったが、2012年末時点では20%を超えている(Piketty and Saez 2003)。この増加の大部分は、企業幹部や成功した起業家の労働所得が急増したことによる。しかし、米国の経済格差の拡大は、上位層の労働報酬の増加だけによるものなのか、それとも資産格差も拡大したのだろうか。
この問いに答える前に(ヒント:以下で示すように、答えは間違いなく「はい」だ)、資産とは何を意味するのかを定義する必要がある。資産とは、住宅、年金貯蓄、銀行預金など、人々が所有するすべての資産から負債を差し引いたストックである。資産は労働や貯蓄によって自ら築くこともできるが、相続することもある。
残念ながら、米国では所得に比べて資産に関するデータがはるかに少ない。所得税データは、連邦所得税の徴収が始まった最初の年である1913年から存在するが、資産の分布に関する情報を提供する同等の資産税はない。現在利用できる資産格差の指標は、調査(連邦準備制度理事会の消費者金融調査)、遺産税申告データ(Kopczuk and Saez 2004)、あるいは米国の富裕層を列挙したForbes 400のような富裕層リストに基づいている。
新しいワーキングペーパー(Saez and Zucman 2014)では、別の方法で資産を測定しようとしている。1913年以降、個人所得税申告書に記載されている配当、利子、賃料、事業利益などの包括的な資本所得データを用いる。次に、この所得を資本還元し、連邦準備制度の資金循環統計、すなわち米国世帯の総資産を測る国民貸借対照表に記録された資産額と一致させる。この方法により、1世紀前までさかのぼる米国の資産格差の年次推計を得る。
資産格差は、この100年間、見事なU字型の推移をたどってきたことが分かる。1930年代の大恐慌から1970年代後半にかけて、資産の民主化が大きく進んだ。その後、傾向は反転し、家計資産全体に占める上位0.1%の取り分は、1970年代後半の7%から2012年には22%へと増加した(図1参照)。上位0.1%には、2012年時点で純資産総額が2,000万ドルを超える16万世帯が含まれる。
図1。狂騒の20年代の再来

注:この図は、1913年から2012年までの米国で、最も裕福な上位0.1%の世帯が保有する資産の割合を示す。資産は、不動産や積立年金資産を含む総資産からすべての負債を差し引いた額である。社会保障やメディケア給付など、将来の政府移転の現在価値は資産に含めない。
図1が示すように、米国の資産格差は過去40年間で急激に拡大した。上位0.1%の世帯が保有する資産の割合は、今や1920年代後半にほぼ匹敵する。その時代は、『グレート・ギャツビー』が、金ぴか時代の強盗男爵たちの相続財産を土台とする時代を描いた。
近年、資産の取り分が増えたのは人口のごく一部に限られている。上位0.1%の資産の取り分は近年大きく増えた一方、その次の0.9%(上位1%から上位0.1%までの世帯)の取り分は増えていない。また、「単に裕福な」層、つまり上位10%に入るものの上位1%に数えられるほど裕福ではない世帯が保有する資産全体の割合は、過去40年間で実際にわずかに低下した。言い換えれば、2,000万ドル以上の家族資産は、数百万ドル程度の資産よりもはるかに速く増えた。
資産階層の上位で見られるこうした傾向の裏側には、中間層と貧困層の資産の目減りがある。米国社会では、1920年代以降の米国経済における重要な構造変化として、年金制度の発展や持ち家率の上昇を背景に中間層の資産が増えた、という見方が広く共有されている。しかし私たちの分析によると、下位90%の世帯が保有する資産の割合は、1920年代の15%から1980年代半ばのピークである36%まで徐々に上昇したものの、その後は大幅に低下した。2012年には、下位90%の世帯が合計で保有する米国資産全体の割合はわずか23%となり、1940年とほぼ同水準だった(図2参照)。
図2。中間層の資産の増加と減少
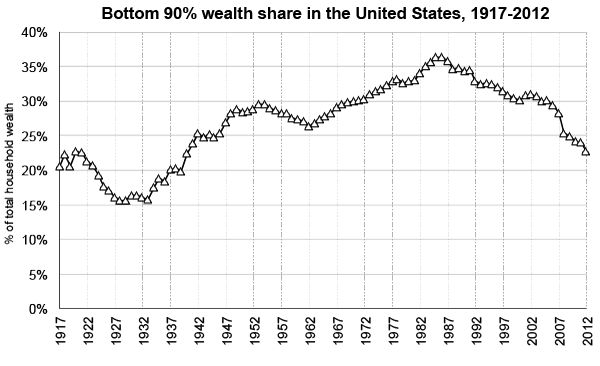
注: この図は、1917年から2012年までの米国で、最も資産の少ない下位90%の世帯が保有する資産の割合を示す。資産は、不動産や積立年金資産を含む総資産からすべての負債を差し引いた額である。社会保障やメディケア給付など、将来の政府移転の現在価値は資産に含めない。
米国人の大半で負債が増えていることが、下位90%の世帯の資産の取り分が目減りした主な理由である。多くの中間層世帯は住宅を所有し、年金もあるが、以前よりはるかに大きな住宅ローンの返済を抱え、消費者信用や学生ローンの返済も大幅に増えた世帯があまりにも多い(Mian and Sufi 2014)。一時期は、中間層世帯の資産の市場価値上昇が、負債の増加を補っていた。下位90%の世帯の平均資産は、1990年代後半の株式市場バブルと2000年代初頭の住宅バブルの間に急増した。しかし、2007~2009年の大不況の最中とその後に急落した(図3参照)。
図3。米国における新たな資産格差

注: この図は、1946年から2012年までの下位90%の世帯(右側の縦軸)と上位1%の世帯(左側の縦軸)の平均実質資産を示す。上位1%の世帯が下位90%の世帯の100倍の資産を持つことを反映し、目盛りは100倍異なる。資産額はGDPデフレーターを用いて2010年の米ドルに換算している。
2000年代後半の住宅危機と金融危機以降、中間層と貧困層の資産は回復していない。下位90%の世帯の平均資産は、2012年には8万ドルで、1986年と同水準だった。これに対し、上位1%の平均資産は1980年から2012年の間に3倍以上に増えた。2012年には、上位1%の資産は2007年のピーク水準近くまで回復した。大不況は、上昇傾向の中の小さな揺れにすぎないように見える。
米国の資産格差拡大は、どう説明できるだろうか。その答えは、所得格差の拡大と、米国人の大半で貯蓄能力の格差が広がっていることの組み合わせが、資産格差の急拡大に拍車をかけているということだ。下位90%の世帯では、過去30年間、インフレを考慮した実質賃金の上昇はごく限られていたが、上位1%に属する世帯では実質賃金が急速に上昇した。さらに、中間層と低所得層の貯蓄率は同じ期間に急落した一方、上位層では高い水準が保たれた。現在、上位1%の世帯は所得の約35%を貯蓄する一方、下位90%の世帯の貯蓄額はほぼゼロである(Saez and Zucman 2014)。
資産格差拡大の影響と考えられる対策
所得格差が高止まりし、下位90%の世帯の貯蓄率が低いままであれば、資産格差は拡大し続ける。10年後、あるいは20年後には、ニューディール政策と戦後の数十年間に実現した資産の民主化による成果がすべて失われる可能性がある。富裕層が極めて裕福になる一方、一般世帯はほとんど何も所有せず、負債が資産にほぼ匹敵するようになるだろう。パリ経済学校のトマ・ピケティ教授は、相続資産が21世紀における持つ者と持たざる者を分ける境界になりかねないと警告する(Piketty 2014)。ピケティの著書『 21世紀の資本 』が、能力主義と機会という米国人が大切にする理念への直接的な脅威を示したことで、今年この挑発的な予測は米国で大きな反響を呼び、全国的なベストセラーとなった。
この暗い未来を避けるには、何をすべきだろうか。資産の集中を抑え、自ら築いた資産が相続財産に変わるのを防ぎ、中間層の貯蓄を促す政策が必要だ。第一に、資産格差が拡大し、富裕層の貯蓄率が非常に高いことを踏まえると、賃金所得に比べて資本所得に優遇税率を適用する現行制度は正当化しにくい。第二に、遺産課税は、自ら築いた資産が相続資産となるのを防ぐ最も直接的な手段である。これは、米国の能力主義の理念に照らして、最も正当化しにくい不平等の形態だ。累進的な遺産税と所得税は、大恐慌後に資産の集中を緩和した主要な手段だった(Piketty and Saez 2003、 Kopczuk and Saez 2004)。今日もまた、効果が実証された同じ手段が必要である。
中間層の資産を再構築するには、具体的な政策改革がいくつか必要だ。略奪的な融資を抑える慎重な金融規制、貯蓄を支援するインセンティブ(401(k)年金では、行動を促す小さな仕掛けが非常に効果的だと実証されている(Thaler and Sunstein 2008))、そしてより広くは、一般世帯が貯蓄できるよう下位90%の労働者の賃金を引き上げる措置を組み合わせる必要がある。
最後に、政策課題として、米国の資産に関するデータを改善するための収集も必要だ。資産格差のデータ整備に最善を尽くしてきたが、資産と貯蓄に関するデータの質では米国が後れを取っていることを強調したい。米国財務省が連邦所得税の運用のために現在集めている情報に加えて、とりわけ401(k)口座や銀行口座の残高など、より多くの情報を収集するのは比較的容易だろう。こうした情報は現行税の徴収をより効果的に実施する助けとなり、所得、資産、貯蓄、消費の同時分布をより正確に推計するうえでも非常に有用である。このような情報は、経済格差に関する公共の議論を深めるために必要だ。また、幅広く持続可能な経済成長を実現するため、累進的な資産税や消費税など、別の課税方式を評価し実施するうえでも必要である。
以下との協力により掲載: VoxEU
著者:Emmanuel Saezはカリフォルニア大学バークレー校の経済学教授で、Center for Equitable Growthの所長を務める。Gabriel Zucmanはロンドン・スクール・オブ・エコノミクスの経済学助教である。
画像:2012年2月23日、カリフォルニア州ハリウッドで、第84回アカデミー賞の会場近く、日の出の頃にハリウッド大通りに立つ男性。REUTERS/Lucy Nicholson




