「資産効果」とは、企業の株価や住宅価格などの資産価値の上昇によって家計が豊かになった結果、支出を増やし、経済全体を刺激するという考え方である。理論的には十分な根拠があるものの、資産価格の変動はほかのマクロ経済の変化を伴わずに起こることがほとんどないため、資産効果の大きさを推計することは常に困難であった。
掲載:『株式市場の富と実体経済:地域労働市場アプローチ』、(NBERワーキングペーパー No. 25959)、ガブリエル・ホドロウ=ライヒ、プラメン・T・ネノフ、およびアルプ・シムシェクの研究によると、株式市場の資産が1ドル増えるごとに、消費支出は年間2.8セント増加する。
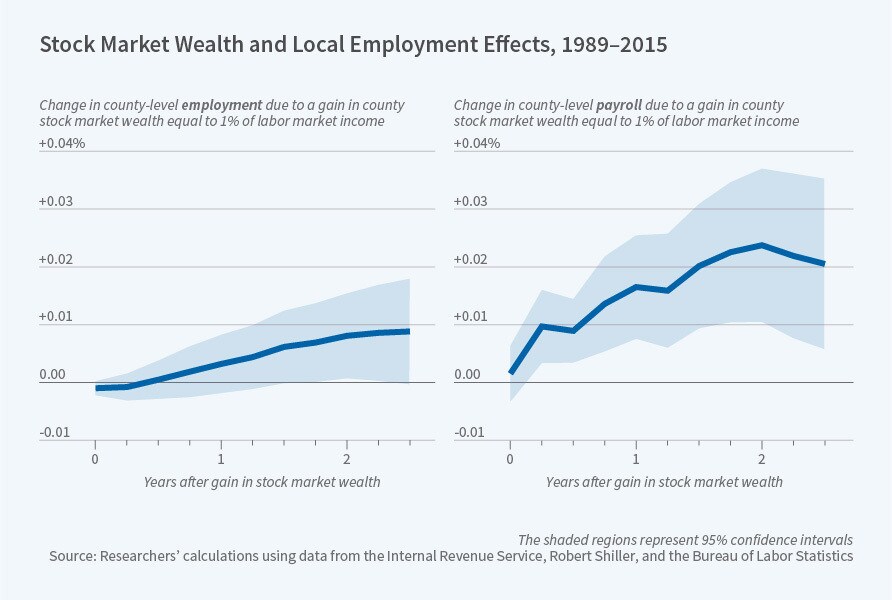
研究者らは、米国内における株式保有の地域差を活用することで、資産効果の測定という課題に取り組んでいる。税務申告書から得られた匿名化された配当所得データを用いて、郡ごとの株式市場資産を推計している。その情報をS&P 500指数の収益率と結び付けることで、郡単位の四半期ごとの株式市場資産ショックを推計し、それを四半期雇用賃金統計(Quarterly Census of Employment and Wages)の給与および雇用データと統合している。
研究者らは、消費支出の増加に加えて、郡の株式市場資産の増加が地域の雇用および給与総額の増加と関連していることを明らかにしている。株式市場の資産効果がどの経路を通じて作用するのかをより明確に理解するため、雇用への影響を「貿易可能」産業と「貿易不可能」産業に分類している。「貿易可能」とは、農業、漁業、鉱業、石油採掘、製造業などの財の生産部門を指し、「貿易不可能」とは、外食産業や小売販売などを指す。経済理論と一致して、非貿易産業では雇用と給与総額の両方が増加する一方、貿易産業では雇用の反応は見られないことを明らかにしている。また、住宅建設部門は株式市場資産の増加に対して非常に敏感に反応することも明らかにしている。
研究者らは、株式市場の価値上昇が経済活動に及ぼす影響を、株主の限界消費性向(追加の1ドルの資産のうち、どれだけを支出するか)と、地域経済におけるケインズ乗数との積に分解している。この乗数は、支出が1ドル増加した場合に経済活動が最終的にどれだけ拡大するかを示す指標であり、新たな支出が、当初の増加から恩恵を受ける人々による次の支出を誘発することを考慮したものである。
研究者らは、ケインズ乗数は地域レベルよりも全国レベルの方が大きくなる可能性が高いため、株式市場の資産ショックが全国規模で与える影響は、地域経済の推計が示唆するものよりも大きい可能性があると指摘している。




