不確実性の時代において、投資家は自分が保有している資産を理解すること、広範なベンチマークの裏にあるリスクを評価すること、そして長期的な視点を維持することに注力すべきである。そうすることで、変化に適応し、長期的な価値を創造するための最適な立場を確保できる。
投資家の懸念は地域、市場、投資方針によって様々だが、共通する要素も少なくない。人工知能(AI)、地政学、株式市場、経済など、どのような分野について議論するにせよ、根底にある懸念はしばしば同じ、つまり不確実性である。しかし、驚くべきことに、多くの投資家にとって、今日の不確実性はこれまでとは異なって感じられるのだ。
投資家は常に不確実性に対処しなければならなかったが、歴史的に見ると、それは単一の出来事やサイクルに起因するものであった。しかし、現在私たちが経験しているのは、より広範かつ構造的なものであり、株式市場の極端な集中、地政学的デカップリング、そしてAIの台頭(既存のビジネスモデルや労働市場を破壊する可能性を含む)という3つの強力な力が同時に市場を再構築している。
投資家にとっての弊害の一つは、勝者と敗者の格差が拡大する可能性があることだ。同じ市場、セクター、あるいは業界で事業を展開する企業であっても、直面する機会やリスクは大きく異なる。このような環境下では、複雑な状況をうまく乗り切り、企業ごとにその影響を理解し、銘柄を厳選する能力がますます重要になるだろう。
市場の集中化は新たな疑問を提起している
現在の株式市場は異常なほど集中している。上位10社が S&P500の約38%、そして米国株式は MSCIワールドインデックスの約70%集中化は、米国市場においても産業レベルとセクターレベルの両方で蔓延しており、半導体だけでもその傾向が顕著である。 S&P500の17%を占める、そして ITセクター全体では38%を占めるこれらは注目に値する濃度レベルです。
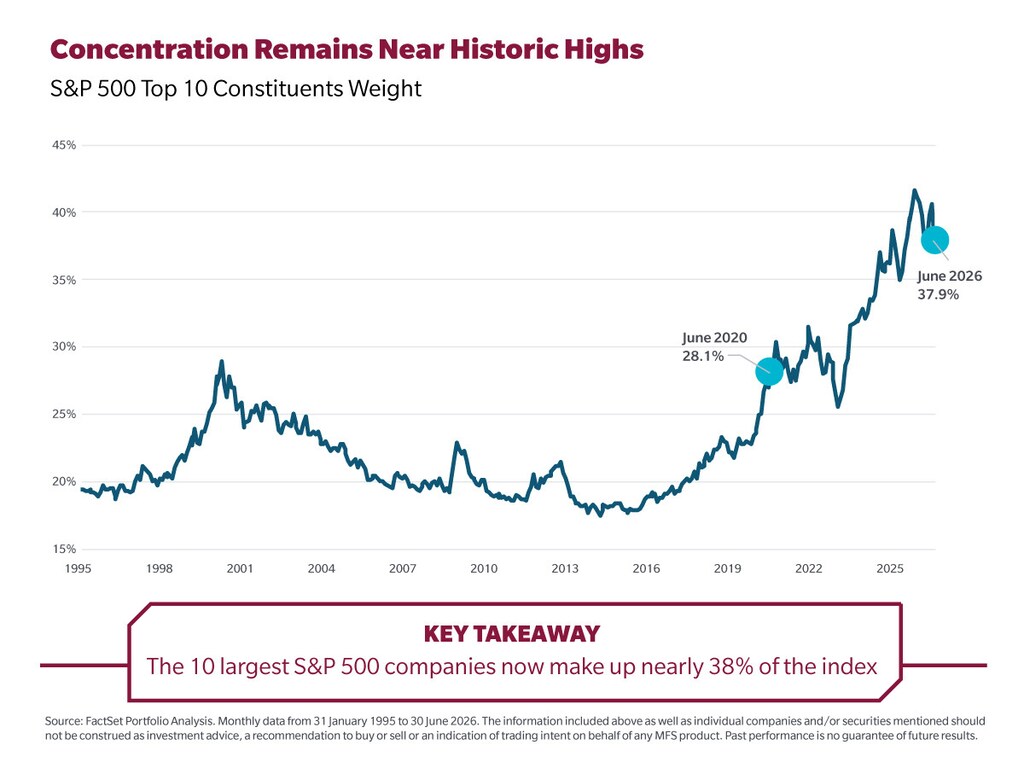
集中投資自体は必ずしも問題ではありません。市場はしばしば最も強い企業に報いるものであり、今日の多くのリーダー企業は革新性、規模拡大、そして実行力によってその地位を築き上げてきました。しかし、集中投資はポートフォリオ構築とリスク管理に関する重要な問題を提起します。
歴史は、集中したリーダーシップがさまざまな形で崩壊する可能性があることを示している。 ニフティ・フィフティ 1960年代と1970年代に安定した収益と高い株価収益率で知られていたニューヨーク証券取引所の大型株50銘柄は、インフレと経済の逆風によって評価額が圧縮されるにつれて徐々に下落した。1990年代後半のテクノロジーバブルははるかに急速に崩壊し、 ナスダック総合指数は2000年から2002年にかけて急落した。投資家は市場がどのような方向へ進むかを予測することはほとんどできない。

ポートフォリオにおいて幅広い銘柄への投資は依然として重要な役割を果たす可能性があるが、市場の集中度が高まるにつれて、投資家は自分が何を保有しているのか、なぜそれを保有しているのか、そして表面下でリスクがどこに集中している可能性があるのかを理解する必要がある。
地政学的な分断が世界貿易のあり方を変えつつある
数十年にわたり、企業はますます統合が進む市場と、回復力よりもコスト効率を最適化したサプライチェーンを中心にグローバル事業を構築してきた。貿易や投資の関係はますます細分化されている。
米中関係はその顕著な例であり、半導体、AI、重要鉱物資源をめぐる戦略的競争が激化している。輸出規制は拡大し、産業政策は国家安全保障戦略の手段として再び注目を集め、貿易交渉における政治的配慮の影響力はますます強まっている。
かつて効率性とグローバル統合を最適化してきた企業は、今や回復力、規制の複雑さ、そして地政学的な選択肢を最適化しなければならない。ある半導体企業は、輸出規制によって制限される可能性のあるグローバル市場へのアクセスに大きく依存しているかもしれない。別の企業は、国内製造を支援する政策の恩恵を受けるかもしれないが、多額の資本と長い投資回収期間に直面するだろう。どちらも同じ地政学的変化にさらされているが、収益、資本配分、そして長期戦略への影響は大きく異なる可能性がある。
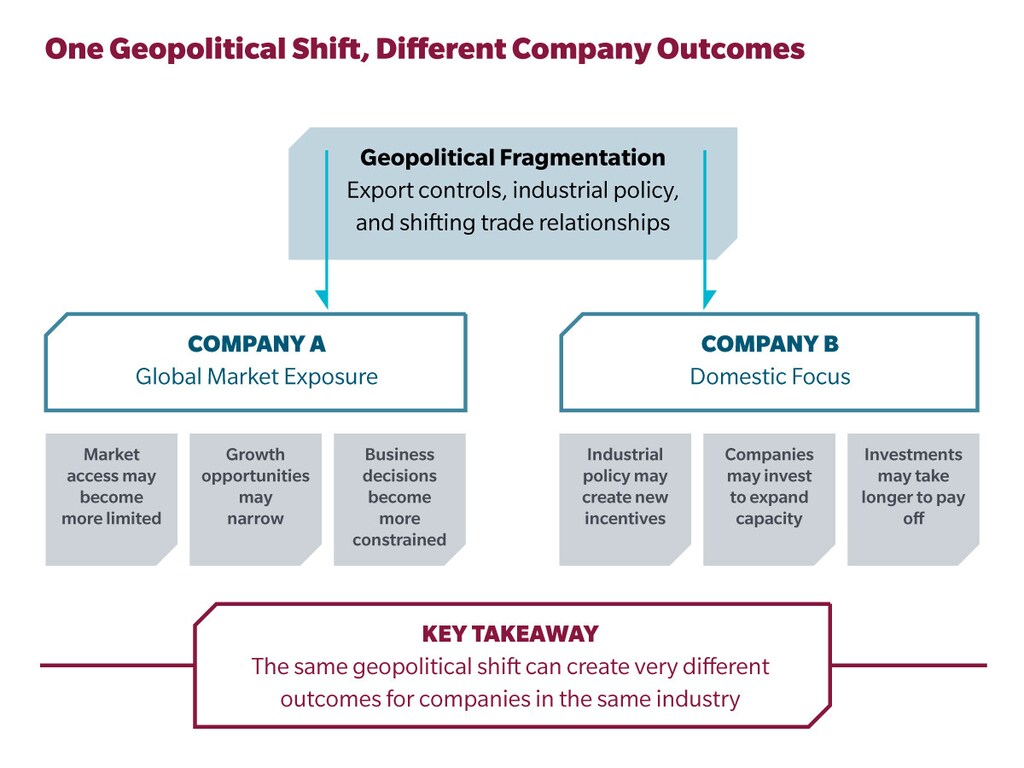
したがって、地政学は企業レベルの業績を直接左右する要因になりつつある。分断された世界では、同じ政策や貿易動向であっても、企業、セクター、地域によってリスクと機会が異なる可能性がある。こうした違いを理解するには、綿密な調査と的確な判断が不可欠である。
AIは競争優位性を再構築している
人工知能は、経済における重大な転換点となる可能性を秘めている。しかし、投資家にとってのリスクの一つは、AIを単一のテーマとして捉えることである。AIの恩恵を受けると広く見なされている企業の間でも、事業への影響は大きく異なる可能性がある。
AIをサブスクリプション型企業向け製品に統合する企業は、主に広告効果の向上や新たな消費者向けプラットフォームの開発にAIを活用する企業とは、収益化の道筋、資金調達構造、利益率のプロファイルが異なる可能性があります。投資家は、潜在的な成長性だけでなく、その成長がどのように資金調達されるのか、どれくらいの期間持続するのか、そしてそれが企業の競争優位性を強化するのかどうかも考慮する必要があります。
同じ疑問は、大手テクノロジー企業以外にも当てはまります。AIによって強化される企業はどれで、脆弱になる企業はどれでしょうか?ソフトウェア分野では、信頼性、コンプライアンス、説明責任が求められる複雑なワークフローに組み込まれたアプリケーションは、容易に置き換えられない可能性があります。一方、主にデータリポジトリとして機能するソフトウェアや、切り替えコストの低い反復的なワークフローをサポートするソフトウェアは、より脆弱であると考えられます。
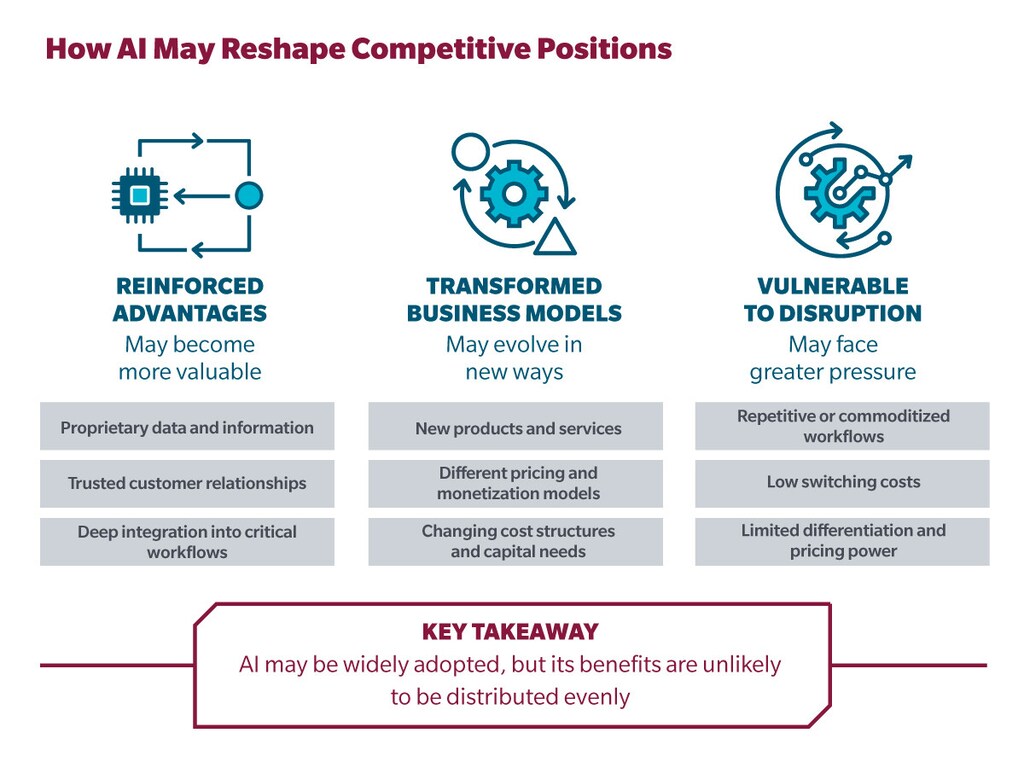
その違いは、独自の高品質データへのアクセス、独自のワークフローへの統合、規制に関する専門知識、知的財産、資本規律、そして経営実行力によって決まる可能性がある。重要な違いは、どの企業がAIを活用しているかではなく、AIによってどの企業がより強固な企業になるかである。
投資の未来を見据える
市場の将来の動向を予測することは不可能かもしれないが、投資家は不確実性に対して無力ではない。投資家は、自分が保有する資産を理解し、主要な指標の裏にあるリスクを評価し、長期的な視点を維持することに注力することができる。
選択性とは、次に何が起こるかを正確に知ることではありません。市場の集中、地政学的な分断、そしてAIが、すべてのビジネスに同じように影響を与えるわけではないことを認識することです。
現実には、不確実性はどのような形であれ避けられないものです。しかし、結果がますます乖離する可能性が高まる中で、そうした差異を理解することは、投資家が適応力が高く、長期的な価値を創造できる企業を見極めるのに役立つでしょう。
これらの見解は、投資助言、証券推奨、またはMFSの投資商品に関する取引意図を示すものとして依拠すべきではありません。




