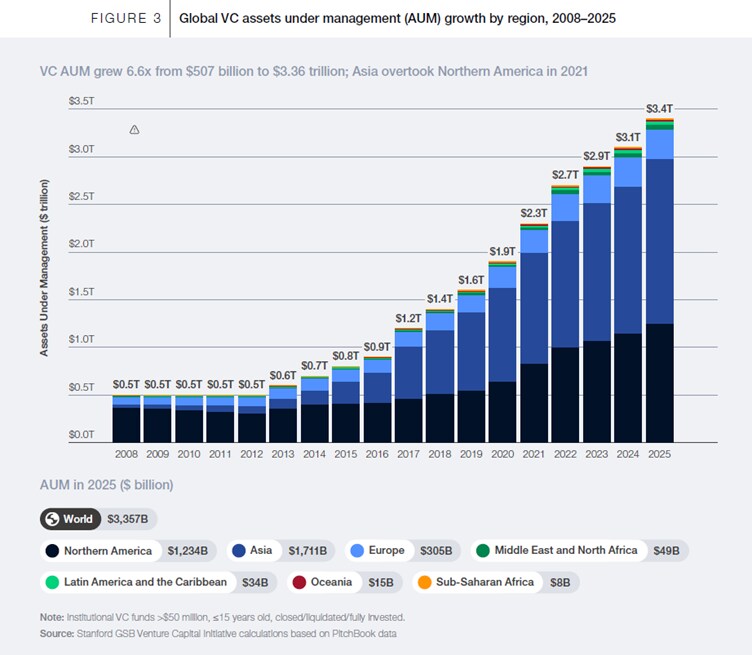
ベンチャーキャピタルは、ニッチな資金調達手段から、世界のイノベーション経済を支える中心的な柱へと進化してきた。運用資産額は約3.5兆ドルに上る。
企業の非公開期間が長期化し、従来型のイグジットも減速している。その結果、本来は次世代のスタートアップに流れるべき投資資金が滞留している。
世界経済フォーラムとスタンフォード大学経営大学院による新たな報告書は、業界が直面する課題と、それに対処する具体策の両方を示している。
世界で最も企業価値の高い企業トップ10を考えてみよう。そのうち7社、すなわちNvidia、Apple、Alphabet、Microsoft、Amazon、Meta、Teslaは、実証されていないアイデアに賭けたベンチャーキャピタリストからかつて資金提供を受けていた。米国だけでも、上場前にアーリーステージのベンチャー投資を受けた企業は、株式市場全体の時価総額の42%、研究開発費全体の94%を占める。これらは、過去50年間に設立された上場企業によるものだ。
2008年以降、世界のベンチャーキャピタル運用資産額は5000億ドルから約3.5兆ドルへと7倍以上に増加した。2025年だけで、世界の取引額は推定5300億ドルに達し、投資件数は約2万1000件に上った。過去20年間に世界でベンチャー資金を受けた企業は25万社を超える。
圧力にさらされる循環
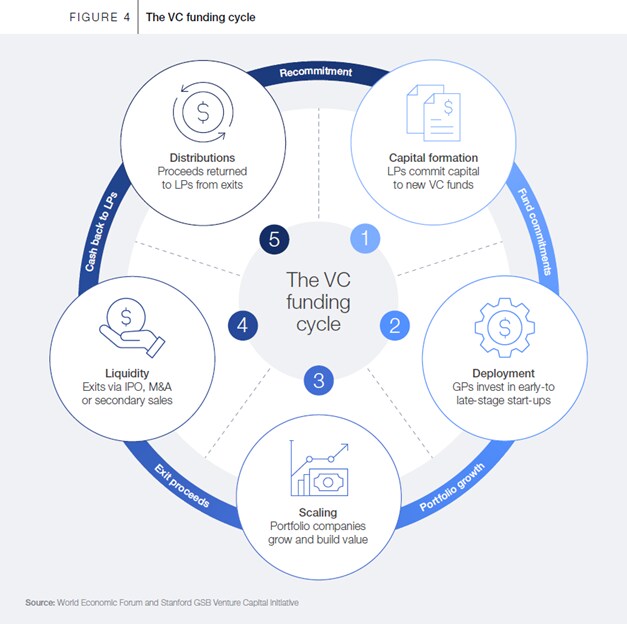
ベンチャー投資モデルは、投資家が若い企業を支援して成長を後押しし、最終的に株式公開や買収を通じて持ち分を売却するという、継続的な循環に依存している。
その収益は、当初の投資に資金を提供したリミテッド・パートナーに戻り、彼らはその資金を新たなファンドに再投資して、次世代のスタートアップを支援する。この循環は深刻な圧力にさらされている。リミテッド・パートナーへの分配額は過去最低水準に落ち込み、ファンドの運用期間は当初の想定を大幅に超えて長期化している。次世代のスタートアップに再び回るはずの資金は、滞留したままだ。
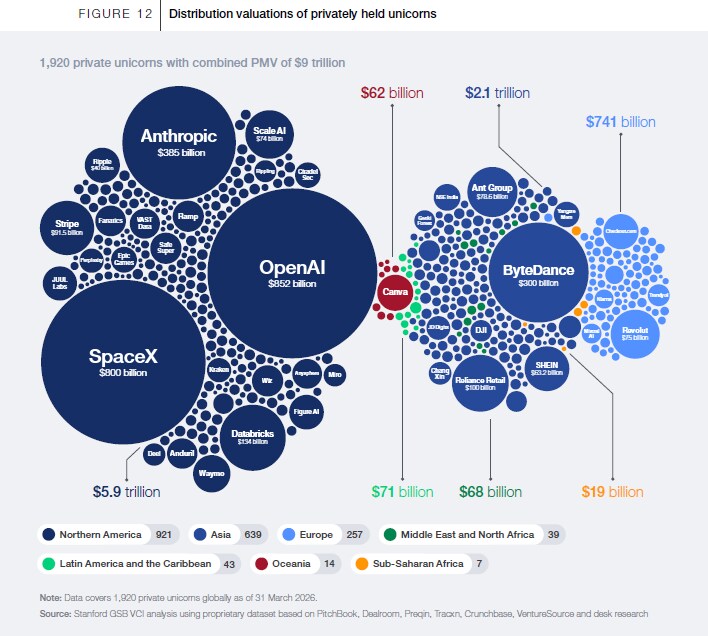
現在、世界では約1920社のベンチャー投資を受けたユニコーン企業が非公開のままであり、その企業価値の合計は9兆ドルを超える。ベンチャーファンドのポートフォリオには、実現していない価値が推定3.2兆ドルあり、そのうち1.7兆ドルは2019年以前に組成されたファンドに属する。この価値の一部だけでも実現できれば、多額の資金がリミテッド・パートナーに戻り、新たなファンドへの投資と次世代企業の支援が可能になる。
非公開企業の期間が長期化しているのは、プライベート市場が企業の野心的な成長を大規模に支えられるようになったためだ。OpenAIの直近の資金調達ラウンドでは1100億ドルを調達した。これは史上最大の新規株式公開(IPO)の4倍に当たる。クロスオーバー・ファンド、政府系ファンド、グロース・エクイティ企業による後期段階の資金調達ラウンドは今や、大型IPOの調達額に匹敵するか、それを上回ることも珍しくない。
エコシステムの新たな柱となるセカンダリー市場
現在のベンチャーキャピタルにおける最も重要な構造的変化の一つは、セカンダリー市場の急成長だ。この市場では、非公開企業の既存投資家がIPOや買収を待たずに、保有株を他の投資家に売却して現金化できる。かつてはニッチな手段だったが、今ではこの資産クラスの中核的な特徴となっている。2025年には、セカンダリー取引額は1063億ドルに達し、米国のベンチャー投資先企業のイグジット価値のおよそ3分の1を占めた。これは、10年前にはわずか3%だった。
この成長は当然ながら、流動性が最も高い領域に集中している。現在、取引量上位20社がセカンダリー取引額の86.4%を占める。セカンダリー市場がこうした有名企業以外にも広がるかどうかが、この資産クラス全体にとって真の流動性源となるかを左右する。英国では、2026年3月にロンドン証券取引所で初の取引を完了したPISCES構想をはじめ、米国のDEAL法など新たな規制枠組みが整備され、より深く、より参加しやすいプライベート市場の法的基盤が築かれつつある。
AIと新たな資本:歴史的な収斂
人工知能は、これまでのどの技術サイクルよりも速く進展し、より多くの資本を集め、より複雑な投資家構成を引き寄せている。2025年には、AIが世界のベンチャー投資額の半分超を占めた。この集中はさらに強まっている。2026年第1四半期には、史上最大のベンチャー資金調達ラウンド上位5件のうち4件が、わずか4社によって成立し、これらの企業は合計1880億ドルを調達した。これは同四半期の世界のベンチャー投資総額の65%に当たる。イグジット候補にも同様の集中が見られる。SpaceX、OpenAI、AnthropicのIPOだけで、2000年以降の米国のベンチャー投資先企業によるIPO全体を合わせた額を上回るイグジット価値を生み出す可能性がある。
かつては公開市場に委ねられていた資金調達ラウンドが、今では非公開のまま成立している。ベンチャーキャピタル、グロース・エクイティ、政府系ファンド、企業投資の境界が変化し、かつてないほど多額で、長期的な視野を持ち、戦略的な動機に基づく資本がエコシステムに流入している。
今の局面に即した行動計画
世界経済フォーラムとスタンフォード大学経営大学院による新たな報告書『ベンチャーキャピタルの未来:流動性と成長の解放』は、この資産クラス全体の流動性と成長を促すため、政策立案者と機関投資家が連携して取り組むべき5つの優先事項を示している。
セカンダリー市場の基盤を整備する。セカンダリー市場は急速に成長しているが、流動性は少数の有名企業に集中している。テクノロジー・プラットフォームを拡充し、データ共有と価格指標の改善を通じて価格発見を促し、規制を現代化すれば、流動性の恩恵を、それを最も必要とする企業や投資家を含むエコシステム全体に広げられる。
機関投資家の資本を呼び込む。年金基金や保険会社などの機関投資家が保有する長期資本のごく一部を活用するだけでも、ベンチャーキャピタルの資金基盤を大きく広げられる。そのためには、複数の地域でこうした投資配分を制約している健全性規制や規制枠組みを現代化する必要がある。欧州の年金基金がベンチャーキャピタルとグロース・エクイティに配分しているのは、運用資産総額のわずか0.12%だ。この配分を控えめに1~2%へ引き上げるだけで、イノベーション資金に大きな資本の流れを生み出せる。
規制上の障壁を減らす。国境を越えた事業展開の複雑さは、複数市場で事業を立ち上げ、成長させようとする創業者にとって大きな障害の一つだ。いくつかの法域では、規制制度の簡素化と調和に向けた動きが進んでいる。EU-Inc構想は1万3000件を超える署名を集め、現在は正式な立法案となっている。これにより、スタートアップは一度の法人設立で、EU加盟27カ国すべてで事業を展開できるようになる。
人材エコシステムを強化する。成功したベンチャー企業から人材が循環することは、イノベーション・エコシステムを複利的に成長させる最も強力な要因の一つだ。ある企業を離れた創業者や初期従業員は、次の企業を立ち上げたり支援したりすることが多く、資本、専門知識、ネットワークが循環する好循環を生み出す。競争力のあるキャピタルゲイン課税、適切に設計されたストックオプション課税、スタートアップビザ制度は、人材基盤の拡大と維持を目指す地域にとって不可欠な基盤となる。
政府の戦略的参加を可能にする。エビデンスによれば、ファンド・オブ・ファンズの仕組みや政府系投資主体を通じて運用される場合を含め、適切に設計された公的資本は、市場の資金不足を埋め、効率的な資金配分をゆがめずに後押しし、プライベート市場の成熟に合わせて進化できるようにすることで、エコシステムの発展を大きく加速できる。最も効果的なプログラムは呼び水となり、民間の投資約束を増幅させ、エコシステムが自立的に成長できる規模に達した段階で段階的に退く。
ベンチャーキャピタル業界は、資本、人材、意欲が結びついたときに何が可能になるかを示してきた。しかし、次の10年を決めるのは、資本を投じる力よりも、資本を循環させる力になる。現在のポートフォリオに滞留する3兆ドル超の未実現価値を解放し、次のイノベーションの波に資金を供給する必要がある。この行動計画にいち早く取り組む経済圏が、次世代を担う企業がどこで創業し、資金を得て、成長するかを決定づけるだろう。
世界の金融システムの変化をリーダーが理解するために、フォーラムが果たす役割
金融・通貨システムセンターは、持続可能性やレジリエンスからイノベーションやデジタル化まで、世界の金融システム全体にわたる変革を理解するため、リーダーを招集する。
協力と知見の共有を促すことで、同センターは、長期的な経済の安定と共通の繁栄に向けて金融システムを整合させるよう、パートナーを支援する。




