米国の企業投資は増加してきた。2017年末の減税・雇用法の成立以降、米国企業は機械設備をより多く購入し、ソフトウェアを開発し、新たな知的財産を創出している。
この企業投資の成長の鍵は、同法によって法人税率が35%から21%に引き下げられ、資本コストが低下したことにあるとの見方がある。資本コストの低下は、少なくとも理論上は、事業主の投資拡大を促しうる。
しかし、当機関の最近の研究では、より単純な理由が示唆されている。企業投資が増加しているのは、国内需要と売上が伸びているからだ。また、市場支配力の高まり(企業が生産コストを上回る価格を設定できる能力)が、法人減税が企業の投資判断に与える影響を弱めていることも明らかになった。
投資の推進要因
売上の伸びと将来の売上見通しに対する楽観的な見方は、企業がより多く投資する方向へ導く主要な要因である。
例えば、ある事業主が次の四半期も好調な売上が続くと見込む場合、事業への投資を増やし、生産を拡大する可能性が高くなる。
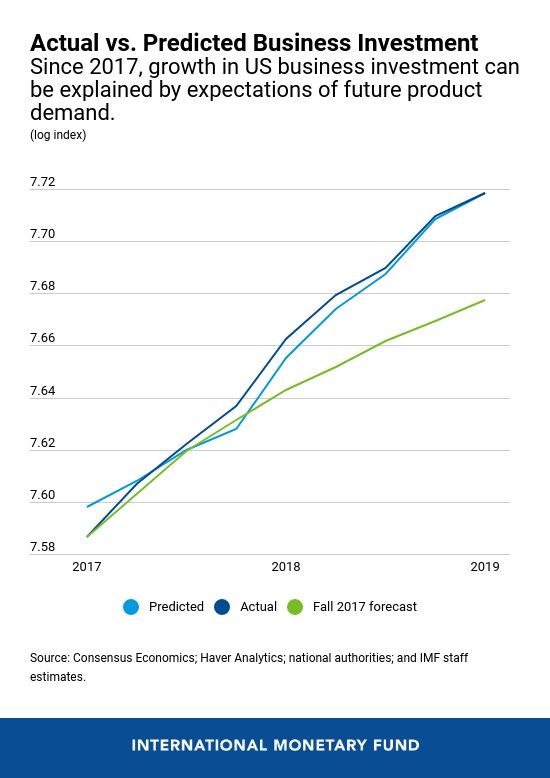
当機関の研究(米国の最近の経済評価に先立って公表されたもの)によれば、2017年以降の企業投資の増加は、そのほぼすべてが、製品の将来需要に関する民間部門の予想によって説明できるという。
将来の製品需要に関する予想を測るため、国内消費と純輸出(すなわち、産出のうち投資以外の部分)の米国の成長について、民間部門の予測を用いた。
将来の売上見通しが事業主の投資拡大に重要な役割を果たしたのであれば、消費者の支出拡大を促したのは何だったのか。
2018年の需要を押し上げた要因には、税制改正による個人所得税の減税に伴う世帯の可処分所得の増加や、2018年超党派予算法に基づく政府支出の増加が含まれる。法人税関連の措置による資本コストの低下など、その他の要因が投資増加に寄与した度合いは小さいとみられる。
企業の市場支配力の高まり
では、実効法人税率の引き下げに対する投資の反応が比較的限定的であった理由は何によって説明できるのか。
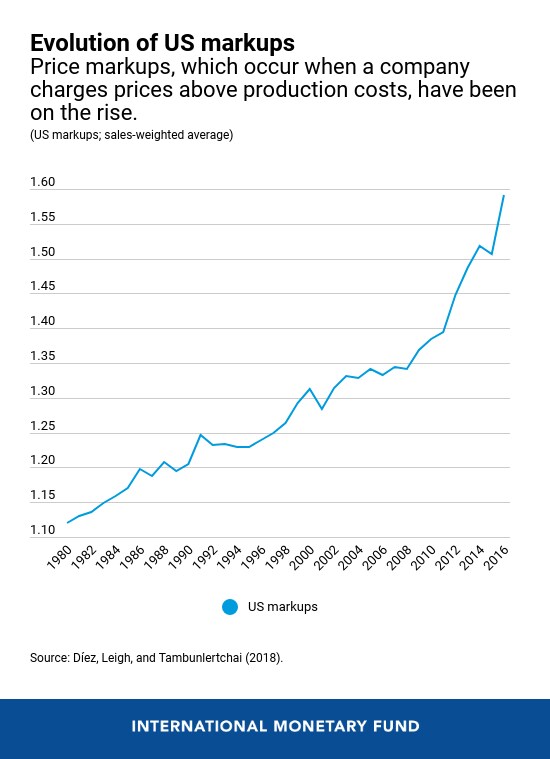
当機関の分析によれば、過去30年間で投資の税制変更への感応度が低下した可能性があり、その原因は大企業の市場支配力の高まりにある。これは、他の研究が示すように、航空会社から製薬、ハイテク企業に至るまで、経済全体で生じている。
企業が市場支配力を強め、業界の集中度が高まるにつれ、その利益は独占的レントの形をとるようになっており、競争が十分にある場合に成立する通常の利益を大きく上回っている。
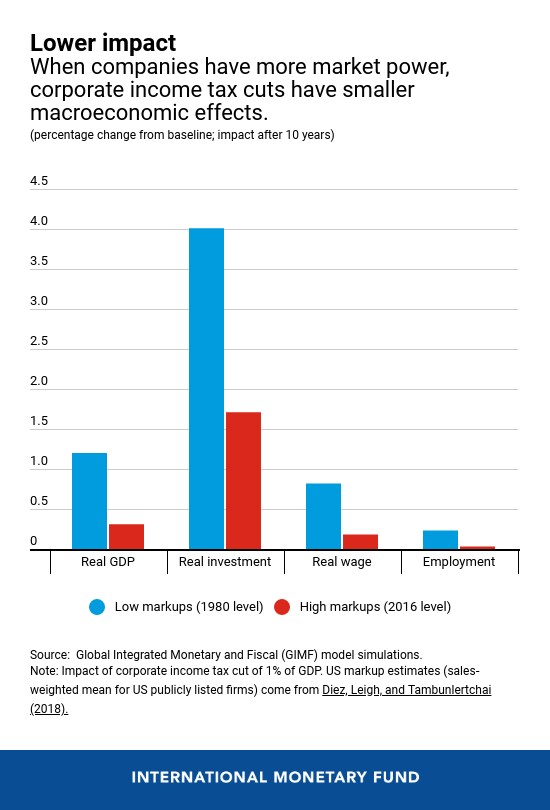
このような環境では、法人所得税率の引き下げは税引き後の独占利益を増加させるものの、企業の生産・投資判断に対する行動的な反応は小さくなる。
したがって、図が示すように、現在の米国企業を取り巻く環境の変化により、今日の減税が過去数十年と比べて小さな効果しか持たないと予想される。
投資の判断
2018年の企業単位のデータからも、市場支配力の高まりが税制変更に対する企業の感応度を低下させているという見方が裏付けられる。米国の様々な業種の上場企業について、
2018年の投資増加は、減税前により高いマークアップ率(価格と限界費用の差)を有していた企業ほど小さかった。
2017年以降の投資の伸びを抑制したその他の要因として、経済政策の不確実性も挙げられる。これは、米国と他国との間で貿易関連の緊張が高まる中で生じたものである。
要するに、2017年減税・雇用法の成立以降、堅調な需要が企業の投資判断を主に動かしてきたのであり、法人減税そのものによる資本コストの低下ではない。
さらに、近年の企業の市場支配力の高まりは、企業投資を押し上げる手段としての法人減税の効果を弱めてきたとみられる。
最後に、政策当局は、貿易関連の緊張の解消を含め、経済政策の不確実性を低減することによって、企業投資の一層の拡大を支援できる。




